


Отчет о трудоустройстве лиц с инвалидностью за 3 квартала 2026
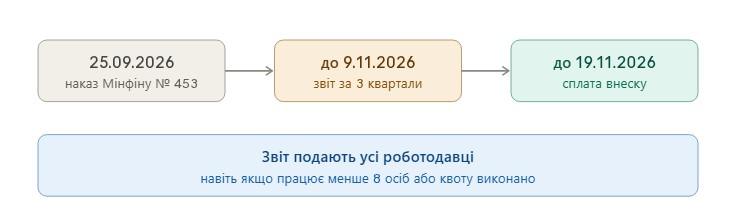
Работодатели должны подать отчет о вкладе в поддержку трудоустройства лиц с инвалидностью за 3 квартала 2026 года по 9 ноября включительно (понедельник).
Отчет о вкладе в поддержку: почему отчитываться сразу за три квартала
С 25 сентября 2026 года действует приказ Минфина № 453, которым, наконец, утверждена форма Отчета о вкладе в поддержку трудоустройства лиц с инвалидностью. Приказ обнародован в «Официальном вестнике Украины» от 25.09.2026 № 78 и вступил в силу со дня публикации. Утверждение формы мы освещали отдельно .
Пункт 2 приказа устанавливает правило для периодов 2026, прошедших до утверждения формы. За них отчитываться нужно по новой форме в течение 40 календарных дней после завершения квартала, в котором приказ вступил в силу.
Квартал закончился 30 сентября, поэтому последний день представления – 9 ноября включительно. Поэтому работодатели, имеющие наемных работников, должны отчитываться сразу за 3 квартала 2026 года.
Форма и идентификаторы отчета о трудоустройстве лиц с инвалидностью
Отчет о вкладе в поддержку трудоустройства за 3 квартала 2026 года представляют по форме по приказу Минфина от 25.09.2026 № 453. Для электронного представления Отчета о вкладе в поддержку трудоустройства лиц с инвалидностью используют следующие идентификаторы:
- J0500701 — для юридических лиц;
- F0500701 — для физических лиц.
Актуальная форма Отчета о вкладе в поддержку трудоустройства лиц с инвалидностью уже реализована в программе Медок , начиная с обновления 11.02.213 .
Кто представляет отчет о трудоустройстве лиц с инвалидностью 2026
Отчитываться о вкладе в поддержку трудоустройства обязаны работодатели и плательщики взноса в поддержку трудоустройства лиц с инвалидностью. К работодателям относятся юридические лица и ФЛП, которые привлекают к труду физических лиц на основании:
- трудовых договоров или контрактов;
- контрактов о прохождении службы;
- других оснований, предусмотренных законодательством.
Важно: как отметили налоговики, такая формулировка означает, что подать отчет о вкладе в поддержку трудоустройства должны абсолютно все работодатели, несмотря на число работников и фактическое выполнение квоты.
Не учитывается привлечение работников из гражданско-правовых договоров. Когда такой формат сотрудничества безопасен, а когда может привлечь внимание проверяющих, рассказываем в отдельной статье .
Кто платит взнос на поддержку трудоустройства, а кто только отчитывается
Плательщиками взноса являются работодатели, у которых среднесписочная численность штатных работников в течение календарного квартала составляет 8 человек и более, если в этом квартале не выполнена квота трудоустройства лиц с инвалидностью.
Взнос не платят:
- дипломатические представительства и консульские учреждения иностранных государств;
- работодатели, у которых количество работников в квартале составляло 7 человек и менее;
- работодатели, выполнившие установленную квоту.
Но по позиции налоговиков, отчет должны представлять все работодатели, в том числе две последние категории. Одно из разъяснений ДПС на эту тему доступно на портале ЗИР .
Когда отчет представляют лица, осуществляющие независимую профессиональную деятельность, налоговики объясняли отдельно .
Сам взнос работодатели рассчитывают самостоятельно и платят только в случае несоблюдения норматива. Отчет о вкладе в поддержку трудоустройства представляется в течение 40 дней после окончания отчетного квартала, а взнос уплачивается в течение 10 дней после окончания срока подачи отчета.
Норматив рабочих мест для лиц с инвалидностью 2026
Какая квота рабочих мест предусмотрена для людей с инвалидностью:
- Для работодателей с численностью работников от 8 до 25 нормативов составляет не менее 1 рабочее место.
- Если работников больше 25, норматив равняется 4% среднесписочного количества персонала.
- Для учреждений здравоохранения, реабилитационных учреждений, предоставляющих социальные услуги, а также государственных, коммунальных и негосударственных предприятий, занимающихся реабилитацией, обучением или уходом за лицами с инвалидностью, норматив составляет 2% среднесписочного количества штатных работников.
Чтобы работника с инвалидностью включили в норматив, должны выполняться два условия:
- он работает полное или разумно адаптированное рабочее время;
- его зарплата не ниже минимальной.
«Умно адаптированное рабочее время» означает, что продолжительность работы может быть сокращенной или неполной, если начисленная за это время зарплата не меньше минимальной. Если работнику с инвалидностью выплачивается меньше минимальной зарплаты, работодатель не имеет права включать его в норматив (статья 18-2 Закона № 875).
Норматив работодатели рассчитывают самостоятельно, а полученные числа при необходимости округляют до целых по обычным правилам математики. В среднесписочное количество штатных работников не включают штатные единицы, связанные с работами и профессиями с тяжелыми, вредными или опасными условиями труда. Внешние совместители в норматив не входят.
Если во время проверки будет выявлено, что работника с инвалидностью безосновательно включили в норматив, работодатель должен рассчитать и уплатить взнос за весь период такого зачисления.
Как рассчитать вклад в поддержку трудоустройства
Согласно статье 18-2 Закона № 875, размер взноса в поддержку трудоустройства лиц с инвалидностью равен произведению трех показателей:
- 40% среднемесячной заработной платы (вознаграждения) в соответствующем календарном квартале, рассчитанной на одного работника;
- количества месяцев в отчетном квартале;
- разницы между определенным нормативом рабочих мест для лиц с инвалидностью и среднесписочным количеством фактически трудоустроенных работников с инвалидностью (с учетом требования по оплате труда).
Расчет производят по показателям квартала, за который уплачивают взнос. Среднемесячную зарплату для этой цели исчисляют в порядке, установленном Кабмином.
Льгота на военное положение. Согласно пункту 3 раздела II «Заключительные и переходные положения» Закона № 4219, во время военного положения и до последнего числа квартала его отмена взнос составляет 50% от размера, определенного статьей 18-2 Закона № 875.
Вклад в поддержку трудоустройства лиц с инвалидностью: как заполнить реквизиты и назначение платежа
Взнос в поддержку трудоустройства лиц с инвалидностью засчитывается на счета Казначейства по коду классификации доходов бюджета 50070100 «Средства, поступающие от уплаты работодателями взноса, штрафов и пени за неуплату или нарушение порядка уплаты такого взноса». Актуальные счета можно найти на портале ГНС в разделе «Счета по оплате платежей» .
В платежной инструкции нужно заполнить следующие реквизиты:
- «Получатель» — наименование территориального органа Казначейства (ГУК), на имя которого открыт счет для зачисления взноса;
- Код получателя — код по ЕГРПОУ этого органа Казначейства;
- «Счет получателя» — IBAN счета территориального органа Казначейства для зачисления поступлений в специальный фонд госбюджета по коду 50070100.
Например, в ГУК в г. Киеве код получателя 37993783, а счет — UA968999980313111230000026001. Перед платежом сверьте реквизиты с порталом ГНС для вашей территории.
Назначение платежа заполняют так: в поле «Код вида уплаты» указывают 101, а в поле «Дополнительная информация записи» — произвольный текст, например, «уплата взноса в поддержку трудоустройства лиц с инвалидностью за ІІІ квартал 2026 года». Если код не указать, платеж будет считаться уплаченным по коду 101.
Полное разъяснение ГНС по заполнению платежной инструкции доступно на портале ЗИР .
Штрафы за нарушения по трудоустройству лиц с инвалидностью
За неуплату вклада в поддержку трудоустройства людей с инвалидностью или уплату в неполном объеме, а также за непредставление отчета о вкладе применяют следующие штрафы:
- 7% несвоевременно уплаченных сумм — за неуплату или несвоевременную уплату взноса;
- 10% суммы, доначисленной ГНС или самим работодателем, за каждый отчетный период, за который выполнено доначисление, но не более 50% доначисленного взноса;
- 10 не облагаемых налогом минимумов доходов граждан — за неподачу, несвоевременное представление отчета или представление его не по установленной форме.
На сумму недоимки начисляется пеня 0,1% за каждый день просрочки. Сроки давности начисления, применения и взыскания недоимки, штрафов и пени не действуют.
Другие важные новости за последнее время
Читайте также другие актуальные статьи для бухгалтеров:
- Предельные даты представления отчетности и уплаты налогов в ноябре
- Продажи через цифровые платформы с 1 января 2027 года: новые правила налогообложения
- Сроки регистрации НН и РК в ноябре
- Кабмин планирует отсрочить требования по обустройству укрытий до 4 марта 2027 г.
- Законопроект о Госбюджете 2027 г. принят в первом чтении
- Новый срок продления военного положения и мобилизации: подписаны законы
- Изменения в Порядок 76 действуют с 27 октября.
- Критерии предоставления критичности работают по новому с 27 октября: детали
Уважаемые читатели, обратите внимание, что информация в нашем блоге представляется исключительно опираясь на официальные источники государственных органов и сертифицированные информационные издания. Ключевые даты и числовые значения показателей действуют на дату публикации статьи, поэтому в случае их изменения мы не изменяем текст новости, а публикуем новую с актуальными данными. Во избежание ошибок в работе ищите в нашем блоге новость с более актуальной датой соответственно интересующей вас темы.

Комментариев пока нет ...