


Благотворительная помощь в валюте в КНП: учёт и проводки
Когда на счёт КНП ЗОЗ поступает иностранная валюта от международных партнёров – это большой плюс для больницы, но немалый вызов для бухгалтерии. Работа с валютными поступлениями требует от бухгалтера филигранной точности: здесь и постоянная переоценка по курсам НБУ, и специфика продажи валюты на МВРУ, и контроль закрытия транзитных счетов.
Спокойно разложить всё по полочкам поможет наш сквозной практический кейс. Мы пошагово пройдём весь маршрут – от зачисления валюты и её продажи до приобретения медицинского аппарата и лекарств – и покажем, когда и как правильно закрывать целевое финансирование. Учёт ведём в соответствии с национальными положениями (стандартами) бухгалтерского учёта и Инструкцией о применении Плана счетов бухгалтерского учёта активов, капитала, обязательств и хозяйственных операций предприятий и организаций, утверждённой приказом Минфина от 30.11.1999 № 291.
Какие правила оценки действуют для валютной помощи
Первоначальное признание по курсу НБУ на дату операции
Операции в иностранной валюте при первоначальном признании отражают в гривне по валютному курсу на начало дня даты осуществления операции (п. 5 НП(С)БУ 21 «Влияние изменений валютных курсов», утверждённого приказом Минфина от 10.08.2000 № 193). Для благотворительной помощи датой операции является дата зачисления средств на валютный счёт. Порядок предоставления и получения такой помощи регулирует Закон Украины «О благотворительной деятельности и благотворительных организациях» от 05.07.2012 № 5073-VI.
Монетарные статьи пересчитывают, немонетарные – нет
Прямая речь. Согласно п. 4 НП(С)БУ 21:
«Монетарные статьи – статьи баланса о денежных средствах, а также о таких активах и обязательствах, которые будут получены или уплачены в фиксированной (или определённой) сумме денег или их эквивалентов»
Остаток на валютном счёте (312) пересчитывают на дату каждой операции и на дату баланса, а курсовые разницы относят на субсчета 714 или 945 (п. 8 НП(С)БУ 21). Целевое финансирование (483), основные средства (учёт которых регулирует НП(С)БУ 7 «Основные средства», утверждённое приказом Минфина от 27.04.2000 № 92) и запасы (НП(С)БУ 9 «Запасы», утверждённое приказом Минфина от 20.10.1999 № 246) после первоначального признания не пересчитывают.
Разница от продажи валюты не является курсовой разницей
В соответствии с Законом Украины «О валюте и валютных операциях» от 21.06.2018 № 2473-VIII продажа валюты осуществляется через банк. Разницу между курсом НБУ и курсом, по которому банк продал валюту, отражают как результат купли-продажи валюты на субсчетах 711 или 942. Комиссию банка относят к административным расходам (92).
Транзитные счета закрываются в ноль
При продаже валюта переходит со счёта 312 на 334 «Денежные средства в пути в иностранной валюте», затем превращается в гривну в пути на счёте 333 и зачисляется на счёт 311. После зачисления гривны счета 333 и 334 должны равняться нулю и по гривне, и по валюте.
Доход признают по мере использования помощи
Благотворительную помощь признают доходом не в момент поступления валюты, а в течение периодов, в которых осуществлены расходы, связанные с выполнением условий целевого финансирования (п. 17 НП(С)БУ 15 «Доход», утверждённого приказом Минфина от 29.11.1999 № 290). Для лекарственных средств доход признают со счёта 483 на 718 в сумме списанных лекарств.
Для необоротных активов целевое финансирование переносят на 424
При вводе актива в эксплуатацию со счёта 483 на 424 «Безвозмездно полученные необоротные активы» переносят ровно его первоначальную стоимость. Далее доход признают с 424 на 745 ежемесячно в сумме начисленного износа (п. 18 НП(С)БУ 15). Так доход за весь срок службы равен сумме износа.
Этот механизм мы подробно рассматривали на примере газового генератора в статье «Имущество без цены: как КНП ЗОЗ оприходовать благотворительную помощь».
Важно. Счёт 483 по курсу не пересчитывается. Курсовые разницы и результат продажи валюты являются доходами и расходами самого КНП и сумму целевого финансирования не меняют. Поэтому после продажи валюты гривен на счёте может быть больше или меньше, чем сумма на 483, а разница равна финансовому результату по курсовым операциям.
Мнение автора. Для корректного отражения в учёте грантовых средств от иностранных благотворителей каждый грант (транш) целесообразно вести по отдельному источнику финансирования. Тогда остаток валюты, курсовые разницы, сальдо счёта 483 и момент его закрытия видны отдельно по каждому гранту. Так значительно проще вести учёт и готовить отчёт перед донором.
Как отразить валютную помощь в учёте: сквозной пример
КНП ЗОЗ является плательщиком НДС и имеет статус неприбыльной организации в соответствии с Налоговым кодексом Украины от 02.12.2010 № 2755-VI (пп. 133.4.1). Медицинские услуги учреждения освобождены от обложения НДС (пп. 197.1.5 НКУ). От международного фонда поступило два транша: первый – на приобретение медицинского аппарата, второй – на закупку лекарственных средств. Каждый транш учитывается по отдельному источнику финансирования. Курсы НБУ условные, валюту банк продаёт по курсу НБУ с комиссией 0,1 %.
Поступление первого транша и курсовые разницы на конец месяца
Исходные данные – 15.01.2026 поступило 20 000 USD, курс НБУ – 41,90 грн/USD. На 30.01.2026 курс – 42,17, на 28.02.2026 – 42,05.
Расчёт – 20 000 × 41,90 = 838 000,00 грн; на 30.01: 20 000 × (42,17 – 41,90) = 5 400,00 грн; на 28.02: 20 000 × (42,05 – 42,17) = –2 400,00 грн.
| № | Содержание операции | Дт | Кт | Сумма, USD | Сумма, грн |
|---|---|---|---|---|---|
| 1 | 15.01 Зачислена благотворительная помощь | 312 | 483 | 20 000,00 | 838 000,00 |
| 2 | 30.01 Курсовая разница, курс вырос | 312 | 714 | – | 5 400,00 |
| 3 | 28.02 Курсовая разница, курс снизился | 945 | 312 | – | 2 400,00 |
Продажа валюты первого транша
Исходные данные – 10.03.2026 банк продал 20 000 USD по курсу НБУ 42,30 грн/USD, комиссия – 0,1 %.
Расчёт – курсовая разница на дату продажи: 20 000 × (42,30 – 42,05) = 5 000,00 грн; выручка: 20 000 × 42,30 = 846 000,00 грн; комиссия: 846 000,00 × 0,1 % = 846,00 грн; к зачислению: 846 000,00 – 846,00 = 845 154,00 грн.
| № | Содержание операции | Дт | Кт | Сумма, USD | Сумма, грн |
|---|---|---|---|---|---|
| 1 | 10.03 Курсовая разница на дату продажи | 312 | 714 | – | 5 000,00 |
| 2 | 10.03 Передана валюта банку для продажи | 334 | 312 | 20 000,00 | 846 000,00 |
| 3 | 10.03 Гривна от продажи валюты в пути | 333 | 334 | 20 000,00 | 846 000,00 |
| 4 | 10.03 Удержана комиссия банка | 92 | 333 | – | 846,00 |
| 5 | 10.03 Зачислена гривна на текущий счёт | 311 | 333 | – | 845 154,00 |
После продажи на счёте 311 находится 845 154,00 грн, а на 483 – 838 000,00 грн. Разница 7 154,00 грн (5 400,00 – 2 400,00 + 5 000,00 – 846,00) в учёте является доходом КНП по курсовым операциям. Однако порядок его использования определяет договор с донором: если договор требует направить курсовой выигрыш на цель гранта, это закрепляют в учётной политике и контролируют по источнику финансирования.
Обратите внимание – если бы гривен от продажи поступило меньше, чем сумма на счёте 483, чистые потери от курсовых операций можно покрыть за счёт благотворительных средств записью Дт 483 Кт 719, если договор с донором относит такие потери к расходам на цель гранта.
Приобретение медицинского аппарата за средства первого транша
Исходные данные – 20.03.2026 у отечественного поставщика приобретён аппарат (зарегистрированное медицинское изделие) за 838 000,00 грн, в том числе НДС 7 % – 54 822,43 грн. 25.03.2026 аппарат введён в эксплуатацию, срок полезного использования – 5 лет, метод прямолинейный.
Расчёт – износ за месяц: 838 000,00 / 60 = 13 966,67 грн, в последнем месяце – 13 966,47 грн.
| № | Содержание операции | Дт | Кт | Сумма, USD | Сумма, грн |
|---|---|---|---|---|---|
| 1 | 20.03 Оприходован аппарат (без НДС) | 1521 | 631 | – | 783 177,57 |
| 2 | 20.03 Налоговый кредит по НДС | 6442 | 631 | – | 54 822,43 |
| 3 | 20.03 Налоговые обязательства (условная продажа) включены в первоначальную стоимость | 1521 | 6435 | – | 54 822,43 |
| 4 | 20.03 Оплачено поставщику | 631 | 311 | – | 838 000,00 |
| 5 | 25.03 Аппарат введён в эксплуатацию | 104 | 1521 | – | 838 000,00 |
| 6 | 25.03 Перенесено целевое финансирование, счёт 483 закрыт | 483 | 424 | – | 838 000,00 |
| 7 | 30.04 Начислен износ за апрель | 231 | 131 | – | 13 966,67 |
| 8 | 30.04 Признан доход в сумме износа | 424 | 745 | – | 13 966,67 |
Износ начисляют с месяца, следующего за вводом в эксплуатацию. Записи 7 и 8 повторяются ежемесячно, и через 60 месяцев счёт 424 закрывается ровно на 838 000,00 грн.
Обратите внимание – аппарат предназначен для медицинских услуг, освобождённых от НДС (пп. 197.1.5 НКУ). Поэтому на дату приобретения КНП начисляет компенсирующие налоговые обязательства и составляет сводную налоговую накладную (пп. «б» п. 198.5 НКУ). НДС, который не возмещается, входит в первоначальную стоимость аппарата (п. 8 НП(С)БУ 7). Если актив используется в облагаемых операциях, компенсирующие обязательства не начисляют, а при смешанном использовании НДС распределяют по правилам ст. 199 НКУ.
Поступление и продажа второго транша
Исходные данные – 15.03.2026 поступило 10 000 USD, курс НБУ – 41,85 грн/USD. На 31.03.2026 курс – 42,80. 30.04.2026 банк продал валюту по курсу НБУ 43,30 грн/USD, комиссия – 0,1 %.
Расчёт – 10 000 × 41,85 = 418 500,00 грн; на 31.03: 10 000 × (42,80 – 41,85) = 9 500,00 грн; на 30.04: 10 000 × (43,30 – 42,80) = 5 000,00 грн; выручка: 433 000,00 грн; комиссия: 433,00 грн; к зачислению: 432 567,00 грн.
| № | Содержание операции | Дт | Кт | Сумма, USD | Сумма, грн |
|---|---|---|---|---|---|
| 1 | 15.03 Зачислена благотворительная помощь | 312 | 483 | 10 000,00 | 418 500,00 |
| 2 | 31.03 Курсовая разница, курс вырос | 312 | 714 | – | 9 500,00 |
| 3 | 30.04 Курсовая разница на дату продажи | 312 | 714 | – | 5 000,00 |
| 4 | 30.04 Передана валюта банку для продажи | 334 | 312 | 10 000,00 | 433 000,00 |
| 5 | 30.04 Гривна от продажи валюты в пути | 333 | 334 | 10 000,00 | 433 000,00 |
| 6 | 30.04 Удержана комиссия банка | 92 | 333 | – | 433,00 |
| 7 | 30.04 Зачислена гривна на текущий счёт | 311 | 333 | – | 432 567,00 |
Закупка и списание лекарственных средств за средства второго транша
Исходные данные – 05.05.2026 у дистрибьютора приобретено 15 флаконов алтеплазы (включена в Государственный реестр лекарственных средств) по 27 900,00 грн, всего 418 500,00 грн, в том числе НДС 7 % – 27 378,50 грн. На лечение списано в мае 5 флаконов, в июне 6, в июле 4.
Расчёт – май: 5 × 27 900,00 = 139 500,00 грн; июнь: 6 × 27 900,00 = 167 400,00 грн; июль: 4 × 27 900,00 = 111 600,00 грн.
| № | Содержание операции | Дт | Кт | Сумма, USD | Сумма, грн |
|---|---|---|---|---|---|
| 1 | 05.05 Оприходована алтеплаза (без НДС) | 201 | 631 | – | 391 121,50 |
| 2 | 05.05 Налоговый кредит по НДС | 6442 | 631 | – | 27 378,50 |
| 3 | 05.05 Налоговые обязательства (условная продажа) включены в стоимость | 201 | 6435 | – | 27 378,50 |
| 4 | 05.05 Оплачено дистрибьютору | 631 | 311 | – | 418 500,00 |
| 5 | 31.05 Списано на лечение 5 флаконов | 231 | 201 | – | 139 500,00 |
| 6 | 31.05 Признан доход в сумме списанных лекарств | 483 | 718 | – | 139 500,00 |
| 7 | 30.06 Списано на лечение 6 флаконов | 231 | 201 | – | 167 400,00 |
| 8 | 30.06 Признан доход в сумме списанных лекарств | 483 | 718 | – | 167 400,00 |
| 9 | 31.07 Списано на лечение 4 флакона | 231 | 201 | – | 111 600,00 |
| 10 | 31.07 Признан доход, счёт 483 закрыт | 483 | 718 | – | 111 600,00 |
На счёте 311 по траншу 2 остаётся 14 067,00 грн (9 500,00 + 5 000,00 – 433,00). Эта сумма также является финансовым результатом КНП по курсовым операциям.
Мнение автора. Законодательство не содержит чёткой нормы о том, как сочетать курсовые разницы с целевым финансированием в КНП, поэтому предлагаем подход, который подтверждается практикой.
Счёт 483 можно представить как «обязательство перед донором». Он фиксирует, сколько гривен стоила помощь в день поступления, и не меняется, как бы ни колебался курс. Курсовые разницы – это результат «жизни» валюты на счёте КНП, поэтому они попадают в доходы или расходы самого учреждения, а не в сумму помощи.
Обязательство перед донором закрывается только тогда, когда средства использованы по назначению. Для лекарств – постепенно, по мере списания. Для оборудования – сразу при вводе в эксплуатацию: сумма переходит на счёт 424, а оттуда доход признаётся частями в течение всего срока службы вместе с износом.
Если же после продажи валюты гривен оказалось меньше, чем учитывается на счёте 483, потери можно покрыть за счёт благотворительных средств записью Дт 483 Кт 719, если договор с донором относит такие потери к расходам на цель гранта. Тогда счёт 483 закроется ровно тогда, когда будет использована последняя гривна помощи. Выбранный подход советуем закрепить в учётной политике учреждения.
Когда закрывается счёт 483
| Параметр | Транш 1, аппарат | Транш 2, лекарства |
|---|---|---|
| Момент закрытия 483 | единовременно, 25.03, при вводе в эксплуатацию | постепенно, по мере списания, окончательно 31.07 |
| Куда переходит сумма с 483 | на 424 «Безвозмездно полученные необоротные активы» | сразу в доход 718 |
| Как признаётся доход | с 424 на 745 ежемесячно в сумме износа в течение 60 месяцев | с 483 на 718 в сумме списанных лекарств |
| Финансовый результат по курсовым операциям | 7 154,00 грн | 14 067,00 грн |
Сделаем вывод.
Курсовые разницы и результат продажи валюты являются доходами и расходами КНП и сумму целевого финансирования на счёте 483 не меняют. Счёт 483 закрывается только по мере использования помощи.
Для необоротных активов 483 закрывается единовременно при вводе в эксплуатацию с переносом на 424, а доход признаётся в течение срока службы. Для лекарственных средств 483 закрывается постепенно, по мере их списания.
Как и когда отчитываться за валютную помощь
Если средства от иностранного партнёра имеют официальный статус гуманитарной помощи в соответствии с Законом Украины «О гуманитарной помощи» от 22.10.1999 № 1192-XIV, у бухгалтера появляется дополнительная обязанность – подавать регулярную отчётность. Чтобы не запутаться в требованиях, ориентируйтесь на такие сроки.
- Ежемесячно до 5 числа подаётся промежуточный отчёт о наличии и распределении гуманитарной помощи в иностранной валюте. Его направляют в Минсоцполитики и в территориальный орган ГНС по местонахождению ежемесячно – пока полученная помощь не будет использована полностью.
- В течение 5 рабочих дней после полного использования средств подаётся итоговый отчёт об их целевом использовании. Это требование зафиксировано в п. 7 Порядка использования гуманитарной помощи в виде средств в иностранной валюте, утверждённого постановлением КМУ от 22.03.2000 № 542. Поскольку отдельного бланка для валютного отчёта не утверждено, на практике его составляют в произвольной форме, взяв за основу формы, утверждённые приказом Минсоцполитики «Об утверждении форм отчётов о наличии и распределении гуманитарной помощи и Инструкции по их заполнению» от 31.07.2020 № 539.
- Ежегодно гуманитарную помощь отражают в Отчёте об использовании доходов (прибылей) неприбыльной организации, форма которого утверждена приказом Минфина от 17.06.2016 № 553, с Приложением ГП. Порядок его заполнения – отдельная большая тема, поэтому подробно рассмотрим её в другом материале.
Обратите внимание – отчёты в Минсоцполитики и Приложение ГП касаются только гуманитарной помощи. Если средства поступили как обычная благотворительная помощь, их отражают в Отчёте об использовании доходов (прибылей) неприбыльной организации без Приложения ГП, а об использовании средств отчитываются непосредственно перед донором на условиях, прописанных в договоре. Именно поэтому советуем с первого дня вести каждый грант по отдельному источнику финансирования – это позволяет сформировать любую справку или отчёт за несколько кликов без ручных выборок.
Мини-практикум: как отразить в KBS Бухгалтерия коммунального предприятия продажу валюты благотворительного гранта
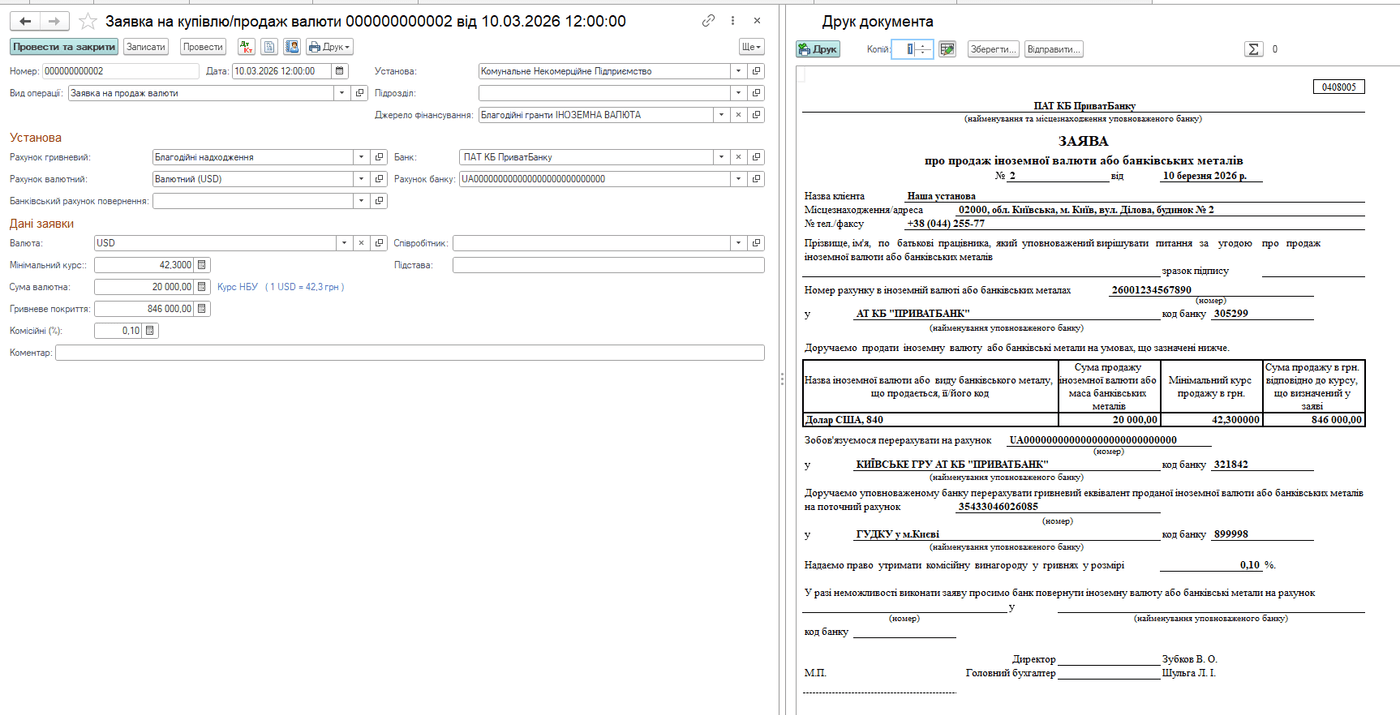
Кейс. 10.03.2026 КНП продаёт 20 000 USD транша 1 по курсу НБУ 42,30 грн/USD, комиссия банка – 0,1 %.
Создайте заявку на продажу валюты
Грошові кошти, зобов’язання → Банк → Заявка на купівлю/продаж валюти → Створити
- Вид операції → Заявка на продаж валюти
- Джерело фінансування → Благодійні гранти ІНОЗЕМНА ВАЛЮТА
- Рахунок гривневий и Рахунок валютний → счета учреждения
- Валюта → USD
- Мінімальний курс → 42,30
- Сума валютна → 20 000,00
- Комісійні (%) → 0,10
Печатная форма заявки формируется кнопкой «Друк».
Создайте документ купли-продажи валюты
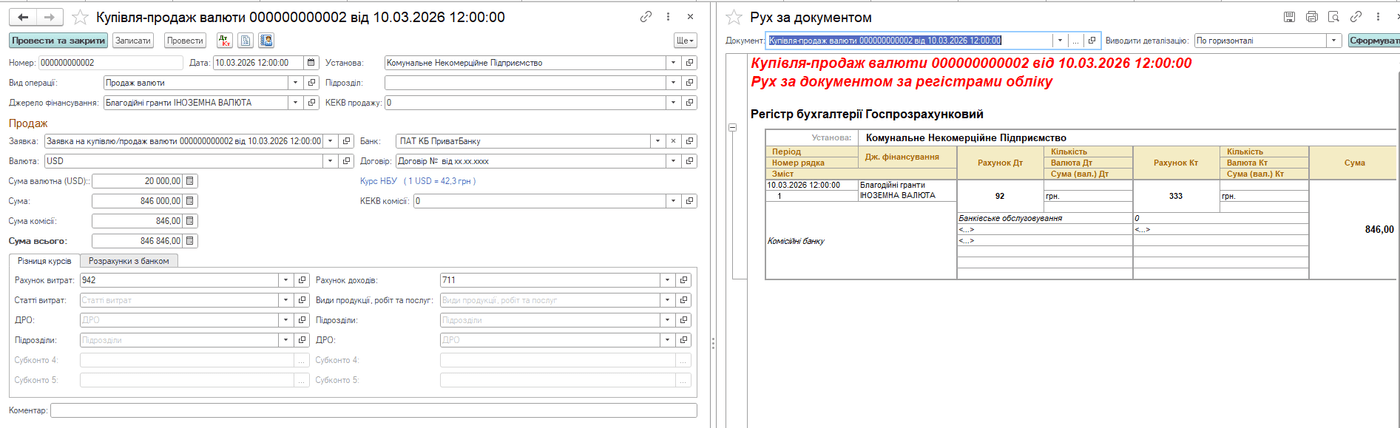
Грошові кошти, зобов’язання → Банк → Купівля/продаж валюти → Створити
- Вид операції → Продаж валюти
- Заявка → выберите заявку из шага 1, документ заполнится автоматически
- Вкладка «Розрахунки з банком» → Рахунок взаєморозрахунків 333
- Вкладка «Різниця курсів» → Рахунок витрат 942, Рахунок доходів 711
Строка 1 – Дт 92 – Кт 333 – 846,00 грн – комиссия банка.
Отразите списание валюты в банковской выписке
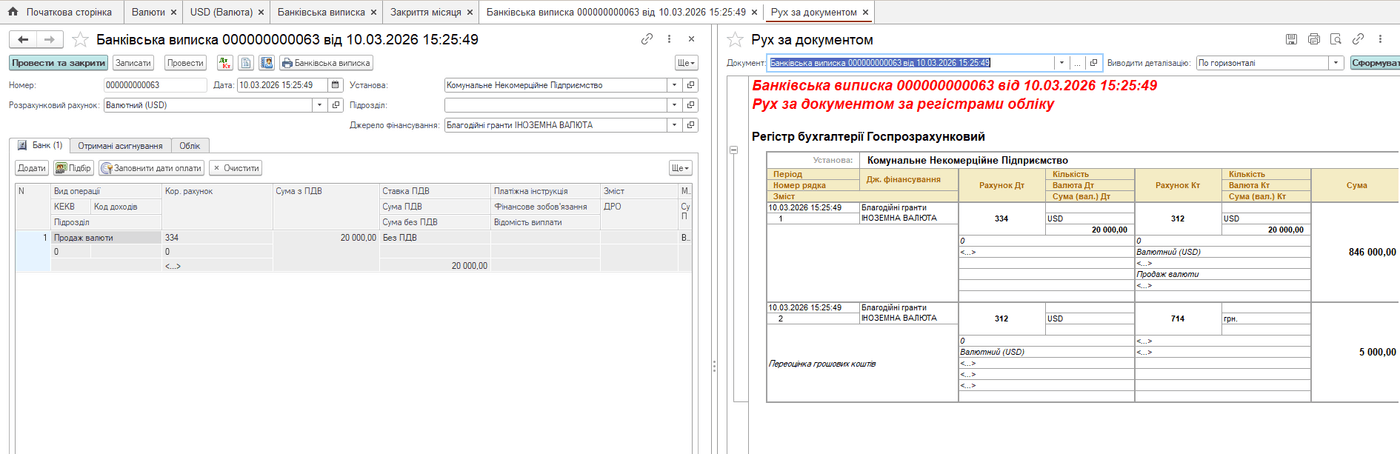
Грошові кошти, зобов’язання → Банк → Банківська виписка → Створити
- Розрахунковий рахунок → Валютний (USD)
- Вид операції → Продаж валюти
- Кор. рахунок → 334
- Сума → 20 000,00
Строка 1 – Дт 334 – Кт 312 – 846 000,00 грн (20 000 USD) – передана валюта для продажи.
Строка 2 – Дт 312 – Кт 714 – 5 000,00 грн – переоценка денежных средств на дату операции.
Отразите зачисление гривны в банковской выписке
- Розрахунковий рахунок → гривневый счёт для благотворительных средств
- Вид операції → Зараховано кошти від продажу валюти
- Кор. рахунок → 333
- Сума → 845 154,00
Строка 1 – Дт 311 – Кт 333 – 845 154,00 грн – зачислены средства от продажи валюты.
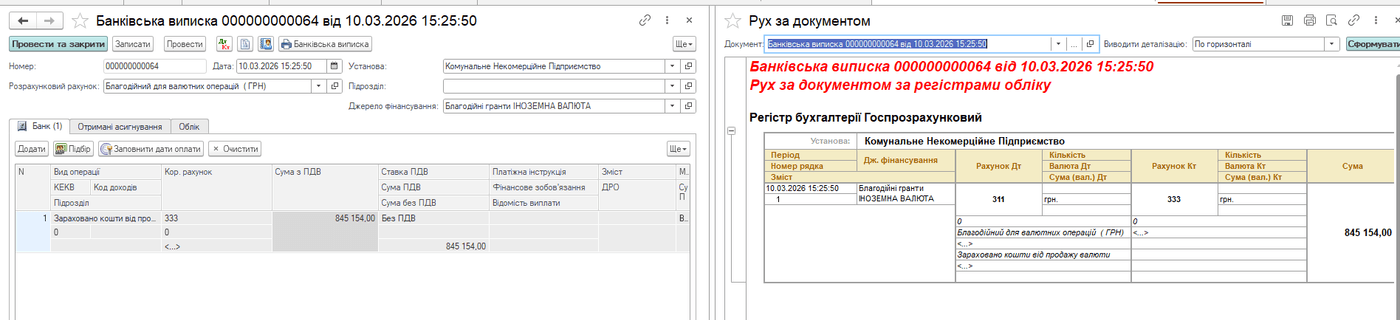
Закройте транзитные счета операцией, введённой вручную
Строка 1 – Дт 333 – Кт 334 – 846 000,00 грн (20 000 USD) – закрытие транзитных счетов по продаже валюты.
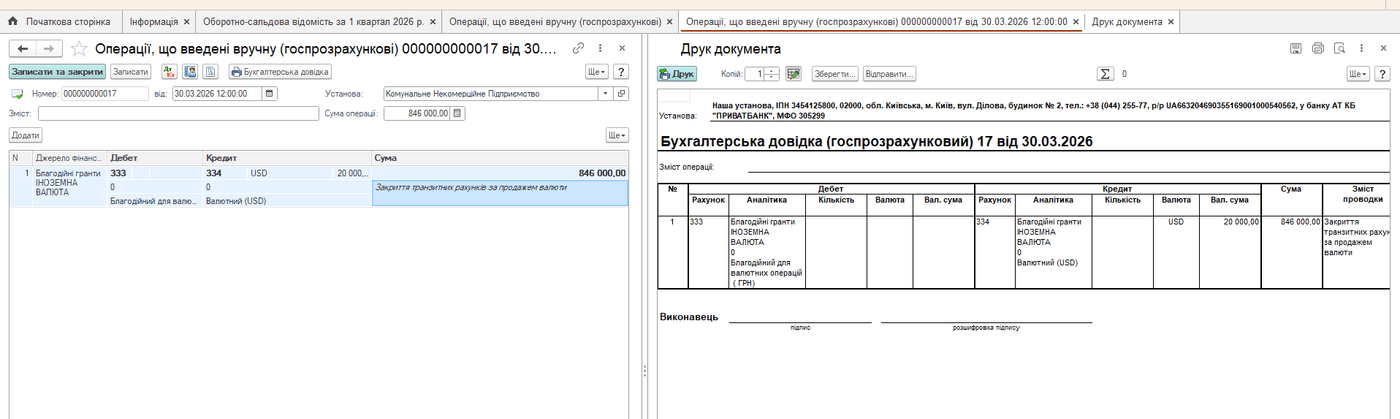
Важно. При ручном закрытии транзитных счетов проверьте две вещи. Во-первых, в дебете и кредите проводки должен быть указан один и тот же источник финансирования гранта, иначе остаток помощи по источникам «собьётся». Во-вторых, по кредиту счёта 334 нужно заполнить не только сумму в гривне, но и сумму в валюте (в примере – 20 000,00 USD). Без неё счёт 334 закроется в гривне, но валюта на нём останется.
Проверьте оборотно-сальдовую ведомость
Сформируйте оборотно-сальдовую ведомость за квартал с отбором по источнику финансирования «Благодійні гранти ІНОЗЕМНА ВАЛЮТА». Счета 333 и 334 должны равняться нулю. Разница между сальдо счёта 311 и счёта 483 равна финансовому результату по курсовым операциям.
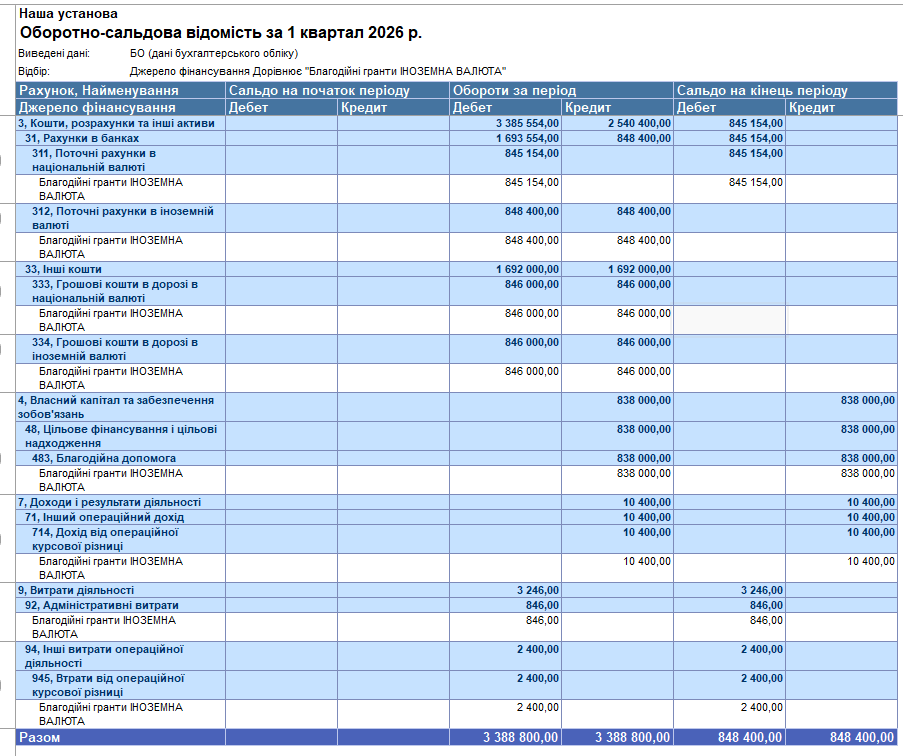
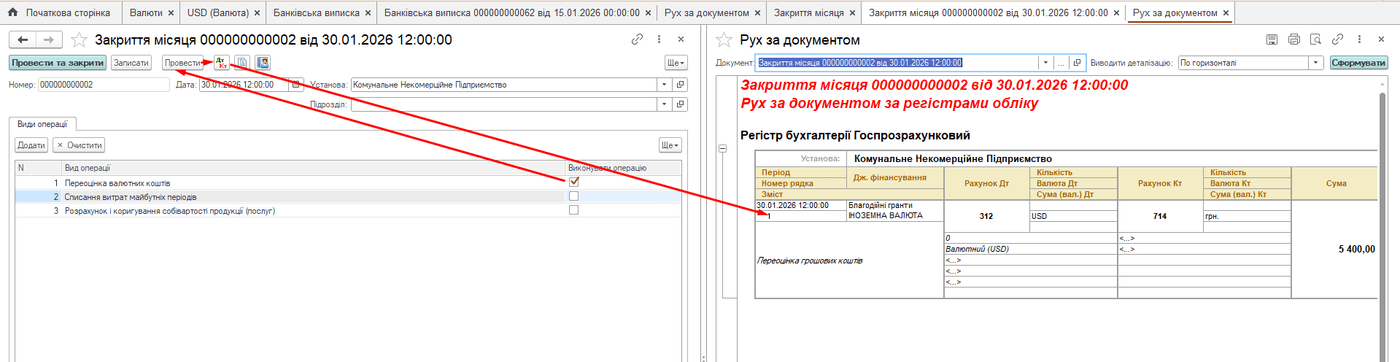
Обратите внимание – курсовую разницу на дату продажи KBS Бухгалтерия коммунального предприятия определяет автоматически в банковской выписке, а на конец месяца переоценивает валютные средства документом «Закриття місяця» с операцией «Переоцінка валютних коштів». Источник финансирования переходит из документа в документ, поэтому результат виден отдельно по каждому гранту. Закрытие счетов 333 и 334 между собой пока выполняют операцией, введённой вручную, поэтому оборотно-сальдовую ведомость стоит проверять после каждой продажи валюты.
При учёте валютной благотворительной помощи важно разграничивать монетарные и немонетарные статьи, следить за курсами, вовремя закрывать транзитные счета и признавать доход по мере использования помощи. Если же каждый грант вести по отдельному источнику финансирования, учёт и отчётность перед благотворителем становятся значительно проще.
Если у вас возникли вопросы по отражению этих операций в программе, обращайтесь в отдел поддержки программных продуктов KBS. С вами будут работать консультанты с практическим опытом работы в бухгалтерии учреждений здравоохранения.
Как всегда, сложные вопросы имеют простые решения, когда есть надёжная поддержка от компании Системы для Бизнеса.
Типовая корреспонденция счетов по учёту благотворительной помощи в иностранной валюте в КНП ЗОЗ приведена в Приложении (PDF, на украинском языке).
С уважением,
Наталья ХОМИЧ
Руководитель отдела внедрения и сопровождения
программных продуктов KBS
Экспертная поддержка КНП ЗОЗ
ООО «Системы для бизнеса»
sys2biz.com.ua

Комментариев пока нет ...