


Имущество без цены: как КНП ЗОЗ оприходовать благотворительную помощь
Благотворительная помощь давно стала частью жизни КНП/КНТ ЗОЗ, но вместе с оборудованием бухгалтерия часто получает документы без цены. Разбираем, как оценить такое имущество собственной комиссией по справедливой стоимости, какие счета выбрать — 483 или сразу 424, и показываем оприходование генератора в KBS с проводками.
Нормативная база: что регулирует оприходование благотворительной помощи
Законодатели, как всегда, не дают бухгалтерам «скучать», поэтому кроме самих операций стоит следить и за актуальностью нормативных документов. Вот перечень, на который опирается алгоритм ниже:
- Закон Украины «О бухгалтерском учете и финансовой отчетности в Украине» от 16.07.1999 № 996-XIV;
- НП(С)БУ 7 «Основные средства», утвержденное приказом Минфина от 27.04.2000 № 92;
- НП(С)БУ 9 «Запасы», утвержденное приказом Минфина от 20.10.1999 № 246;
- НП(С)БУ 15 «Доход», утвержденное приказом Минфина от 29.11.1999 № 290;
- П(С)БУ 19 «Объединение предприятий», утвержденное приказом Минфина от 07.07.1999 № 163 (в части оценки справедливой стоимости);
- Инструкция о применении Плана счетов бухгалтерского учета, утвержденная приказом Минфина от 30.11.1999 № 291;
- Методические рекомендации по бухгалтерскому учету основных средств, утвержденные приказом Минфина от 30.09.2003 № 561;
- Налоговый кодекс Украины от 02.12.2010 № 2755-VI (в частности пп. 133.4.2);
- Закон Украины «О благотворительной деятельности и благотворительных организациях» от 05.07.2012 № 5073-VI.
Ссылки на официальные тексты — в разделе «Источники» в конце статьи.
Приемка и оценка безвозмездно полученного имущества
Шаг 1. Приказ о создании комиссии
Руководитель КНП ЗОЗ издает приказ о создании комиссии. Типовой состав: председатель — заместитель директора по экономическим вопросам; члены — главный бухгалтер, медицинский инженер, заведующий отделением, которое получает имущество.
Шаг 2. Определение справедливой стоимости
Комиссия проводит физический осмотр имущества, проверяет комплектность, наличие технической документации и работоспособность.
Новое имущество оценивают по данным Prozorro (аналогичные закупки за последние 1–3 месяца), официальным прайс-листам поставщиков и данным государственных реестров медицинских изделий.
Имущество, бывшее в эксплуатации (б/у), согласно Приложению к П(С)БУ 19 комиссия оценивает по рыночной стоимости подобного имущества в аналогичном состоянии, а при отсутствии рыночных данных — по современной восстановительной стоимости (стоимости приобретения нового аналога) за вычетом физического и морального износа на дату оценки.
Внимание. Сумму амортизации, начисленную предыдущим владельцем (дарителем), на баланс КНП не переносят. Например, в документах передающей стороны указано: первоначальная стоимость — 800 000 грн, износ — 300 000 грн, остаточная стоимость — 500 000 грн. Комиссия не отражает в учете износ 300 000 грн — объект зачисляют исключительно по справедливой стоимости (в этом примере — 500 000 грн, если она признана справедливой).
Все источники оценки (распечатки Prozorro, прайсы, расчет износа) прилагают к Акту оценки. Его подписывают члены комиссии и утверждает руководитель КНП — именно этот документ защищает учреждение от претензий контролирующих органов.
Шаг 3. Оформление первичных документов
Чтобы без проблем поставить имущество на учет и защитить учреждение во время проверок, соберите полный комплект документов:
- Документ от благотворителя (накладная или акт) — даже если в нем указано только количество.
- Акт оценки комиссии — с расчетом и обоснованием справедливой стоимости.
- Акт приема-передачи ОС — по типовой форме, утвержденной приказом Минфина от 13.09.2016 № 818, или по собственной форме учреждения.
- Акт ввода в эксплуатацию — документ, который официально вводит имущество в работу и запускает отсчет амортизации.
Прямая речь. П. 10 НП(С)БУ 7 «Основные средства»: «Первоначальной стоимостью безвозмездно полученных основных средств является их справедливая стоимость на дату получения с учетом расходов, предусмотренных пунктом 8 этого Положения (стандарта)». Для запасов аналогичное правило закрепляет п. 12 НП(С)БУ 9 «Запасы».
Вывод. Оценка комиссией по справедливой стоимости легитимна и не требует стороннего оценщика. Главное — обосновать цену (Prozorro, прайсы, реестры медицинских изделий) и зафиксировать ее в Акте оценки.
Бухгалтерское отражение полученной благотворительной помощи
На практике КНП применяют два основных подхода к учету безвозмездно полученных основных средств (необоротных активов в натуре). Выбор зависит от того, как именно оформлено поступление и что закреплено в учетной политике КНП.
Кейс: газовый генератор Generac SG 068 INDUSTRIAL
Исходные данные. КНП получило от благотворительного фонда газовый генератор Generac SG 068 INDUSTRIAL. Комиссия признала справедливую стоимость — 32 100 000,00 грн. Монтаж генератора выполнен за собственные средства КНП — 270 000,00 грн. Срок полезного использования — 5 лет (60 мес.), метод амортизации — прямолинейный.
Первоначальная стоимость. Согласно п. 8, 10 НП(С)БУ 7 расходы на монтаж, оплаченные за собственные средства, включают в первоначальную стоимость объекта независимо от источника финансирования: 32 100 000 + 270 000 = 32 370 000,00 грн.
Расчет. Амортизация на всю первоначальную стоимость: 32 370 000 / 60 = 539 500,00 грн/мес. Доход признают только на безвозмездно полученную долю: 32 100 000 / 60 = 535 000,00 грн/мес. Разница — 4 500,00 грн/мес. — реальный расход КНП, приходящийся на самостоятельно профинансированный монтаж.
Вариант 1. Через счет 483 «Благотворительная помощь»
Этот подход предполагает, что любая благотворительная помощь сначала отражается как целевое финансирование на счете 483. Далее, при вводе объекта в эксплуатацию, сумма капитальных инвестиций переносится на счет 424 «Безвозмездно полученные необоротные активы».
Почему это важно: такой двухшаговый алгоритм соответствует методологии заполнения отчета 1-НС (Таблица 4, строка 4.3.2), где отражается движение именно целевого финансирования и безвозмездно полученных необоротных активов.
| № | Содержание операции | Дт | Кт | Сумма, грн | НП(С)БУ / приказ № 291 | Отчет 1-НС |
|---|---|---|---|---|---|---|
| 1 | Получен генератор в натуре как благотворительная помощь (целевое финансирование) | 1521 | 483 | 32 100 000,00 | НП(С)БУ 15, п. 17 | Таблица 3 |
| 2 | Включены расходы на монтаж (собственные средства КНП) | 1521 | 631 | 270 000,00 | НП(С)БУ 7, п. 8 | Таблица 3 |
| 3 | Генератор введен в эксплуатацию (первоначальная стоимость 32 370 000 грн) | 104 | 1521 | 32 370 000,00 | Приказ № 291 | Таблица 10 |
| 3а | Одновременно: капитальные инвестиции за счет благотворительной помощи переведены на безвозмездно полученные необоротные активы | 483 | 424 | 32 100 000,00 | НП(С)БУ 15, п. 18 | Таблица 4, строка 4.3.2 |
| 4 | Ежемесячно: начислена амортизация на полную первоначальную стоимость (32 370 000 / 60) | 91 (92, 231) | 131 | 539 500,00 | НП(С)БУ 7, п. 22–29 | Таблицы 5.1, 10 |
| 5 | Ежемесячно: признан доход пропорционально безвозмездной доле (32 100 000 / 60) | 424 | 745 | 535 000,00 | НП(С)БУ 15, п. 18 | Таблица 4, строка 4.3.2 |
Вариант 2. Прямое отражение через счет 424
Этот вариант применяют, когда объект передается непосредственно в натуре как капитальный актив без промежуточного зачисления на счета целевого финансирования (например, по прямому акту приема-передачи ОС от донора), или в других случаях, если это предусмотрено учетной политикой.
| № | Содержание операции | Дт | Кт | Сумма, грн | НП(С)БУ / приказ № 291 | Отчет 1-НС |
|---|---|---|---|---|---|---|
| 1 | Получен генератор в натуре по справедливой стоимости непосредственно в дополнительный капитал | 1521 | 424 | 32 100 000,00 | НП(С)БУ 7, п. 10 | Таблица 3 |
| 2 | Включены расходы на монтаж за собственные средства | 1521 | 631 | 270 000,00 | НП(С)БУ 7, п. 8 | Таблица 3 |
| 3 | Генератор введен в эксплуатацию | 104 | 1521 | 32 370 000,00 | Приказ № 291 | Таблица 10 |
| 4 | Ежемесячно: начислена амортизация | 91 (92, 231) | 131 | 539 500,00 | НП(С)БУ 7, п. 22–29 | Таблицы 5.1, 10 |
| 5 | Ежемесячно: признан доход пропорционально безвозмездно полученной доле | 424 | 745 | 535 000,00 | НП(С)БУ 15, п. 18 | Таблица 4, строка 4.3.2 |
Какой вариант выбрать
- Вариант 1 (Дт 1521 – Кт 483 с последующим Дт 483 – Кт 424) — более универсальный, если учреждение ведет детализированный учет всех видов целевого финансирования и благотворительности на счете 483. Это упрощает составление отчета 1-НС.
- Вариант 2 (Дт 1521 – Кт 424 напрямую) — классическая прямая проводка для безвозмездно полученных ОС, которая сокращает количество учетных записей.
Какой бы вариант вы ни выбрали, закрепите его в приказе об учетной политике — и применяйте последовательно.
Мини-практикум: оприходование генератора в программе «Бухгалтерия коммунального предприятия» KBS
Кейс. Генератор оценен комиссией в 32 100 000 грн; монтаж на 270 000 грн оплачен за собственные средства и включен в первоначальную стоимость (32 370 000 грн).
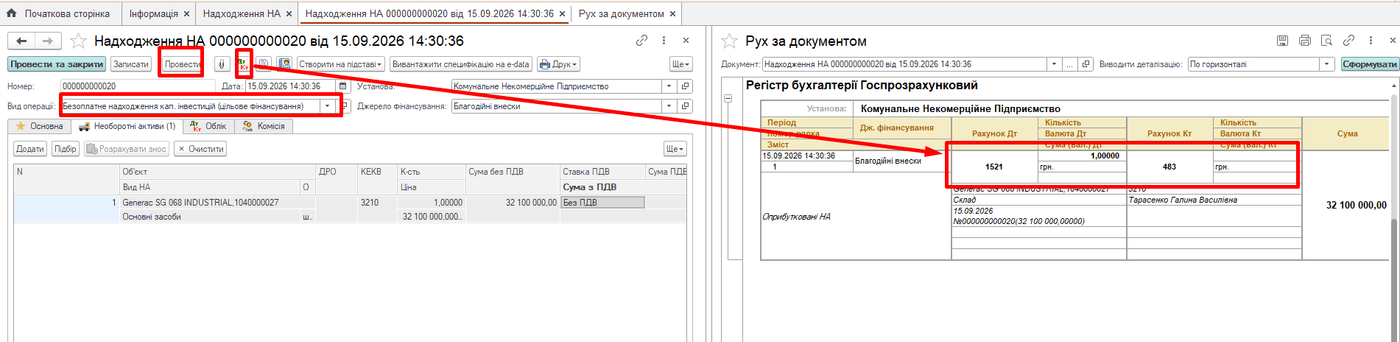
Шаг 1. Документ «Надходження НА»
Путь в программе: Необоротні активи → Документи → Надходження НА.
Вид операции — «Безоплатне надходження кап. інвестицій (цільове фінансування)»; источник финансирования — «Благодійні внески». На вкладке «Необоротні активи» добавьте объект (Generac SG 068 INDUSTRIAL) с суммой без НДС 32 100 000,00 (ставка НДС — «Без ПДВ»). После проведения документа сформируется проводка Дт 1521 – Кт 483 на эту сумму.
Стоимость монтажа (270 000,00 грн) оформите отдельным документом. Путь в программе: Послуги → Отримання послуг → Отримання послуг.
Вид операции — «Отримання послуг»; источник финансирования — «Платні послуги»; счет затрат — тот же объект на счете 1521 (Generac SG 068 INDUSTRIAL). Проводка: Дт 1521 – Кт 631.
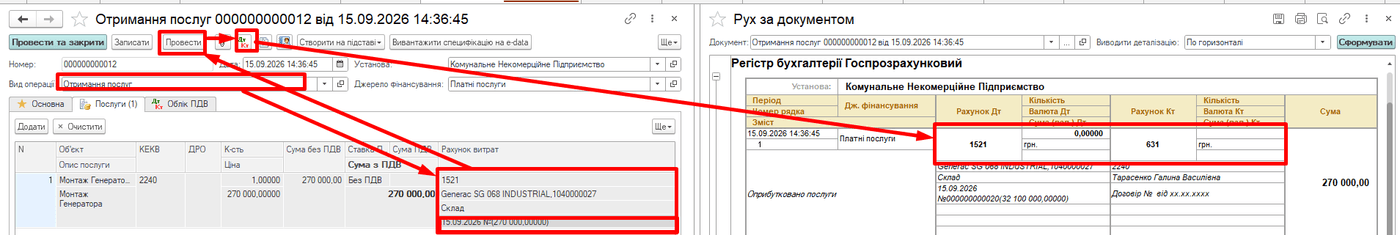
Обратите внимание. Поскольку далее применяются разные источники финансирования (благотворительные взносы и платные услуги), каждую сумму стоит вести отдельной партией счета 1521 — именно по этим двум партиям вы будете подбирать объект при вводе в эксплуатацию.
Шаг 2. Документ «Введення в експлуатацію»
Путь в программе: Необоротні активи → Документи → Введення в експлуатацію.
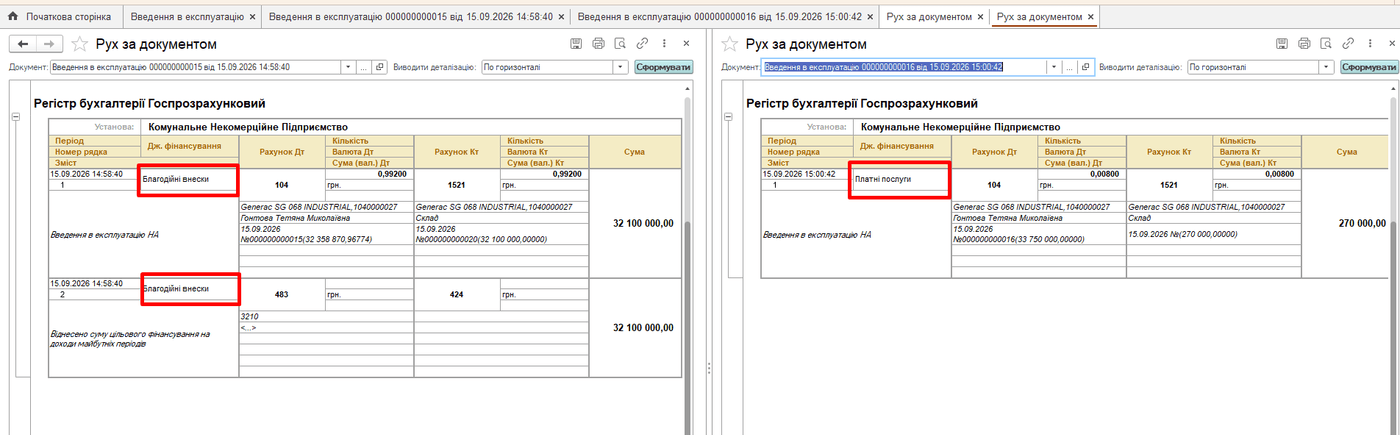
Вид операции — «Введення в експлуатацію основного засобу». Создайте два отдельных документа — по одному на каждую партию счета 1521:
- Документ 1 — партия «Благодійні внески». Счет учета 104, счет учета капитальных инвестиций 1521, счет целевого финансирования 483, счет износа 131, счет списания целевого финансирования 424, срок использования 5 лет, способ начисления амортизации — прямолинейный, способ отражения расходов по амортизации — «Нарахування зносу ОЗ 91 безоплатне надходження». Сумма — 32 100 000,00 грн.
- Документ 2 — партия «Платні послуги». Те же счета учета (104) и капитальных инвестиций (1521), способ отражения расходов по амортизации — «Нарахування зносу ОЗ 91 придбання». Сумма — 270 000,00 грн.
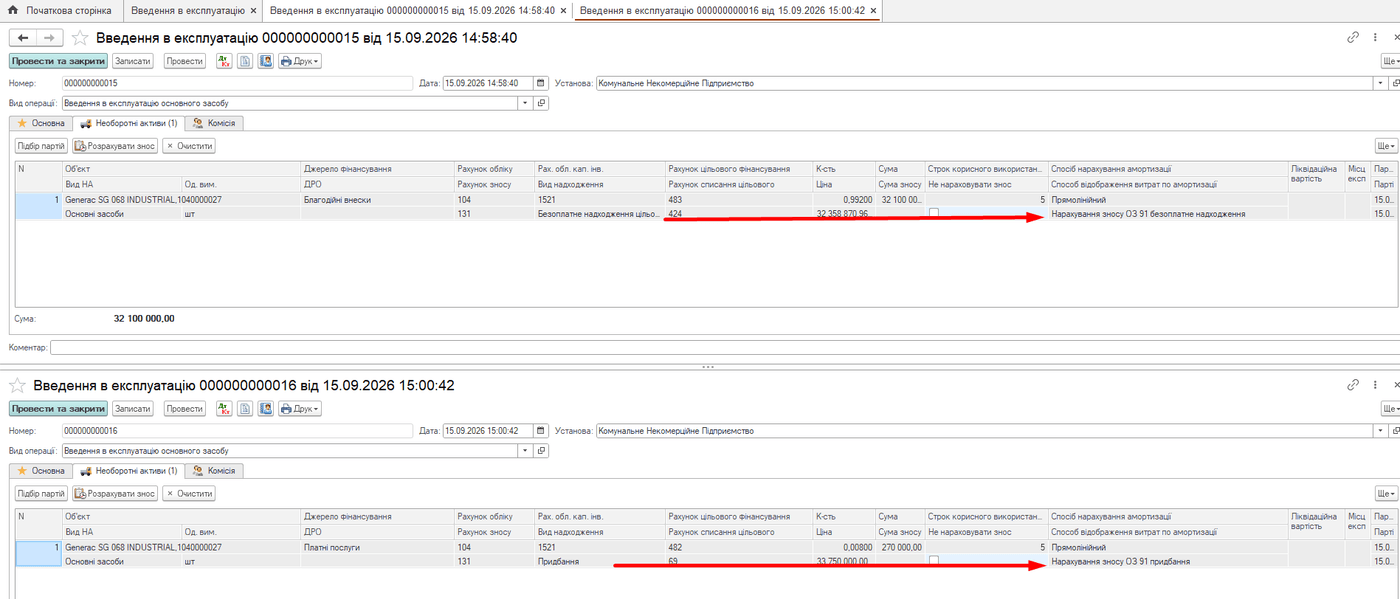
Вместе оба документа сформируют проводку Дт 104 – Кт 1521 на полную первоначальную стоимость (32 370 000,00 грн). При этом документ по партии «Благодійні внески» одновременно формирует запись Дт 483 – Кт 424 на сумму 32 100 000,00 грн (перевод целевого финансирования в дополнительный капитал):
Обратите внимание. Не подбирайте в табличной части одного документа одну и ту же номенклатурную единицу с разными партиями — это нарушает корректность расчета амортизации. Каждый документ ведет отдельную партию, а способ отражения расходов амортизации в каждом указывайте в соответствии с ее источником финансирования.
Шаг 3. Ежемесячное начисление износа
Путь в программе: Необоротні активи → Документи → Нарахування зносу.
На вкладке «Необоротні активи» выполните Обробки → «Заповнити та розрахувати» — программа рассчитает амортизацию отдельно по каждой партии и сразу сформирует нужные проводки:
- партия «Благодійні внески» — амортизация 535 000,00 грн (Дт 91 – Кт 131) и одновременно доход 535 000,00 грн (Дт 424 – Кт 745);
- партия «Платні послуги» — амортизация 4 500,00 грн (Дт 91 – Кт 131) без признания дохода: это реальный расход КНП за счет собственных средств на монтаж.
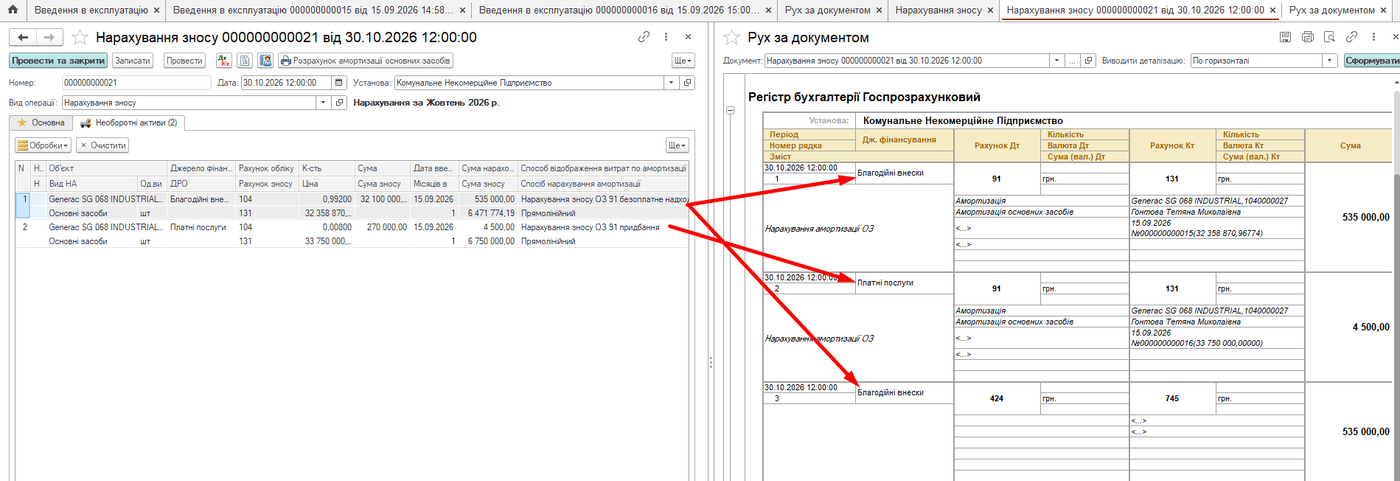
Обратите внимание. Программа автоматически синхронизирует доход (Дт 424 – Кт 745) с суммой ежемесячной амортизации только для партии, полученной безвозмездно, — вручную пересчитывать не нужно.
Итоги
Пример с генератором наглядно показывает, почему для КНП ЗОЗ стоит выбирать специализированное украинское программное обеспечение, а не универсальную бухгалтерскую программу:
- Готовые виды операций и аналитика под законодательство КНП. «Безвозмездное поступление кап. инвестиций (целевое финансирование)», источники финансирования «Благотворительные взносы» / «Платные услуги», способы амортизации «безвозмездное поступление» и «приобретение» — все это уже настроено в программе, а не придумывается бухгалтером каждый раз заново.
- Автоматическая запись Дт 483 – Кт 424. Программа сама формирует ее при вводе в эксплуатацию — без риска забыть эту проводку или посчитать сумму вручную с ошибкой.
- Корректное распределение амортизации и дохода по партиям. Когда один объект частично профинансирован благотворительностью, а частично — собственными средствами, программа отдельно считает 535 000,00 грн (с признанием дохода) и 4 500,00 грн (без признания дохода). Вручную такое разделение легко перепутать.
- Готовность к отчету 1-НС. Каждая проводка уже привязана к нужной таблице и строке отчета (Таблица 3, Таблица 10, Таблица 4 строка 4.3.2), поэтому заполнение отчетности не превращается в отдельный квест.
Если у вас возникли вопросы по оприходованию, оценке безвозмездно полученного имущества или отражению таких операций в программе, обращайтесь в отдел поддержки программных продуктов KBS. С вами будут работать консультанты с практическим опытом в бухгалтерии КНП, которые помогут настроить все алгоритмы быстро и правильно.
Как всегда, сложные вопросы имеют простые решения, когда есть надежная поддержка от компании «Системы для бизнеса».
С уважением,
Наталья ХОМИЧ
Руководитель отдела внедрения и сопровождения
программных продуктов KBS
Экспертная поддержка КНП ЗОЗ
ООО «Системы для бизнеса»
sys2biz.com.ua
Читайте также
- Учет программного обеспечения и КЭП в КНП/КНТ ЗОЗ: от лицензии до амортизации
- Уставный капитал КНП ЗОЗ: учет без ошибок
- Переход из КНП в КНТ: как отразить имущество в балансе
- Годовая инвентаризация 2026: сроки, приказ и пошаговая инструкция
- Учет благотворительной помощи в иностранной валюте в бюджете
Источники
- Закон Украины «О бухгалтерском учете и финансовой отчетности в Украине» от 16.07.1999 № 996-XIV
- НП(С)БУ 7 «Основные средства» (пп. 8, 10, 22–29)
- НП(С)БУ 9 «Запасы» (п. 12)
- НП(С)БУ 15 «Доход» (пп. 17, 18)
- П(С)БУ 19 «Объединение предприятий» (Приложение — оценка справедливой стоимости)
- Инструкция о применении Плана счетов бухгалтерского учета (приказ Минфина от 30.11.1999 № 291)
- Методические рекомендации по бухгалтерскому учету основных средств (приказ Минфина от 30.09.2003 № 561)
- Налоговый кодекс Украины (пп. 133.4.2)
- Закон Украины «О благотворительной деятельности и благотворительных организациях» от 05.07.2012 № 5073-VI

Комментариев пока нет ...