


Майно без ціни: як КНП ЗОЗ оприбуткувати благодійну допомогу
Благодійна допомога давно стала частиною життя КНП/КНТ ЗОЗ, але разом з обладнанням бухгалтерія часто отримує документи без ціни. Розбираємо, як оцінити таке майно власною комісією за справедливою вартістю, які рахунки обрати — 483 чи одразу 424, і показуємо оприбуткування генератора в KBS з проводками.
Нормативна база: що регулює оприбуткування благодійної допомоги
Законодавці, як завжди, не дають бухгалтерам «сумувати», тож окрім самих операцій варто стежити й за актуальністю нормативних документів. Ось перелік, на який спирається алгоритм нижче:
- Закон України «Про бухгалтерський облік та фінансову звітність в Україні» від 16.07.1999 № 996-XIV;
- НП(С)БО 7 «Основні засоби», затверджене наказом Мінфіну від 27.04.2000 № 92;
- НП(С)БО 9 «Запаси», затверджене наказом Мінфіну від 20.10.1999 № 246;
- НП(С)БО 15 «Дохід», затверджене наказом Мінфіну від 29.11.1999 № 290;
- П(С)БО 19 «Об’єднання підприємств», затверджене наказом Мінфіну від 07.07.1999 № 163 (у частині оцінки справедливої вартості);
- Інструкція про застосування Плану рахунків бухгалтерського обліку, затверджена наказом Мінфіну від 30.11.1999 № 291;
- Методичні рекомендації з бухгалтерського обліку основних засобів, затверджені наказом Мінфіну від 30.09.2003 № 561;
- Податковий кодекс України від 02.12.2010 № 2755-VI (зокрема пп. 133.4.2);
- Закон України «Про благодійну діяльність та благодійні організації» від 05.07.2012 № 5073-VI.
Посилання на офіційні тексти — у розділі «Джерела» наприкінці статті.
Приймання та оцінка безоплатно отриманого майна
Крок 1. Наказ про створення комісії
Керівник КНП ЗОЗ видає наказ про створення комісії. Типовий склад: голова — заступник директора з економічних питань; члени — головний бухгалтер, медичний інженер, завідувач відділення, яке отримує майно.
Крок 2. Визначення справедливої вартості
Комісія проводить фізичний огляд майна, перевіряє комплектність, наявність технічної документації та працездатність.
Нове майно оцінюють за даними Prozorro (аналогічні закупівлі за останні 1–3 місяці), офіційними прайс-листами постачальників та даними державних реєстрів медичних виробів.
Майно, що було в експлуатації (б/в), за Додатком до П(С)БО 19 комісія оцінює за ринковою вартістю подібного майна в аналогічному стані, а за відсутності ринкових даних — за сучасною відновлювальною вартістю (вартістю придбання нового аналога) за вирахуванням фізичного та морального зносу на дату оцінки.
Увага. Суму амортизації, нараховану попереднім власником (дарувальником), на баланс КНП не переносять. Наприклад, у документах надавача зазначено: первісна вартість — 800 000 грн, знос — 300 000 грн, залишкова вартість — 500 000 грн. Комісія не відображає в обліку знос 300 000 грн — об’єкт зараховують виключно за справедливою вартістю (у цьому прикладі — 500 000 грн, якщо її визнано справедливою).
Усі джерела оцінки (роздруківки Prozorro, прайси, розрахунок зносу) додають до Акта оцінки. Його підписують члени комісії та затверджує керівник КНП — саме цей документ захищає заклад від претензій контролюючих органів.
Крок 3. Оформлення первинних документів
Щоб без проблем поставити майно на облік та захистити заклад під час перевірок, зберіть повний комплект документів:
- Документ від благодійника (накладна або акт) — навіть якщо в ньому вказана лише кількість.
- Акт оцінки комісії — з розрахунком та обґрунтуванням справедливої вартості.
- Акт приймання-передачі ОЗ — за типовою формою, затвердженою наказом Мінфіну від 13.09.2016 № 818, або за власною формою закладу.
- Акт введення в експлуатацію — документ, який офіційно ставить майно в робочий стрій та запускає відлік амортизації.
Пряма мова. П. 10 НП(С)БО 7 «Основні засоби»: «Первісною вартістю безоплатно отриманих основних засобів є їх справедлива вартість на дату отримання з урахуванням витрат, передбачених пунктом 8 цього Положення (стандарту)». Для запасів аналогічне правило закріплює п. 12 НП(С)БО 9 «Запаси».
Висновок. Оцінка комісією за справедливою вартістю легітимна і не вимагає стороннього оцінювача. Головне — обґрунтувати ціну (Prozorro, прайси, реєстри медичних виробів) і зафіксувати її в Акті оцінки.
Бухгалтерське відображення отриманої благодійної допомоги
У практиці КНП застосовують два основні підходи до обліку безоплатно отриманих основних засобів (необоротних активів у натурі). Вибір залежить від того, як саме оформлено надходження та що закріплено в обліковій політиці КНП.
Кейс: газовий генератор Generac SG 068 INDUSTRIAL
Вихідні дані. КНП отримало від благодійного фонду газовий генератор Generac SG 068 INDUSTRIAL. Комісія визнала справедливу вартість — 32 100 000,00 грн. Монтаж генератора виконано за власні кошти КНП — 270 000,00 грн. Строк корисного використання — 5 років (60 міс.), метод амортизації — прямолінійний.
Первісна вартість. За п. 8, 10 НП(С)БО 7 витрати на монтаж, оплачені за власні кошти, включають до первісної вартості об’єкта незалежно від джерела фінансування: 32 100 000 + 270 000 = 32 370 000,00 грн.
Розрахунок. Амортизація на всю первісну вартість: 32 370 000 / 60 = 539 500,00 грн/міс. Дохід визнають лише на безоплатно отриману частку: 32 100 000 / 60 = 535 000,00 грн/міс. Різниця — 4 500,00 грн/міс. — реальна витрата КНП, що припадає на самостійно профінансований монтаж.
Варіант 1. Через рахунок 483 «Благодійна допомога»
Цей підхід передбачає, що будь-яка благодійна допомога спочатку відображається як цільове фінансування на рахунку 483. Надалі, під час введення об’єкта в експлуатацію, сума капітальних інвестицій переноситься на рахунок 424 «Безоплатно одержані необоротні активи».
Чому це важливо: такий двокроковий алгоритм відповідає методології заповнення звіту 1-НС (Таблиця 4, рядок 4.3.2), де відображається рух саме цільового фінансування та безоплатно одержаних необоротних активів.
| № | Зміст операції | Дт | Кт | Сума, грн | НП(С)БО / наказ № 291 | Звіт 1-НС |
|---|---|---|---|---|---|---|
| 1 | Отримано генератор у натурі як благодійну допомогу (цільове фінансування) | 1521 | 483 | 32 100 000,00 | НП(С)БО 15, п. 17 | Таблиця 3 |
| 2 | Включено витрати на монтаж (власні кошти КНП) | 1521 | 631 | 270 000,00 | НП(С)БО 7, п. 8 | Таблиця 3 |
| 3 | Введено генератор в експлуатацію (первісна вартість 32 370 000 грн) | 104 | 1521 | 32 370 000,00 | Наказ № 291 | Таблиця 10 |
| 3а | Одночасно: капітальні інвестиції за рахунок благодійної допомоги переведено на безоплатно одержані необоротні активи | 483 | 424 | 32 100 000,00 | НП(С)БО 15, п. 18 | Таблиця 4, рядок 4.3.2 |
| 4 | Щомісяця: нараховано амортизацію на повну первісну вартість (32 370 000 / 60) | 91 (92, 231) | 131 | 539 500,00 | НП(С)БО 7, п. 22–29 | Таблиці 5.1, 10 |
| 5 | Щомісяця: визнано дохід пропорційно безоплатній частці (32 100 000 / 60) | 424 | 745 | 535 000,00 | НП(С)БО 15, п. 18 | Таблиця 4, рядок 4.3.2 |
Варіант 2. Пряме відображення через рахунок 424
Цей варіант застосовують, коли об’єкт передається безпосередньо в натурі як капітальний актив без проміжного зарахування на рахунки цільового фінансування (наприклад, за прямим актом приймання-передачі ОЗ від донора), або в інших випадках, якщо це передбачено обліковою політикою.
| № | Зміст операції | Дт | Кт | Сума, грн | НП(С)БО / наказ № 291 | Звіт 1-НС |
|---|---|---|---|---|---|---|
| 1 | Отримано генератор у натурі за справедливою вартістю безпосередньо у додатковий капітал | 1521 | 424 | 32 100 000,00 | НП(С)БО 7, п. 10 | Таблиця 3 |
| 2 | Включено витрати на монтаж за власні кошти | 1521 | 631 | 270 000,00 | НП(С)БО 7, п. 8 | Таблиця 3 |
| 3 | Введено генератор в експлуатацію | 104 | 1521 | 32 370 000,00 | Наказ № 291 | Таблиця 10 |
| 4 | Щомісяця: нараховано амортизацію | 91 (92, 231) | 131 | 539 500,00 | НП(С)БО 7, п. 22–29 | Таблиці 5.1, 10 |
| 5 | Щомісяця: визнано дохід пропорційно безоплатно отриманій частці | 424 | 745 | 535 000,00 | НП(С)БО 15, п. 18 | Таблиця 4, рядок 4.3.2 |
Який варіант обрати
- Варіант 1 (Дт 1521 – Кт 483 з подальшим Дт 483 – Кт 424) — більш універсальний, якщо заклад веде деталізований облік усіх видів цільового фінансування та благодійності на рахунку 483. Це спрощує складання звіту 1-НС.
- Варіант 2 (Дт 1521 – Кт 424 напряму) — класичне пряме проведення для безоплатно отриманих ОЗ, яке скорочує кількість облікових записів.
Хоч би який варіант ви обрали, закріпіть його в наказі про облікову політику — і застосовуйте послідовно.
Міні-практикум: оприбуткування генератора в програмі «Бухгалтерія комунального підприємства» KBS
Кейс. Генератор оцінено комісією у 32 100 000 грн; монтаж на 270 000 грн оплачено за власні кошти й включено до первісної вартості (32 370 000 грн).
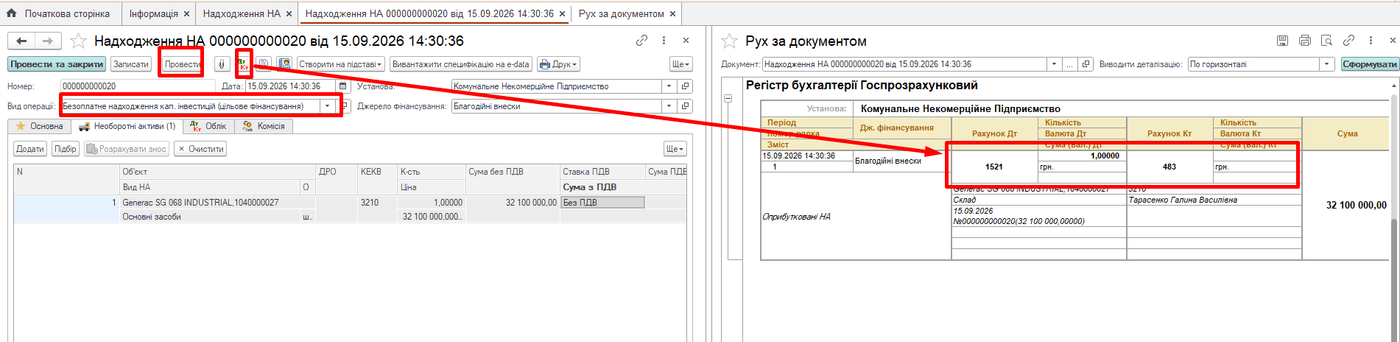
Крок 1. Документ «Надходження НА»
Шлях у програмі: Необоротні активи → Документи → Надходження НА.
Вид операції — «Безоплатне надходження кап. інвестицій (цільове фінансування)»; джерело фінансування — «Благодійні внески». На вкладці «Необоротні активи» додайте об’єкт (Generac SG 068 INDUSTRIAL) із сумою без ПДВ 32 100 000,00 (ставка ПДВ — «Без ПДВ»). Після проведення документа сформується проведення Дт 1521 – Кт 483 на цю суму.
Вартість монтажу (270 000,00 грн) оформіть окремим документом. Шлях у програмі: Послуги → Отримання послуг → Отримання послуг.
Вид операції — «Отримання послуг»; джерело фінансування — «Платні послуги»; рахунок витрат — той самий об’єкт на рахунку 1521 (Generac SG 068 INDUSTRIAL). Проведення: Дт 1521 – Кт 631.
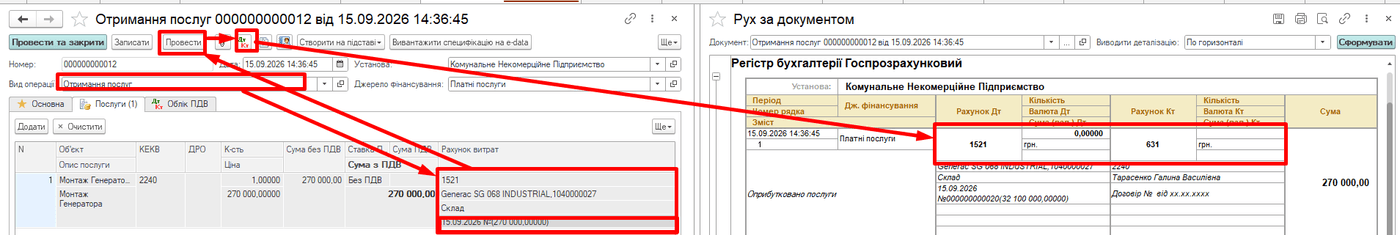
Зверніть увагу. Оскільки далі застосовуються різні джерела фінансування (благодійні внески й платні послуги), кожну суму варто вести окремою партією рахунку 1521 — саме за цими двома партіями ви підбиратимете об’єкт при введенні в експлуатацію.
Крок 2. Документ «Введення в експлуатацію»
Шлях у програмі: Необоротні активи → Документи → Введення в експлуатацію.
Вид операції — «Введення в експлуатацію основного засобу». Створіть два окремі документи — по одному на кожну партію рахунку 1521:
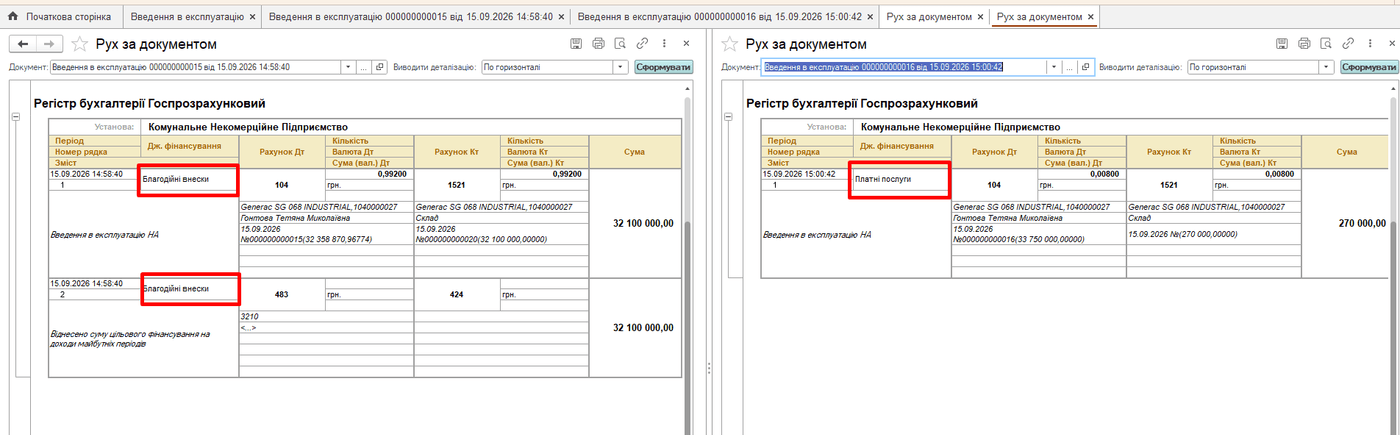
- Документ 1 — партія «Благодійні внески». Рахунок обліку 104, рахунок обліку капітальних інвестицій 1521, рахунок цільового фінансування 483, рахунок зносу 131, рахунок списання цільового фінансування 424, строк використання 5 років, спосіб нарахування амортизації — прямолінійний, спосіб відображення витрат по амортизації — «Нарахування зносу ОЗ 91 безоплатне надходження». Сума — 32 100 000,00 грн.
- Документ 2 — партія «Платні послуги». Ті самі рахунки обліку (104) і капітальних інвестицій (1521), спосіб відображення витрат по амортизації — «Нарахування зносу ОЗ 91 придбання». Сума — 270 000,00 грн.
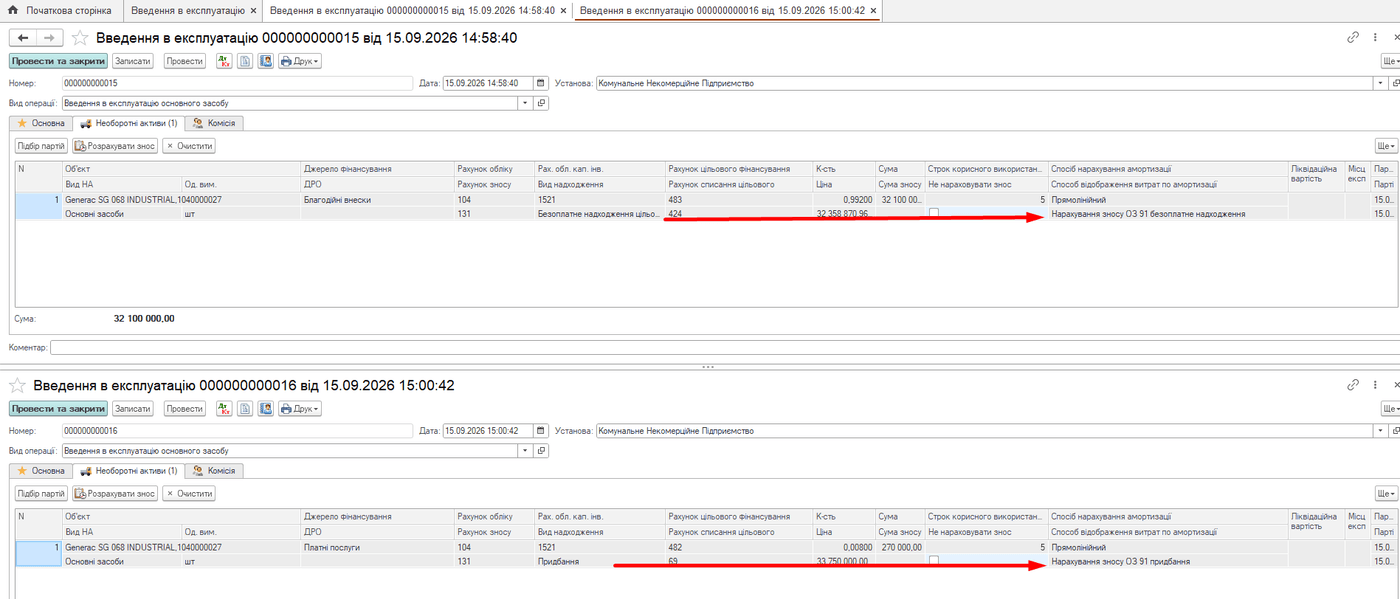
Разом обидва документи сформують проведення Дт 104 – Кт 1521 на повну первісну вартість (32 370 000,00 грн). При цьому документ за партією «Благодійні внески» одночасно формує запис Дт 483 – Кт 424 на суму 32 100 000,00 грн (переведення цільового фінансування на додатковий капітал):
Зверніть увагу. Не підбирайте в табличній частині одного документа одну й ту саму номенклатурну одиницю з різними партіями — це порушує коректність розрахунку амортизації. Кожен документ веде окрему партію, а спосіб відображення витрат амортизації в кожному вказуйте відповідно до її джерела фінансування.
Крок 3. Щомісячне нарахування зносу
Шлях у програмі: Необоротні активи → Документи → Нарахування зносу.
На вкладці «Необоротні активи» виконайте Обробки → «Заповнити та розрахувати» — програма розрахує амортизацію окремо по кожній партії й одразу сформує потрібні проведення:
- партія «Благодійні внески» — амортизація 535 000,00 грн (Дт 91 – Кт 131) і одночасно дохід 535 000,00 грн (Дт 424 – Кт 745);
- партія «Платні послуги» — амортизація 4 500,00 грн (Дт 91 – Кт 131) без визнання доходу: це реальна витрата КНП за рахунок власних коштів на монтаж.
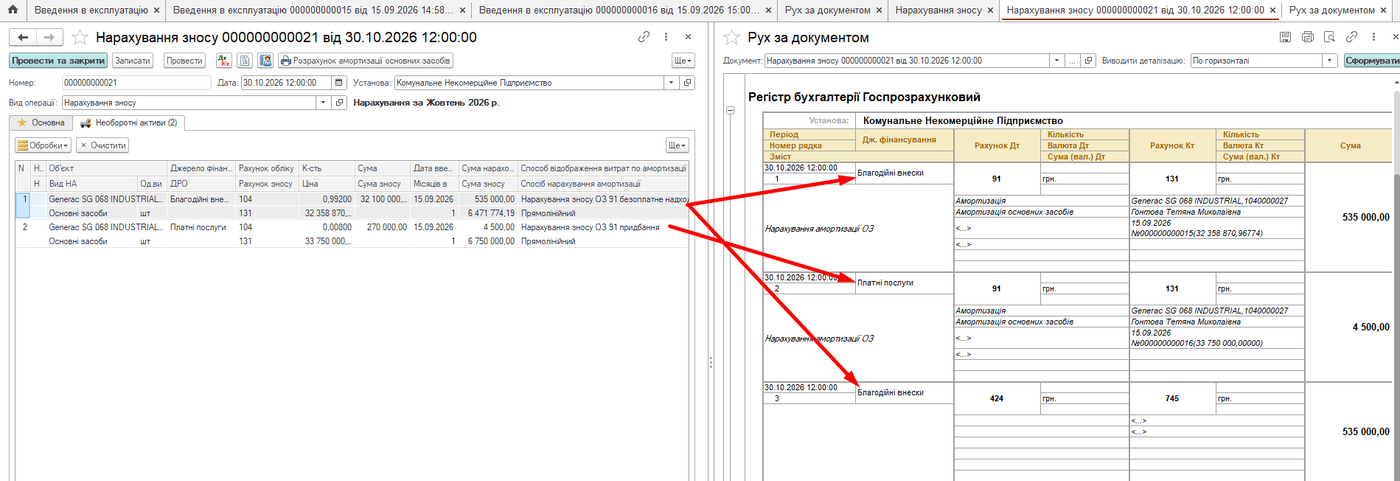
Зверніть увагу. Програма автоматично синхронізує дохід (Дт 424 – Кт 745) із сумою щомісячної амортизації лише для партії, отриманої безоплатно, — вручну перераховувати не потрібно.
Підсумки
Приклад із генератором наочно показує, чому для КНП ЗОЗ варто обирати спеціалізоване українське програмне забезпечення, а не універсальну бухгалтерську програму:
- Готові види операцій та аналітика під законодавство КНП. «Безоплатне надходження кап. інвестицій (цільове фінансування)», джерела фінансування «Благодійні внески» / «Платні послуги», способи амортизації «безоплатне надходження» і «придбання» — усе це вже налаштовано в програмі, а не вигадується бухгалтером щоразу заново.
- Автоматичний запис Дт 483 – Кт 424. Програма сама формує його під час введення в експлуатацію — без ризику забути цю проводку чи порахувати суму вручну з помилкою.
- Коректний розподіл амортизації та доходу за партіями. Коли один об’єкт частково профінансовано благодійністю, а частково — власними коштами, програма окремо рахує 535 000,00 грн (з визнанням доходу) і 4 500,00 грн (без визнання доходу). Вручну таке розділення легко переплутати.
- Готовність до звіту 1-НС. Кожна проводка вже прив’язана до потрібної таблиці й рядка звіту (Таблиця 3, Таблиця 10, Таблиця 4 рядок 4.3.2), тож заповнення звітності не перетворюється на окремий квест.
Якщо у вас виникли питання щодо оприбуткування, оцінки безоплатно отриманого майна чи відображення таких операцій у програмі, звертайтеся до відділу підтримки програмних продуктів KBS. З вами працюватимуть консультанти з практичним досвідом у бухгалтерії КНП, які допоможуть налаштувати всі алгоритми швидко й правильно.
Як завжди, складні питання мають прості рішення, коли є надійна підтримка від компанії «Системи для бізнесу».
З повагою,
Наталія ХОМИЧ
Керівник відділу впровадження та супроводу
програмних продуктів KBS
Експертна підтримка КНП ЗОЗ
ТОВ «Системи для бізнесу»
sys2biz.com.ua
Читайте також
- Облік програмного забезпечення та КЕП у КНП/КНТ ЗОЗ: від ліцензії до амортизації
- Статутний капітал КНП ЗОЗ: облік без помилок
- Перехід із КНП у КНТ: як відобразити майно в балансі
- Річна інвентаризація 2026: строки, наказ і покрокова інструкція
- Облік благодійної допомоги в іноземній валюті у бюджеті
Джерела
- Закон України «Про бухгалтерський облік та фінансову звітність в Україні» від 16.07.1999 № 996-XIV
- НП(С)БО 7 «Основні засоби» (пп. 8, 10, 22–29)
- НП(С)БО 9 «Запаси» (п. 12)
- НП(С)БО 15 «Дохід» (пп. 17, 18)
- П(С)БО 19 «Об’єднання підприємств» (Додаток — оцінка справедливої вартості)
- Інструкція про застосування Плану рахунків бухгалтерського обліку (наказ Мінфіну від 30.11.1999 № 291)
- Методичні рекомендації з бухгалтерського обліку основних засобів (наказ Мінфіну від 30.09.2003 № 561)
- Податковий кодекс України (пп. 133.4.2)
- Закон України «Про благодійну діяльність та благодійні організації» від 05.07.2012 № 5073-VI
Коментарів поки що немає...