


Благодійна допомога в іноземній валюті в КНП: облік і проводки
Коли на рахунок КНП ЗОЗ надходить іноземна валюта від міжнародних партнерів – це великий плюс для лікарні, але чималий виклик для бухгалтерії. Робота з валютними надходженнями вимагає від бухгалтера філігранної точності: тут і постійна переоцінка за курсами НБУ, і специфіка продажу валюти на МВРУ, і контроль закриття транзитних рахунків.
Спокійно розставити все по поличках допоможе наш наскрізний практичний кейс. Ми покроково пройдемо весь маршрут – від зарахування валюти та її продажу до придбання медичного апарата й ліків – і покажемо, коли та як правильно закривати цільове фінансування. Облік ведемо відповідно до національних положень (стандартів) бухгалтерського обліку та Інструкції про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств і організацій, затвердженої наказом Мінфіну від 30.11.1999 № 291.
Які правила оцінки діють для валютної допомоги
Первісне визнання за курсом НБУ на дату операції
Операції в іноземній валюті під час первісного визнання відображають у гривні за валютним курсом на початок дня дати здійснення операції (п. 5 НП(С)БО 21 «Вплив змін валютних курсів», затвердженого наказом Мінфіну від 10.08.2000 № 193). Для благодійної допомоги датою операції є дата зарахування коштів на валютний рахунок. Порядок надання та отримання такої допомоги регулює Закон України «Про благодійну діяльність та благодійні організації» від 05.07.2012 № 5073-VI.
Монетарні статті перераховують, немонетарні – ні
Пряма мова. Згідно з п. 4 НП(С)БО 21:
«Монетарні статті – статті балансу про грошові кошти, а також про такі активи й зобов’язання, які будуть отримані або сплачені у фіксованій (або визначеній) сумі грошей або їх еквівалентів»
Залишок на валютному рахунку (312) перераховують на дату кожної операції та на дату балансу, а курсові різниці відносять на субрахунки 714 або 945 (п. 8 НП(С)БО 21). Цільове фінансування (483), основні засоби (облік яких регулює НП(С)БО 7 «Основні засоби», затверджене наказом Мінфіну від 27.04.2000 № 92) та запаси (НП(С)БО 9 «Запаси», затверджене наказом Мінфіну від 20.10.1999 № 246) після первісного визнання не перераховують.
Різниця від продажу валюти не є курсовою різницею
Відповідно до Закону України «Про валюту і валютні операції» від 21.06.2018 № 2473-VIII продаж валюти здійснюється через банк. Різницю між курсом НБУ та курсом, за яким банк продав валюту, відображають як результат купівлі-продажу валюти на субрахунках 711 або 942. Комісію банку відносять до адміністративних витрат (92).
Транзитні рахунки закриваються в нуль
Під час продажу валюта переходить з рахунку 312 на 334 «Грошові кошти в дорозі в іноземній валюті», потім перетворюється на гривню в дорозі на рахунку 333 і зараховується на рахунок 311. Після зарахування гривні рахунки 333 і 334 мають дорівнювати нулю і за гривнею, і за валютою.
Дохід визнають у міру використання допомоги
Благодійну допомогу визнають доходом не в момент надходження валюти, а протягом періодів, у яких здійснено витрати, пов’язані з виконанням умов цільового фінансування (п. 17 НП(С)БО 15 «Дохід», затвердженого наказом Мінфіну від 29.11.1999 № 290). Для лікарських засобів дохід визнають з рахунку 483 на 718 у сумі списаних ліків.
Для необоротних активів цільове фінансування переносять на 424
При введенні активу в експлуатацію з рахунку 483 на 424 «Безоплатно одержані необоротні активи» переносять рівно його первісну вартість. Далі дохід визнають з 424 на 745 щомісяця в сумі нарахованого зносу (п. 18 НП(С)БО 15). Так дохід за весь строк служби дорівнює сумі зносу.
Цей механізм ми детально розглядали на прикладі газового генератора у статті «Майно без ціни: як КНП ЗОЗ оприбуткувати благодійну допомогу».
Важливо. Рахунок 483 за курсом не перераховується. Курсові різниці та результат продажу валюти є доходами і витратами самого КНП і суму цільового фінансування не змінюють. Тому після продажу валюти гривні на рахунку може бути більше або менше, ніж сума на 483, а різниця дорівнює фінансовому результату за курсовими операціями.
Авторська думка. Для коректного відображення в обліку грантових коштів від іноземних благодійників кожен грант (транш) доцільно вести за окремим джерелом фінансування. Тоді залишок валюти, курсові різниці, сальдо рахунку 483 і момент його закриття видно окремо за кожним грантом. Так значно простіше вести облік і готувати звіт перед донором.
Як відобразити валютну допомогу в обліку: наскрізний приклад
КНП ЗОЗ є платником ПДВ і має статус неприбуткової організації відповідно до Податкового кодексу України від 02.12.2010 № 2755-VI (пп. 133.4.1). Медичні послуги закладу звільнені від оподаткування ПДВ (пп. 197.1.5 ПКУ). Від міжнародного фонду надійшло два транші: перший – на придбання медичного апарата, другий – на закупівлю лікарських засобів. Кожен транш обліковується за окремим джерелом фінансування. Курси НБУ умовні, валюту банк продає за курсом НБУ з комісією 0,1 %.
Надходження першого траншу і курсові різниці на кінець місяця
Вихідні дані – 15.01.2026 надійшло 20 000 USD, курс НБУ – 41,90 грн/USD. На 30.01.2026 курс – 42,17, на 28.02.2026 – 42,05.
Розрахунок – 20 000 × 41,90 = 838 000,00 грн; на 30.01: 20 000 × (42,17 – 41,90) = 5 400,00 грн; на 28.02: 20 000 × (42,05 – 42,17) = –2 400,00 грн.
| № | Зміст операції | Дт | Кт | Сума, USD | Сума, грн |
|---|---|---|---|---|---|
| 1 | 15.01 Зараховано благодійну допомогу | 312 | 483 | 20 000,00 | 838 000,00 |
| 2 | 30.01 Курсова різниця, курс зріс | 312 | 714 | – | 5 400,00 |
| 3 | 28.02 Курсова різниця, курс знизився | 945 | 312 | – | 2 400,00 |
Продаж валюти першого траншу
Вихідні дані – 10.03.2026 банк продав 20 000 USD за курсом НБУ 42,30 грн/USD, комісія – 0,1 %.
Розрахунок – курсова різниця на дату продажу: 20 000 × (42,30 – 42,05) = 5 000,00 грн; виручка: 20 000 × 42,30 = 846 000,00 грн; комісія: 846 000,00 × 0,1 % = 846,00 грн; до зарахування: 846 000,00 – 846,00 = 845 154,00 грн.
| № | Зміст операції | Дт | Кт | Сума, USD | Сума, грн |
|---|---|---|---|---|---|
| 1 | 10.03 Курсова різниця на дату продажу | 312 | 714 | – | 5 000,00 |
| 2 | 10.03 Передано валюту банку для продажу | 334 | 312 | 20 000,00 | 846 000,00 |
| 3 | 10.03 Гривня від продажу валюти в дорозі | 333 | 334 | 20 000,00 | 846 000,00 |
| 4 | 10.03 Утримано комісію банку | 92 | 333 | – | 846,00 |
| 5 | 10.03 Зараховано гривню на поточний рахунок | 311 | 333 | – | 845 154,00 |
Після продажу на рахунку 311 є 845 154,00 грн, а на 483 – 838 000,00 грн. Різниця 7 154,00 грн (5 400,00 – 2 400,00 + 5 000,00 – 846,00) в обліку є доходом КНП за курсовими операціями. Проте порядок його використання визначає договір з донором: якщо договір вимагає спрямувати курсовий виграш на мету гранту, це закріплюють в обліковій політиці та контролюють за джерелом фінансування.
Зверніть увагу – якби гривні від продажу надійшло менше, ніж сума на рахунку 483, чисті втрати від курсових операцій можна покрити за рахунок благодійних коштів записом Дт 483 Кт 719, якщо договір з донором відносить такі втрати до витрат на мету гранту.
Придбання медичного апарата за кошти першого траншу
Вихідні дані – 20.03.2026 у вітчизняного постачальника придбано апарат (зареєстрований медичний виріб) за 838 000,00 грн, у тому числі ПДВ 7 % – 54 822,43 грн. 25.03.2026 апарат введено в експлуатацію, строк корисного використання – 5 років, метод прямолінійний.
Розрахунок – знос за місяць: 838 000,00 / 60 = 13 966,67 грн, в останньому місяці – 13 966,47 грн.
| № | Зміст операції | Дт | Кт | Сума, USD | Сума, грн |
|---|---|---|---|---|---|
| 1 | 20.03 Оприбутковано апарат (без ПДВ) | 1521 | 631 | – | 783 177,57 |
| 2 | 20.03 Податковий кредит з ПДВ | 6442 | 631 | – | 54 822,43 |
| 3 | 20.03 Податкові зобов’язання (умовний продаж) включено до первісної вартості | 1521 | 6435 | – | 54 822,43 |
| 4 | 20.03 Оплачено постачальнику | 631 | 311 | – | 838 000,00 |
| 5 | 25.03 Введено апарат в експлуатацію | 104 | 1521 | – | 838 000,00 |
| 6 | 25.03 Перенесено цільове фінансування, рахунок 483 закрито | 483 | 424 | – | 838 000,00 |
| 7 | 30.04 Нараховано знос за квітень | 231 | 131 | – | 13 966,67 |
| 8 | 30.04 Визнано дохід у сумі зносу | 424 | 745 | – | 13 966,67 |
Знос нараховують з місяця, наступного за введенням в експлуатацію. Записи 7 і 8 повторюються щомісяця, і через 60 місяців рахунок 424 закривається рівно на 838 000,00 грн.
Зверніть увагу – апарат призначено для медичних послуг, звільнених від ПДВ (пп. 197.1.5 ПКУ). Тому на дату придбання КНП нараховує компенсуючі податкові зобов’язання і складає зведену податкову накладну (пп. «б» п. 198.5 ПКУ). ПДВ, який не відшкодовується, входить до первісної вартості апарата (п. 8 НП(С)БО 7). Якщо актив використовується в оподатковуваних операціях, компенсуючі зобов’язання не нараховують, а за змішаного використання ПДВ розподіляють за правилами ст. 199 ПКУ.
Надходження та продаж другого траншу
Вихідні дані – 15.03.2026 надійшло 10 000 USD, курс НБУ – 41,85 грн/USD. На 31.03.2026 курс – 42,80. 30.04.2026 банк продав валюту за курсом НБУ 43,30 грн/USD, комісія – 0,1 %.
Розрахунок – 10 000 × 41,85 = 418 500,00 грн; на 31.03: 10 000 × (42,80 – 41,85) = 9 500,00 грн; на 30.04: 10 000 × (43,30 – 42,80) = 5 000,00 грн; виручка: 433 000,00 грн; комісія: 433,00 грн; до зарахування: 432 567,00 грн.
| № | Зміст операції | Дт | Кт | Сума, USD | Сума, грн |
|---|---|---|---|---|---|
| 1 | 15.03 Зараховано благодійну допомогу | 312 | 483 | 10 000,00 | 418 500,00 |
| 2 | 31.03 Курсова різниця, курс зріс | 312 | 714 | – | 9 500,00 |
| 3 | 30.04 Курсова різниця на дату продажу | 312 | 714 | – | 5 000,00 |
| 4 | 30.04 Передано валюту банку для продажу | 334 | 312 | 10 000,00 | 433 000,00 |
| 5 | 30.04 Гривня від продажу валюти в дорозі | 333 | 334 | 10 000,00 | 433 000,00 |
| 6 | 30.04 Утримано комісію банку | 92 | 333 | – | 433,00 |
| 7 | 30.04 Зараховано гривню на поточний рахунок | 311 | 333 | – | 432 567,00 |
Закупівля та списання лікарських засобів за кошти другого траншу
Вихідні дані – 05.05.2026 у дистриб’ютора придбано 15 флаконів альтеплази (включена до Державного реєстру лікарських засобів) по 27 900,00 грн, разом 418 500,00 грн, у тому числі ПДВ 7 % – 27 378,50 грн. На лікування списано у травні 5 флаконів, у червні 6, у липні 4.
Розрахунок – травень: 5 × 27 900,00 = 139 500,00 грн; червень: 6 × 27 900,00 = 167 400,00 грн; липень: 4 × 27 900,00 = 111 600,00 грн.
| № | Зміст операції | Дт | Кт | Сума, USD | Сума, грн |
|---|---|---|---|---|---|
| 1 | 05.05 Оприбутковано альтеплазу (без ПДВ) | 201 | 631 | – | 391 121,50 |
| 2 | 05.05 Податковий кредит з ПДВ | 6442 | 631 | – | 27 378,50 |
| 3 | 05.05 Податкові зобов’язання (умовний продаж) включено до вартості | 201 | 6435 | – | 27 378,50 |
| 4 | 05.05 Оплачено дистриб’ютору | 631 | 311 | – | 418 500,00 |
| 5 | 31.05 Списано на лікування 5 флаконів | 231 | 201 | – | 139 500,00 |
| 6 | 31.05 Визнано дохід у сумі списаних ліків | 483 | 718 | – | 139 500,00 |
| 7 | 30.06 Списано на лікування 6 флаконів | 231 | 201 | – | 167 400,00 |
| 8 | 30.06 Визнано дохід у сумі списаних ліків | 483 | 718 | – | 167 400,00 |
| 9 | 31.07 Списано на лікування 4 флакони | 231 | 201 | – | 111 600,00 |
| 10 | 31.07 Визнано дохід, рахунок 483 закрито | 483 | 718 | – | 111 600,00 |
На рахунку 311 за траншем 2 лишається 14 067,00 грн (9 500,00 + 5 000,00 – 433,00). Ця сума також є фінансовим результатом КНП за курсовими операціями.
Авторська думка. Законодавство не містить чіткої норми про те, як поєднувати курсові різниці з цільовим фінансуванням у КНП, тому пропонуємо підхід, який підтверджується практикою.
Рахунок 483 можна уявити як «зобов’язання перед донором». Він фіксує, скільки гривень коштувала допомога в день надходження, і не змінюється, хоч би як коливався курс. Курсові різниці – це результат «життя» валюти на рахунку КНП, тому вони потрапляють у доходи чи витрати самого закладу, а не в суму допомоги.
Зобов’язання перед донором закривається лише тоді, коли кошти використано за призначенням. Для ліків – поступово, у міру списання. Для обладнання – одразу при введенні в експлуатацію: сума переходить на рахунок 424, а звідти дохід визнається частинами протягом усього строку служби разом зі зносом.
Якщо ж після продажу валюти гривні виявилося менше, ніж обліковується на рахунку 483, втрати можна покрити за рахунок благодійних коштів записом Дт 483 Кт 719, якщо договір з донором відносить такі втрати до витрат на мету гранту. Тоді рахунок 483 закриється рівно тоді, коли буде використано останню гривню допомоги. Обраний підхід радимо закріпити в обліковій політиці закладу.
Коли закривається рахунок 483
| Параметр | Транш 1, апарат | Транш 2, ліки |
|---|---|---|
| Момент закриття 483 | одномоментно, 25.03, при введенні в експлуатацію | поступово, в міру списання, остаточно 31.07 |
| Куди переходить сума з 483 | на 424 «Безоплатно одержані необоротні активи» | одразу в дохід 718 |
| Як визнається дохід | з 424 на 745 щомісяця в сумі зносу протягом 60 місяців | з 483 на 718 у сумі списаних ліків |
| Фінансовий результат за курсовими операціями | 7 154,00 грн | 14 067,00 грн |
Зробимо висновок.
Курсові різниці та результат продажу валюти є доходами і витратами КНП і суму цільового фінансування на рахунку 483 не змінюють. Рахунок 483 закривається тільки в міру використання допомоги.
Для необоротних активів 483 закривається одномоментно при введенні в експлуатацію з перенесенням на 424, а дохід визнається протягом строку служби. Для лікарських засобів 483 закривається поступово, в міру їх списання.
Як та коли звітувати за валютну допомогу
Якщо кошти від іноземного партнера мають офіційний статус гуманітарної допомоги відповідно до Закону України «Про гуманітарну допомогу» від 22.10.1999 № 1192-XIV, у бухгалтера з’являється додатковий обов’язок – подавати регулярну звітність. Щоб не заплутатися у вимогах, орієнтуйтеся на такі терміни.
- Щомісяця до 5 числа подається проміжний звіт про наявність та розподіл гуманітарної допомоги в іноземній валюті. Його надсилають до Мінсоцполітики та до територіального органу ДПС за місцезнаходженням щомісяця – аж поки отриману допомогу не буде використано повністю.
- Протягом 5 робочих днів після повного використання коштів подається підсумковий звіт про їх цільове використання. Ця вимога зафіксована в п. 7 Порядку використання гуманітарної допомоги у вигляді коштів в іноземній валюті, затвердженого постановою КМУ від 22.03.2000 № 542. Оскільки окремого бланка для валютного звіту не затверджено, на практиці його складають у довільній формі, беручи за основу форми, затверджені наказом Мінсоцполітики «Про затвердження форм звітів про наявність і розподіл гуманітарної допомоги та Інструкції щодо їх заповнення» від 31.07.2020 № 539.
- Щороку гуманітарну допомогу відображають у Звіті про використання доходів (прибутків) неприбуткової організації, форму якого затверджено наказом Мінфіну від 17.06.2016 № 553, з Додатком ГД. Порядок його заповнення – окрема велика тема, тож детально розглянемо її в іншому матеріалі.
Зверніть увагу – звіти до Мінсоцполітики та Додаток ГД стосуються лише гуманітарної допомоги. Якщо кошти надійшли як звичайна благодійна допомога, їх відображають у Звіті про використання доходів (прибутків) неприбуткової організації без Додатка ГД, а про використання коштів звітують безпосередньо перед донором на умовах, прописаних у договорі. Саме тому радимо з першого дня вести кожен грант за окремим джерелом фінансування – це дає змогу сформувати будь-яку довідку чи звіт за кілька кліків без ручних вибірок.
Міні-практикум: як відобразити в KBS Бухгалтерія комунального підприємства продаж валюти благодійного гранту
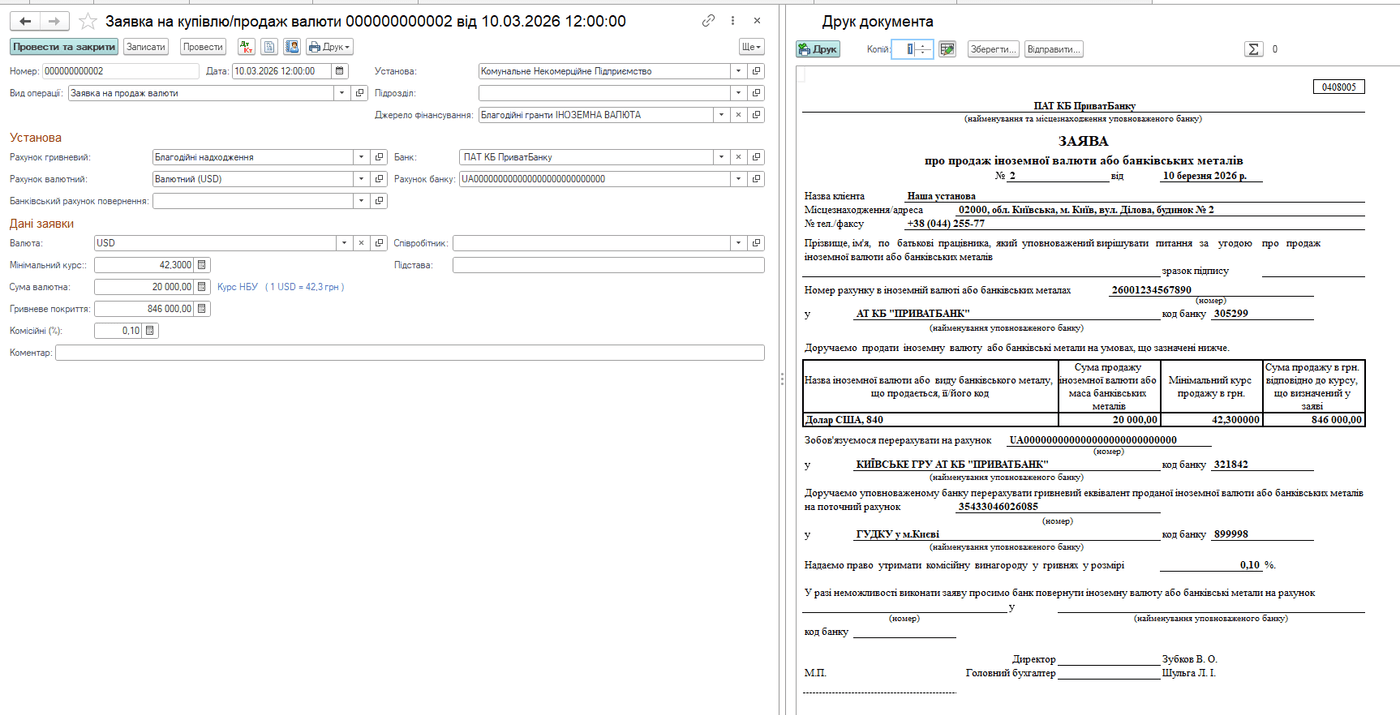
Кейс. 10.03.2026 КНП продає 20 000 USD траншу 1 за курсом НБУ 42,30 грн/USD, комісія банку – 0,1 %.
Створіть заявку на продаж валюти
Грошові кошти, зобов’язання → Банк → Заявка на купівлю/продаж валюти → Створити
- Вид операції → Заявка на продаж валюти
- Джерело фінансування → Благодійні гранти ІНОЗЕМНА ВАЛЮТА
- Рахунок гривневий і Рахунок валютний → рахунки установи
- Валюта → USD
- Мінімальний курс → 42,30
- Сума валютна → 20 000,00
- Комісійні (%) → 0,10
Друкована форма заявки формується кнопкою «Друк».
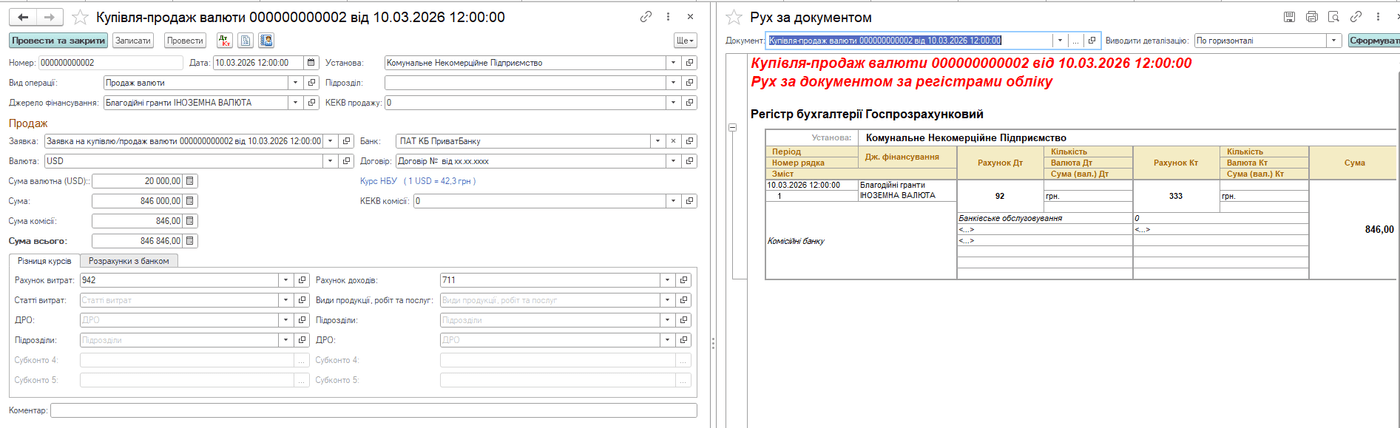
Створіть документ купівлі-продажу валюти
Грошові кошти, зобов’язання → Банк → Купівля/продаж валюти → Створити
- Вид операції → Продаж валюти
- Заявка → оберіть заявку з кроку 1, документ заповниться автоматично
- Вкладка «Розрахунки з банком» → Рахунок взаєморозрахунків 333
- Вкладка «Різниця курсів» → Рахунок витрат 942, Рахунок доходів 711
Рядок 1 – Дт 92 – Кт 333 – 846,00 грн – комісія банку.
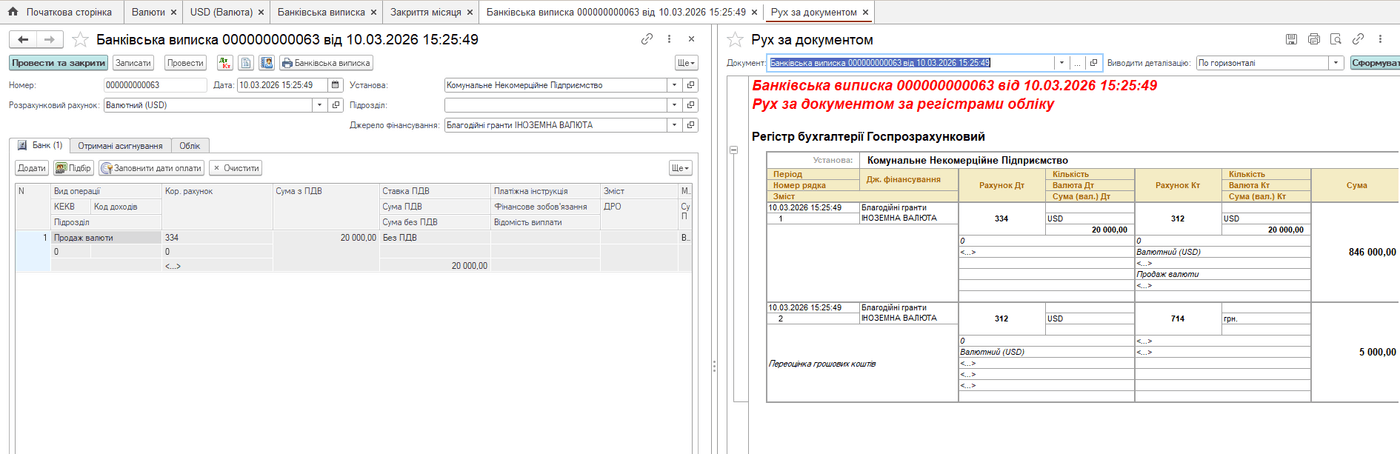
Відобразіть списання валюти у банківській виписці
Грошові кошти, зобов’язання → Банк → Банківська виписка → Створити
- Розрахунковий рахунок → Валютний (USD)
- Вид операції → Продаж валюти
- Кор. рахунок → 334
- Сума → 20 000,00
Рядок 1 – Дт 334 – Кт 312 – 846 000,00 грн (20 000 USD) – передано валюту для продажу.
Рядок 2 – Дт 312 – Кт 714 – 5 000,00 грн – переоцінка грошових коштів на дату операції.
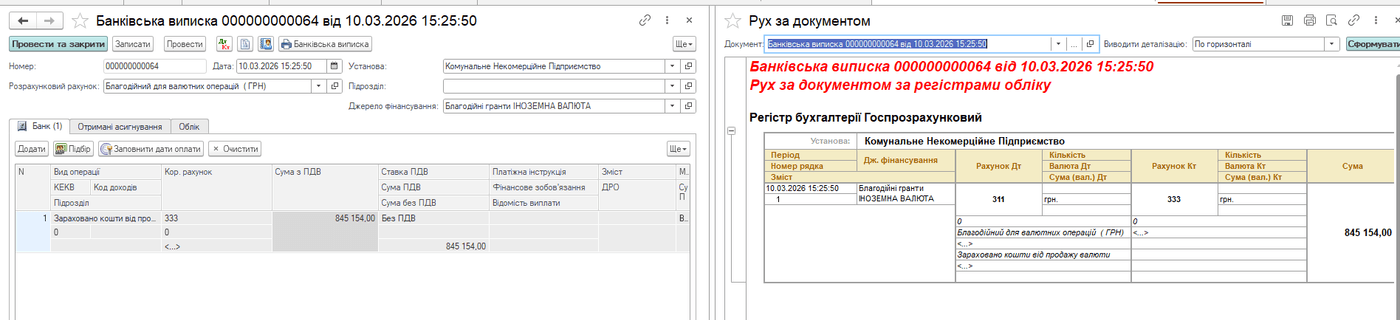
Відобразіть зарахування гривні у банківській виписці
- Розрахунковий рахунок → гривневий рахунок для благодійних коштів
- Вид операції → Зараховано кошти від продажу валюти
- Кор. рахунок → 333
- Сума → 845 154,00
Рядок 1 – Дт 311 – Кт 333 – 845 154,00 грн – зараховано кошти від продажу валюти.
Закрийте транзитні рахунки операцією, введеною вручну
Рядок 1 – Дт 333 – Кт 334 – 846 000,00 грн (20 000 USD) – закриття транзитних рахунків за продажем валюти.
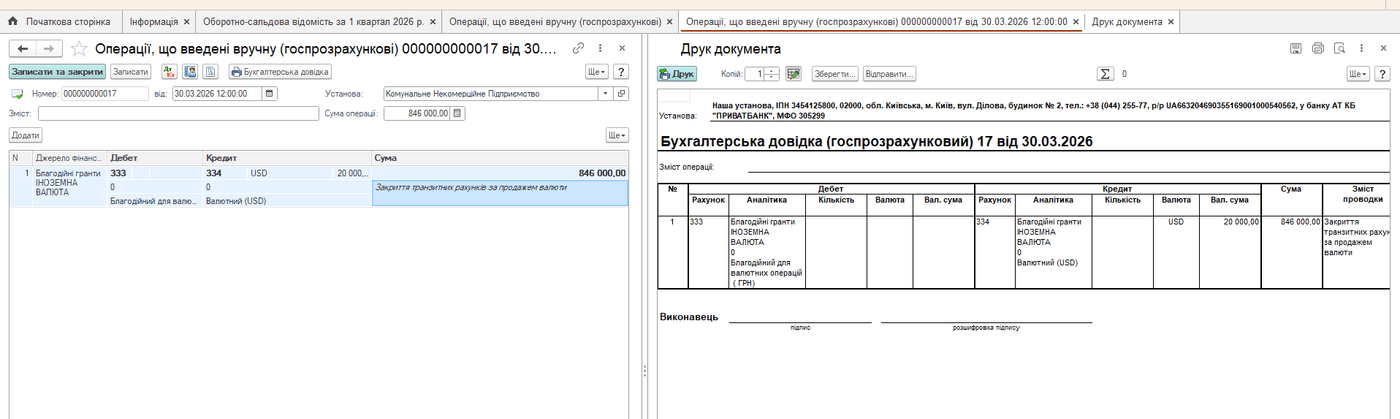
Важливо. Під час ручного закриття транзитних рахунків перевірте дві речі. По-перше, в дебеті та кредиті проводки має бути вказане те саме джерело фінансування гранту, інакше залишок допомоги за джерелами «зіб’ється». По-друге, по кредиту рахунку 334 потрібно заповнити не лише суму в гривні, а й суму у валюті (у прикладі – 20 000,00 USD). Без неї рахунок 334 закриється в гривні, але валюта на ньому залишиться.
Перевірте оборотно-сальдову відомість
Сформуйте оборотно-сальдову відомість за квартал з відбором за джерелом фінансування «Благодійні гранти ІНОЗЕМНА ВАЛЮТА». Рахунки 333 і 334 мають дорівнювати нулю. Різниця між сальдо рахунку 311 і рахунку 483 дорівнює фінансовому результату за курсовими операціями.
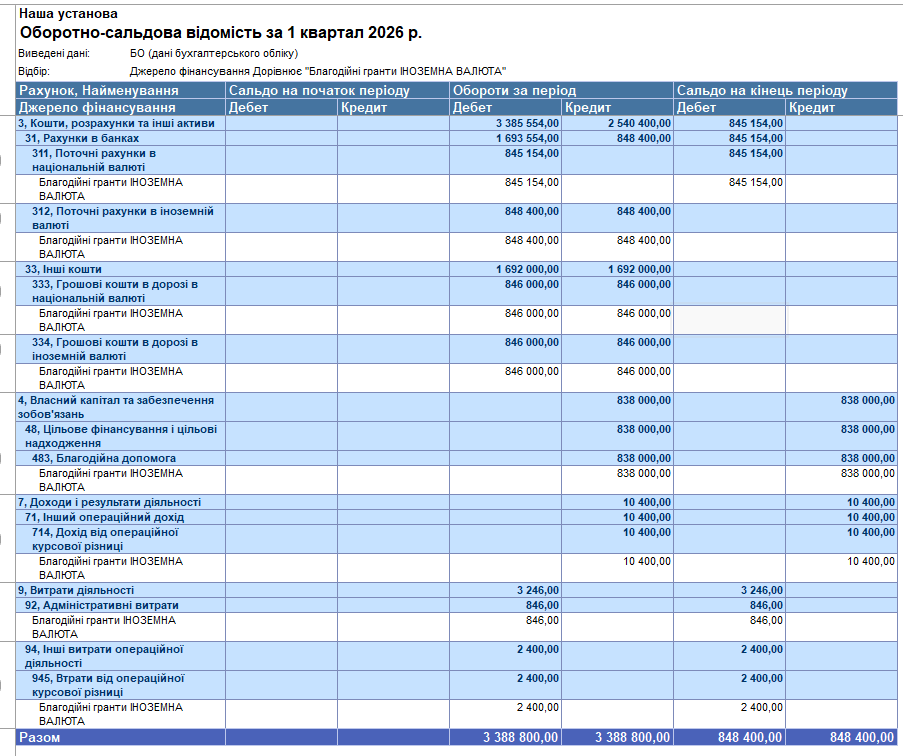
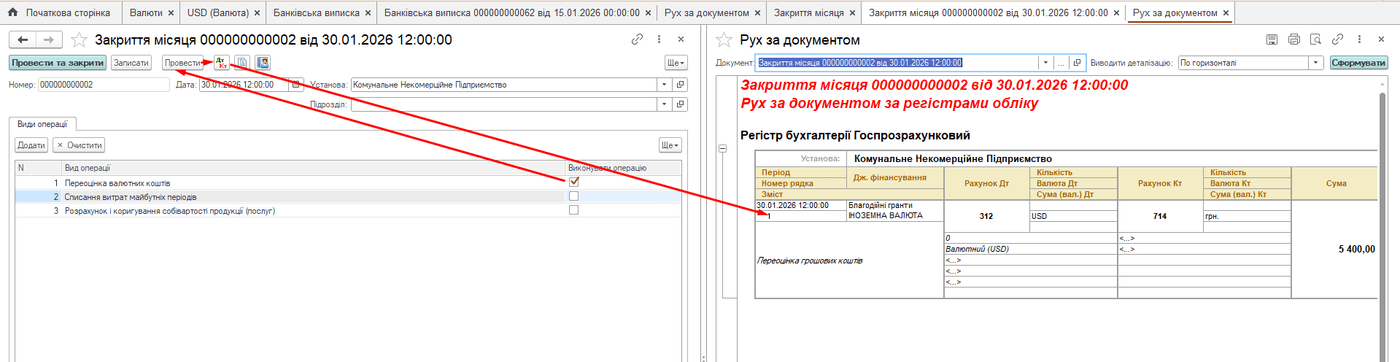
Зверніть увагу – курсову різницю на дату продажу KBS Бухгалтерія комунального підприємства визначає автоматично в банківській виписці, а на кінець місяця переоцінює валютні кошти документом «Закриття місяця» з операцією «Переоцінка валютних коштів». Джерело фінансування переходить з документа в документ, тож результат видно окремо за кожним грантом. Закриття рахунків 333 і 334 між собою наразі виконують операцією, введеною вручну, тому оборотно-сальдову відомість варто перевіряти після кожного продажу валюти.
Під час обліку валютної благодійної допомоги важливо розмежовувати монетарні й немонетарні статті, стежити за курсами, вчасно закривати транзитні рахунки та визнавати дохід у міру використання допомоги. Якщо ж кожен грант вести за окремим джерелом фінансування, облік і звітування перед благодійником стають значно простішими.
Якщо у вас виникли питання щодо відображення цих операцій у програмі, звертайтеся до відділу підтримки програмних продуктів KBS. З вами працюватимуть консультанти з практичним досвідом роботи в бухгалтерії закладів охорони здоров’я.
Як завжди, складні питання мають прості рішення, коли є надійна підтримка від компанії Системи для Бізнесу.
Типову кореспонденцію рахунків з обліку благодійної допомоги в іноземній валюті в КНП ЗОЗ наведено в Додатку (PDF).
З повагою,
Наталія ХОМИЧ
Керівник відділу впровадження та супроводу
програмних продуктів KBS
Експертна підтримка КНП ЗОЗ
ТОВ «Системи для бізнесу»
sys2biz.com.ua
Коментарів поки що немає...