


Переход из КНП в КНТ: как отразить имущество в балансе
КНП становятся КНТ, а имущество передаётся на праве узуфрукта. Когда признавать актив, как оприходовать — через счёт 424 или капитальные инвестиции, почему проводки амортизации и дохода неразрывны — с таблицами проводок и кейсом в программе.
Отмена Хозяйственного кодекса меняет правила игры для всего коммунального сектора. КНП постепенно преобразуются в КНТ, а имущество, которое раньше передавалось на праве оперативного управления, теперь всё чаще оформляется через право узуфрукта. Для бухгалтера это не просто смена терминологии в договоре: узуфрукт — понятие из Гражданского кодекса, у которого нет прямого аналога в НП(С)БУ, поэтому каждое решение — признавать актив или нет, начислять амортизацию или нет, как отражать доход — приходится обосновывать самостоятельно. В этой статье раскладываем весь механизм на практические шаги: от нормативной базы до конкретных проводок и типичных ошибок.
Нормативная база реформы
Основные нормативно-правовые акты для отражения операций с узуфруктом:
- Закон Украины № 4196-IX от 09.01.2025 — отмена Хозяйственного кодекса, переходный период, автоматический узуфрукт;
- Гражданский кодекс Украины — статьи 401–406 (право пользования чужим имуществом);
- НП(С)БУ 1 «Общие требования к финансовой отчётности» — пункт 6 (превалирование сущности над формой);
- НП(С)БУ 7 «Основные средства» — критерии признания актива;
- НП(С)БУ 14 «Аренда» — алгоритм для платного узуфрукта;
- НП(С)БУ 15 «Доход» — пункт 21 (доход от безвозмездно полученных активов);
- Закон Украины «Об аренде государственного и коммунального имущества» № 157-IX;
- Налоговый кодекс Украины — пп. 196.1.2, п. 183.15 (НДС и перерегистрация);
- Постановление КМУ № 1127 — государственная регистрация права узуфрукта на недвижимое имущество в Госреестре вещных прав;
- План счетов бухгалтерского учёта, приказ Минфина № 291 от 30.11.1999.
Почему КНП массово переходят в КНТ: сроки реформы
Переход заведений здравоохранения из формы КНП в КНТ — следствие законодательной реформы и отмены устаревших норм Хозяйственного кодекса Украины. Официальным стартом реформы стало 28 августа 2025 года — именно с этой даты приостановлено создание новых КНП. Отныне, если орган местного самоуправления создаёт новое медицинское заведение (в соответствии с обновлёнными положениями ст. 17 Закона Украины «О местном самоуправлении»), он обязан выбирать новую организационно-правовую форму — коммунальное некоммерческое общество (КНТ).
Для уже функционирующих предприятий государство предусмотрело чёткие сроки:
- 3 года — общая продолжительность переходного периода, предоставленного органам местного самоуправления для приведения учредительных документов медицинских заведений и правовых режимов их имущества в соответствие с новыми нормами;
- 28 августа 2028 года — предельный срок, до которого все действующие КНП должны изменить организационно-правовую форму и официально зарегистрироваться как КНТ. После окончания переходного периода юридические лица в форме КНП считаются коммунальными некоммерческими обществами автоматически — независимо от того, привели ли они документы в соответствие.
Основные шаги и сроки при перерегистрации
Как только решение местного совета об изменении наименования и утверждении нового устава принято, для юридической и бухгалтерской служб заведения начинается отсчёт жёстких законодательных сроков:
Шаг 1. Перерегистрация плательщика НДС (срок: 10 календарных дней). В соответствии с п. 183.15 Налогового кодекса Украины, при изменении наименования или организационно-правовой формы предприятие обязано подать регистрационное заявление по форме № 1-ПДВ с отметкой «Перерегистрация». На это отведено лишь 10 календарных дней со следующего дня после внесения изменений в ЕГР.
Шаг 2. Актуализация лицензий и договоров с НСЗУ (безотлагательно). Новосозданное КНТ обязано безотлагательно уведомить Министерство здравоохранения Украины (орган лицензирования) об изменении наименования и устава для сохранения действия лицензии на медицинскую практику. Параллельно переоформляются отношения с Национальной службой здоровья Украины — в действующий договор вносятся изменения или заключается дополнительный договор для непрерывного финансирования.
Шаг 3. Государственная регистрация права узуфрукта на недвижимость (с момента решения ОМС). Поскольку орган местного самоуправления своим решением отменяет право оперативного управления и устанавливает право узуфрукта на здания и сооружения, КНТ должно обеспечить обязательную государственную регистрацию этого вещного права в Государственном реестре вещных прав на недвижимое имущество согласно Постановлению КМУ № 1127.
Шаг 4. Переоформление счетов в ГКСУ и банках (срок: 5–10 рабочих дней). В Казначейство направляется уведомление об изменении наименования, проводится обязательная сверка остатков, после чего счета КНП закрываются, а для КНТ открываются новые счета в разрезе источников финансирования. В коммерческих банках обновляются карточки с образцами подписей, перезаключаются договоры эквайринга и обновляются доверенности.
Также стоит обратить внимание на изменение внутренних регулирующих документов:
- лицензии на медицинскую практику — переоформляются на новое юридическое лицо (КНТ);
- договор с НСЗУ — заключается новый или вносятся изменения в действующий; КНТ является правопреемником;
- договоры с дебиторами и кредиторами — заключаются новые или вносятся изменения в действующие;
- трудовые книжки — вносятся записи об изменении наименования работодателя; стаж не прерывается;
- внутренние документы — пересматриваются коллективный договор, положение об оплате труда, должностные инструкции;
- штампы, бланки, вывески, реквизиты — обновляются под новое название.
Узуфрукт, оперативное управление или аренда: в чём разница
На практике специалисты не всегда до конца понимают отличие между имуществом, переданным на праве узуфрукта, оперативным управлением и арендой.
Узуфрукт — это вещное право на чужое имущество, которое даёт лицу (узуфруктуарию) возможность пользоваться этим имуществом и получать с него доходы. Право собственности при этом остаётся неизменным — за территориальной громадой в лице органа местного самоуправления.
Отмена Хозяйственного кодекса полностью ликвидирует право оперативного управления: по закону № 4196-IX оно прекращается на следующий день после завершения переходного периода, и к такому имуществу автоматически применяются положения о бессрочном узуфрукте (решением учредителя это можно сделать и раньше). Вместо этого учредитель передаёт имущество как взнос в уставный капитал общества и на праве узуфрукта.
Чтобы избежать типичных ошибок в учёте, бухгалтер должен чётко разграничивать эти правовые режимы:
| Критерий | Узуфрукт | Оперативное управление | Аренда |
|---|---|---|---|
| Правовая основа | ст. 401–406 ГКУ | ст. 137 ХКУ (отменяется) | НП(С)БУ 14, Закон № 157-IX |
| Платность | Может быть как платным, так и бесплатным | Всегда бесплатное по своей сути | Всегда платная |
| Право на доходы (плоды) | Узуфруктуарий имеет прямое право на все доходы от имущества | Доходы принадлежат предприятию, но ограничены целевым назначением | Ограничено договором субаренды и специальным законодательством |
Можно ли признавать активом имущество, полученное на праве узуфрукта
В украинских стандартах (НП(С)БУ) нет отдельного положения для узуфрукта, поэтому следует руководствоваться принципом превалирования экономического содержания над юридической формой.
По НП(С)БУ 7 основные критерии признания актива при узуфрукте выполняются:
- КНТ контролирует использование имущества на основании решения совета — идентифицируется конкретный объект;
- имущество используется для оказания медицинских услуг, то есть приносит будущие экономические выгоды;
- стоимость актива определяется на основании документов от учредителя (акт, решение совета).
Бесплатный узуфрукт: два варианта оприходования
Отражение справедливой стоимости и накопленного износа
Если плата за пользование имуществом решением учредителя не установлена, актив признаётся по справедливой стоимости на дату подписания акта приёма-передачи. Накопленный ранее износ фиксируется отдельно на основании первичных документов территориальной громады.
Поскольку актив передаётся без встречной компенсации, его сумма формирует дополнительный капитал предприятия — счёт 424 «Безвозмездно полученные необоротные активы». Счёт 424 — это отложенный доход предприятия, который постепенно «превращается» в доход по мере начисления амортизации.
| № | Содержание хозяйственной операции | Дт | Кт | Сумма |
|---|---|---|---|---|
| 1 | Оприходование объекта ОС по справедливой стоимости | 10 | 424 | Справедливая стоимость (СС) |
| 2 | Отражение накопленного износа на дату передачи (по акту) | 424 | 131 | Сумма износа по документам учредителя |
| 3 | Капитализация расходов на регистрацию права узуфрукта | 15 | 631 | Госпошлина, услуги регистратора |
| 4 | Ввод в эксплуатацию (добавление к первоначальной стоимости) | 10 | 15 | Сумма капитализированных расходов |
Отражение справедливой стоимости через капитальные инвестиции
Этот вариант особенно актуален для новосозданных КНТ ЗОЗ, поскольку именно он обеспечивает корректное отражение операций в Таблицах 3 и 10 Отчёта 1-НС (раздел «Источники финансирования капитальных инвестиций»). Суть варианта: имущество сначала оприходуется как незавершённые капитальные инвестиции (счёт 15), а уже потом вводится в эксплуатацию. Стоимость передачи признаётся по справедливой (рыночной) стоимости на дату подписания акта приёма-передачи.
| № | Содержание хозяйственной операции | Дт | Кт | Сумма |
|---|---|---|---|---|
| 1 | Оприходование имущества как капитальные инвестиции (по справедливой стоимости) | 15 | 424 | Справедливая стоимость (СС) |
| 2 | Ввод объекта в эксплуатацию | 10 | 15 | СС по акту ввода |
| 3 | Капитализация расходов на регистрацию права узуфрукта | 15 | 631 | Госпошлина, услуги регистратора |
| 4 | Ввод расходов на регистрацию в первоначальную стоимость | 10 | 15 | Сумма капитализированных расходов |
Почему этот вариант важен для Отчёта 1-НС:
- Таблица 3 «Капитальные инвестиции» — движение через счёт 15 обеспечивает отражение поступления как безвозмездно полученных капинвестиций в разрезе источников финансирования. Без счёта 15 эта таблица не заполняется корректно.
- Таблица 10 «Основные средства и другие необоротные активы» — отражается ввод в эксплуатацию по справедливой стоимости; износ фиксируется отдельно.
Платный узуфрукт: учёт по алгоритму финансовой аренды
Если решением совета или договором предусмотрена периодическая плата за право пользования, учёт полностью повторяет алгоритм финансовой аренды по НП(С)БУ 14. Объект отражается по настоящей стоимости минимальных арендных платежей, а в пассиве формируется долгосрочное обязательство (счёт 531). Если плата фиксированная и не содержит процентной составляющей, текущие расчёты отражаются через счёт 631:
| № | Содержание хозяйственной операции | Дт | Кт | Сумма |
|---|---|---|---|---|
| 1 | Оприходование ОС по настоящей стоимости платежей | 103 | 531 | Настоящая стоимость МАП |
| 2 | Начисление ежемесячной платы за текущий период | 91 (23) | 631 | Сумма по договору |
| 3 | Перечисление средств на счёт собственника (ТГ) | 631 | 311 | Сумма платежа |
Амортизация и доход: как защитить неприбыльный статус КНТ
С месяца, следующего за месяцем ввода объекта в эксплуатацию, предприятие начинает начислять амортизацию. Метод (преимущественно прямолинейный) и срок полезного использования фиксируются в приказе об учётной политике.
При бесплатном узуфрукте это правило императивно: доход признаётся одновременно с начислением амортизации и в аналогичной сумме. Финансовый результат от этих двух операций — нейтральный.
| № | Содержание хозяйственной операции | Дт | Кт | Сумма |
|---|---|---|---|---|
| 1 | Начисление ежемесячной амортизации объекта | 23 / 91 | 131 | Сумма амортизации за месяц |
| 2 | Признание дохода от безвозмездно полученного актива | 424 | 745 | Равна сумме амортизации |
Почему схема «424 → 745» обязательна:
- расходы на амортизацию полностью перекрываются доходами — КНТ не получает искусственной прибыли;
- неприбыльный статус заведения защищён — не возникает завышения финансового результата;
- дополнительный капитал предприятия отражает реальную стоимость привлечённых средств, что улучшает баланс для НСЗУ и грантов.
Возврат имущества, полученного на праве узуфрукта
При расторжении договора узуфрукта или его окончании имущество возвращается собственнику по акту приёма-передачи, а бухгалтер полностью очищает баланс от остатков по этому объекту:
| Содержание операции | Дт | Кт |
|---|---|---|
| Списание накопленного износа (полного за всё время) | 131 | 103 |
| Списание остаточной стоимости (если объект самортизирован не полностью) | 976 | 103 |
| Окончательное аннулирование остатка капитала (при досрочном возврате) | 424 | 745 |
На самом деле преобразование заведения здравоохранения из КНП в КНТ несёт больше юридической нагрузки, чем бухгалтерской: баланс остаётся неизменным, никаких передаточных актов и переоценок не нужно. Главная задача бухгалтера — правильно квалифицировать имущество: определить, на каком правовом основании оно передано, выбрать соответствующий подход (бесплатный узуфрукт — через счёт 424, платный — по алгоритму финансовой аренды) и последовательно его применять.
Автоматизация: практический кейс учёта узуфрукта
Все рассмотренные операции — от оприходования через капитальные инвестиции до начисления амортизации и признания дохода — имеют готовое автоматизированное решение в программном продукте «KBS. Бухгалтерия коммунального предприятия»: разработчиком предусмотрены соответствующие документы и корреспонденции счетов, отвечающие законодательству. Рассмотрим автоматизацию на практическом примере.
Оприходование имущества как капитальные инвестиции
Для отражения поступления необоротного актива как безвозмездно полученного через капитальные инвестиции используем документ «Поступление НА», вид операции «Централизованная поставка капитальных инвестиций». На вкладке «Основная» указываем реквизиты документа, источник финансирования — «Передача от учредителя», контрагент — орган местного самоуправления. На вкладке «Необоротные активы» заполняем табличную часть: объект и его справедливую стоимость — 4 800 000 грн.
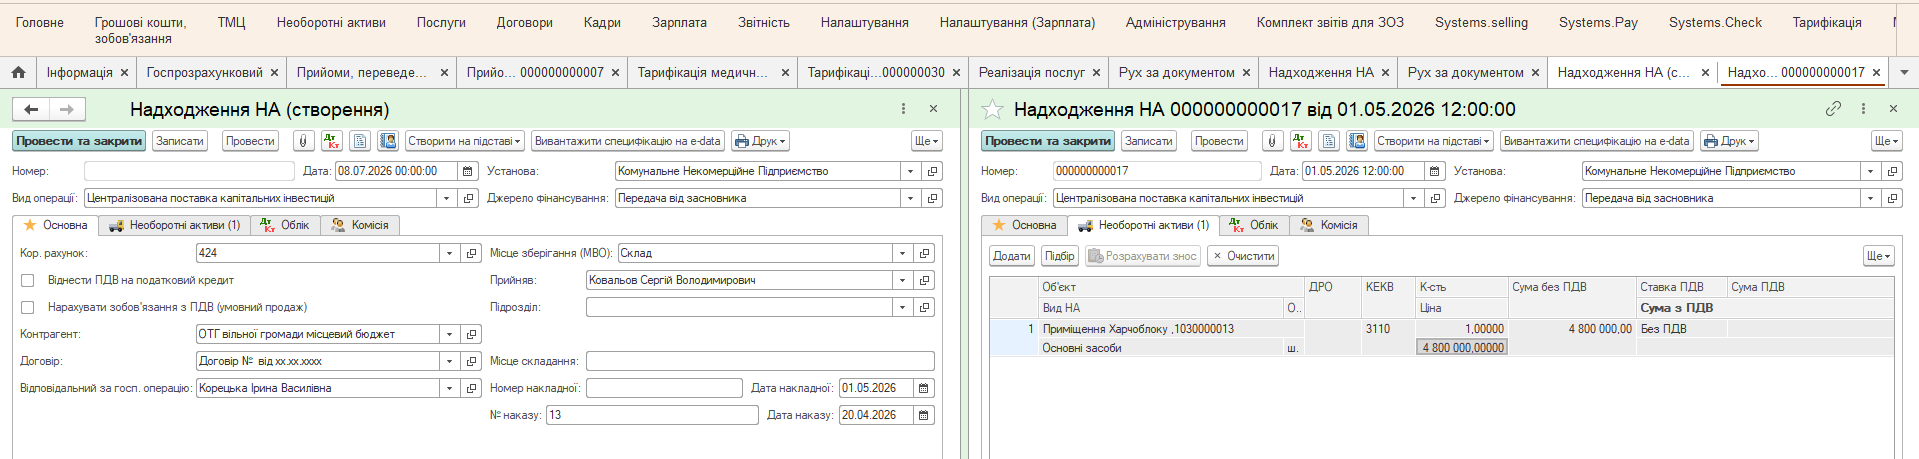
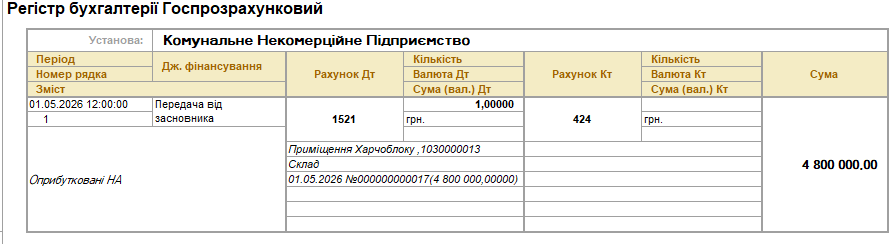
Как видите, программа позволяет сразу указать вид операции, источник финансирования и реквизиты объекта в едином документе — без каких-либо дополнительных настроек. После проведения документа получим корреспонденцию счетов Дт 15 — Кт 424 на сумму 4 800 000 грн (капитальные инвестиции по справедливой стоимости):
Ввод объекта в эксплуатацию
Используем документ «Ввод в эксплуатацию НА». На вкладке «Необоротные активы» выбираем объект со счёта 15, указываем счёт учёта (103 — здания), метод амортизации — прямолинейный, срок полезного использования — 20 лет (срок определяется учётной политикой предприятия). Здесь важно правильно выбрать способ отражения расходов амортизации, ведь именно он обеспечивает формирование проводок по признанию дохода при начислении амортизации.
Объект стоит вводить в эксплуатацию в том же отчётном периоде (квартале), в котором получено имущество, — иначе в Отчёте 1-НС возникнет разрыв между поступлением актива и началом начисления амортизации.
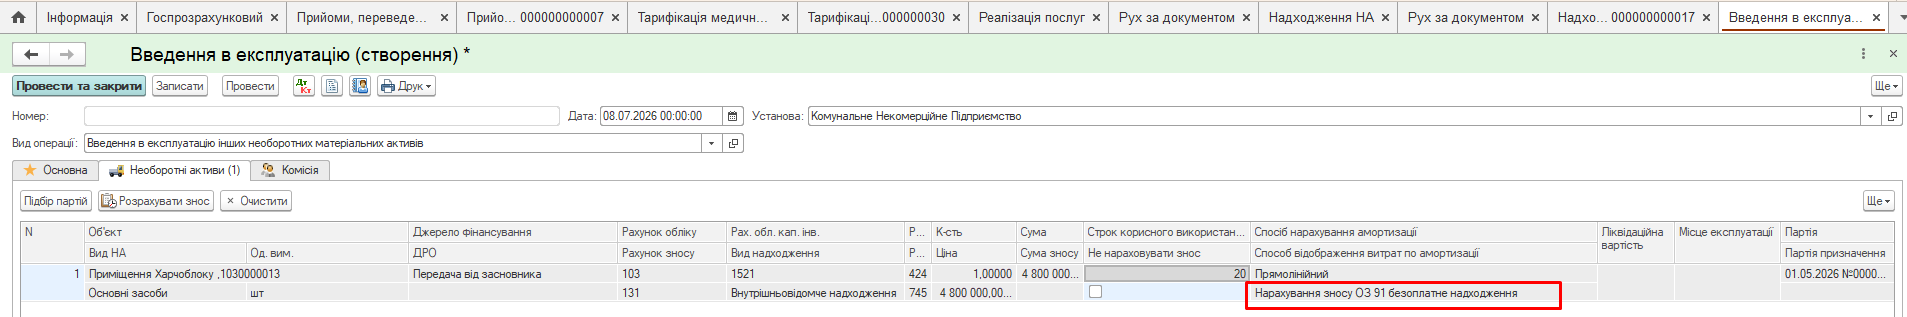
На этом шаге критически важно правильно выбрать способ отражения расходов амортизации — именно он определяет, будет ли автоматически формироваться проводка Дт 424 — Кт 745 при начислении. После проведения документа получим Дт 10 — Кт 15 на сумму 4 800 000 грн — стоимость введена на баланс.
Начисление амортизации и синхронное признание дохода
Для расчёта амортизации формируем документ «Начисление амортизации» — заполняется он автоматически. При прямолинейном методе и сроке 20 лет сумма амортизации составит: 4 800 000 / 240 = 20 000 грн в месяц. После проведения документа программа автоматически сформирует две неразрывные записи:
- Дт 91 — Кт 131 на сумму 20 000 грн (амортизация);
- Дт 424 — Кт 745 на сумму 20 000 грн (признание дохода от безвозмездно полученного актива).
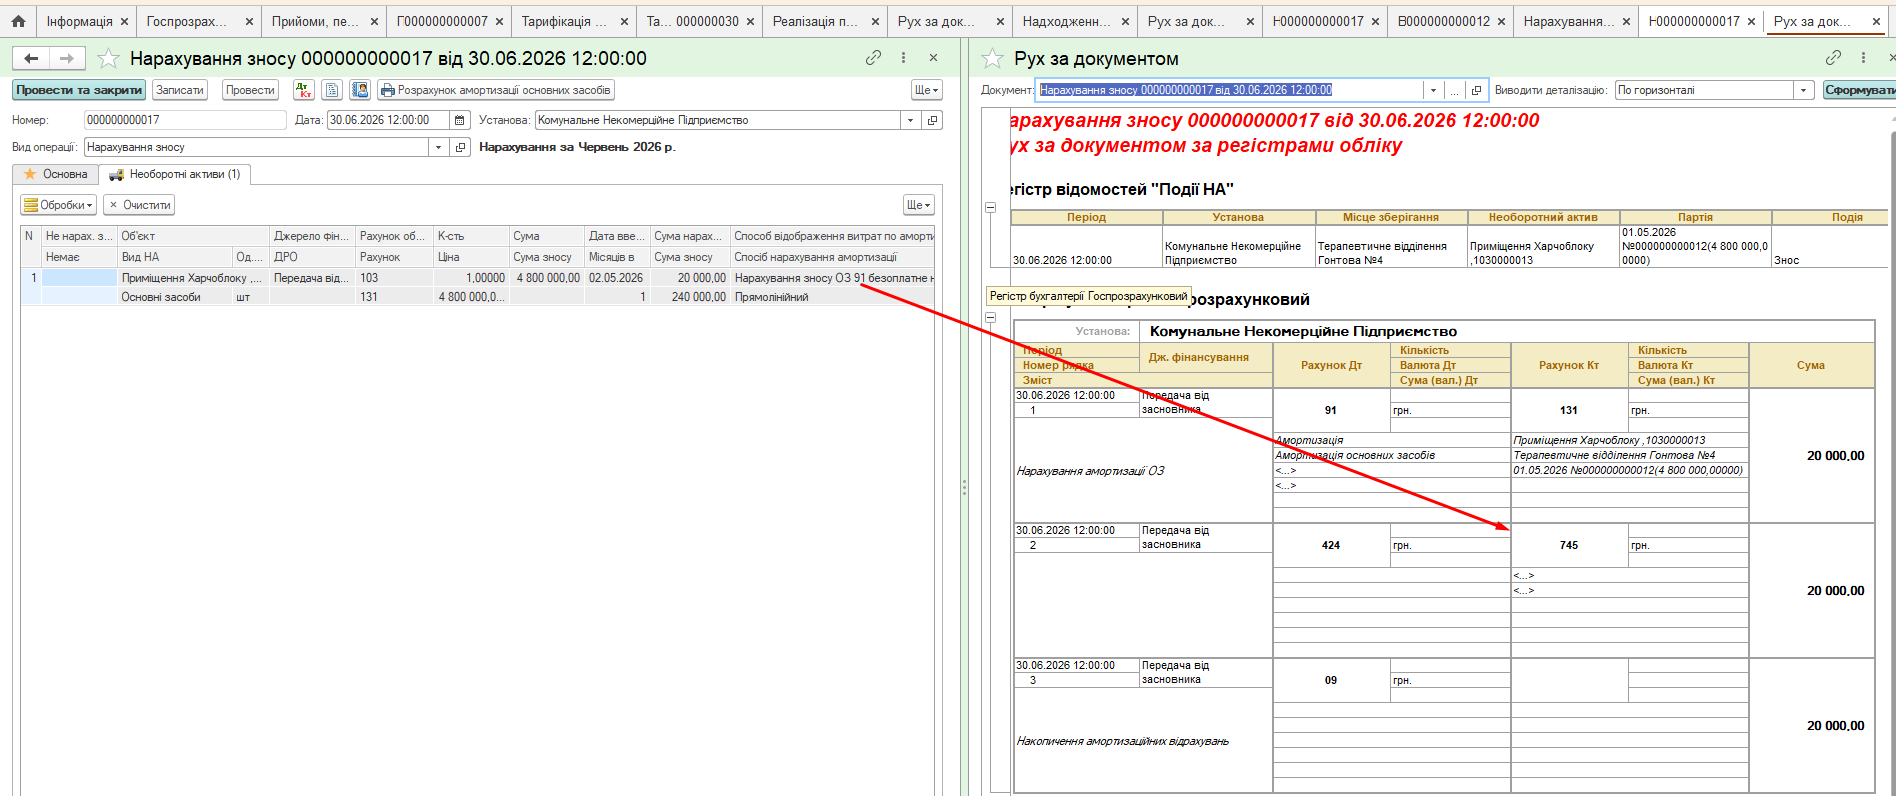
Программа автоматически формирует обе неразрывные записи — и амортизацию, и признание дохода — без какого-либо ручного вмешательства бухгалтера. Если вашему предприятию передают имущество с накопленной амортизацией — это также имеет готовое решение в программе. Если сомневаетесь — пишите нам, и наши специалисты дадут квалифицированный ответ.
Уже на этом примере видно, что программа полностью готова к учёту имущества на праве узуфрукта — от оприходования через капитальные инвестиции до автоматического начисления амортизации и синхронного признания дохода. Как всегда, сложные задачи имеют простые решения — главное правильно выбрать инструменты для их решения.
ПП «KBS. Бухгалтерия коммунального предприятия»
Готовое решение для учёта КНП и КНТ: оприходование имущества на праве узуфрукта, капитальные инвестиции, автоматическая амортизация с синхронным признанием дохода 424 → 745 и отчётность для ЗОЗ. Создано украинскими разработчиками специально для коммунальных предприятий.
С уважением,
Наталья ХОМИЧ
Руководитель отдела внедрения и сопровождения
программных продуктов KBS
Экспертная поддержка коммунальных предприятий
ООО «Системы для бизнеса»
sys2biz.com.ua
Источники
- Закон Украины № 4196-IX от 09.01.2025 «Об особенностях регулирования деятельности юридических лиц отдельных организационно-правовых форм в переходный период и объединений юридических лиц»
- Гражданский кодекс Украины № 435-IV (статьи 401–406)
- НП(С)БУ 1 «Общие требования к финансовой отчётности» (п. 6)
- НП(С)БУ 7 «Основные средства»
- НП(С)БУ 14 «Аренда»
- НП(С)БУ 15 «Доход» (п. 21)
- Закон Украины «Об аренде государственного и коммунального имущества» № 157-IX
- Налоговый кодекс Украины № 2755-VI (пп. 196.1.2, п. 183.15)
- Постановление КМУ № 1127 от 25.12.2015 (государственная регистрация вещных прав на недвижимое имущество)
- План счетов бухгалтерского учёта, приказ Минфина № 291 от 30.11.1999
Далее по теме: после отмены Хозяйственного кодекса изменилась и норма о финансовом плане — сроки и ответственность разобраны в материале Финплан КНП на 2027 год: утвердить нужно до 1 сентября.
