


Перехід із КНП у КНТ: як відобразити майно в балансі
КНП стають КНТ, а майно передається на праві узуфрукту. Коли визнавати актив, як оприбуткувати — через рахунок 424 чи капітальні інвестиції, чому проводки амортизації та доходу нерозривні — з таблицями проводок і кейсом у програмі.
Скасування Господарського кодексу змінює правила гри для всього комунального сектору. КНП поступово перетворюються на КНТ, а майно, яке раніше передавалося на праві оперативного управління, тепер усе частіше оформлюється через право узуфрукту. Для бухгалтера це не просто зміна термінології в договорі: узуфрукт — поняття з Цивільного кодексу, якому немає прямого аналога в НП(С)БО, тож кожне рішення — визнавати актив чи ні, нараховувати амортизацію чи ні, як відображати дохід — доводиться обґрунтовувати самостійно. У цій статті розкладаємо весь механізм на практичні кроки: від нормативної бази до конкретних проводок і типових помилок.
Нормативна база реформи
Основні нормативно-правові акти для відображення операцій з узуфруктом:
- Закон України № 4196-IX від 09.01.2025 — скасування Господарського кодексу, перехідний період, автоматичний узуфрукт;
- Цивільний кодекс України — статті 401–406 (право користування чужим майном);
- НП(С)БО 1 «Загальні вимоги до фінансової звітності» — пункт 6 (превалювання сутності над формою);
- НП(С)БО 7 «Основні засоби» — критерії визнання активу;
- НП(С)БО 14 «Оренда» — алгоритм для платного узуфрукту;
- НП(С)БО 15 «Дохід» — пункт 21 (дохід від безоплатно одержаних активів);
- Закон України «Про оренду державного та комунального майна» № 157-IX;
- Податковий кодекс України — пп. 196.1.2, п. 183.15 (ПДВ та перереєстрація);
- Постанова КМУ № 1127 — державна реєстрація права узуфрукту на нерухоме майно в Держреєстрі речових прав;
- План рахунків бухгалтерського обліку, наказ Мінфіну № 291 від 30.11.1999.
Чому КНП масово переходять у КНТ: строки реформи
Перехід закладів охорони здоров’я із форми КНП у КНТ є наслідком законодавчої реформи та скасування застарілих норм Господарського кодексу України. Офіційним стартом реформи стало 28 серпня 2025 року — саме з цієї дати призупинено створення нових КНП. Відтепер, якщо орган місцевого самоврядування створює новий медичний заклад (відповідно до оновлених положень ст. 17 Закону України «Про місцеве самоврядування»), він зобов’язаний обирати нову організаційно-правову форму — комунальне некомерційне товариство (КНТ).
Для вже функціонуючих підприємств держава передбачила чіткі терміни:
- 3 роки — загальна тривалість перехідного періоду, наданого органам місцевого самоврядування для приведення установчих документів медичних закладів та правових режимів їхнього майна у відповідність до нових норм;
- 28 серпня 2028 року — граничний строк, до якого всі чинні КНП мають змінити організаційно-правову форму та офіційно зареєструватися як КНТ. Після закінчення перехідного періоду юридичні особи у формі КНП вважаються комунальними некомерційними товариствами автоматично — незалежно від того, чи привели вони документи у відповідність.
Основні кроки та строки під час перереєстрації
Щойно рішення місцевої ради про зміну найменування та затвердження нового статуту ухвалено, для юридичної та бухгалтерської служб закладу розпочинається відлік жорстких законодавчих строків:
Крок 1. Перереєстрація платника ПДВ (строк: 10 календарних днів). Відповідно до п. 183.15 Податкового кодексу України, у разі зміни найменування або організаційно-правової форми підприємство зобов’язане подати реєстраційну заяву за формою № 1-ПДВ з позначкою «Перереєстрація». На це відведено лише 10 календарних днів з наступного дня після внесення змін до ЄДР.
Крок 2. Актуалізація ліцензій та договорів із НСЗУ (невідкладно). Новостворене КНТ зобов’язане невідкладно повідомити Міністерство охорони здоров’я України (орган ліцензування) про зміну найменування та статуту для збереження чинності ліцензії на медичну практику. Паралельно переоформлюються відносини з Національною службою здоров’я України — до чинного договору вносяться зміни або укладається додатковий договір для безперервного фінансування.
Крок 3. Державна реєстрація права узуфрукту на нерухомість (з моменту рішення ОМС). Оскільки орган місцевого самоврядування своїм рішенням скасовує право оперативного управління та встановлює право узуфрукту на будівлі й споруди, КНТ має забезпечити обов’язкову державну реєстрацію цього речового права в Державному реєстрі речових прав на нерухоме майно згідно з Постановою КМУ № 1127.
Крок 4. Переоформлення рахунків у ДКСУ та банках (строк: 5–10 робочих днів). До Казначейства надсилається повідомлення про зміну найменування, проводиться обов’язкова звірка залишків, після чого рахунки КНП закриваються, а для КНТ відкриваються нові рахунки в розрізі джерел фінансування. У комерційних банках оновлюються картки із зразками підписів, переукладаються договори еквайрингу та оновлюються довіреності.
Також варто звернути увагу на зміну внутрішніх регулюючих документів:
- ліцензії на медичну практику — переоформлюються на нову юридичну особу (КНТ);
- договір з НСЗУ — укладається новий або вносяться зміни до чинного; КНТ є правонаступником;
- договори з дебіторами та кредиторами — укладаються нові або вносяться зміни до чинних;
- трудові книжки — вносяться записи про зміну найменування роботодавця; стаж не переривається;
- внутрішні документи — переглядаються колективний договір, положення про оплату праці, посадові інструкції;
- штампи, бланки, вивіски, реквізити — оновлюються під нову назву.
Узуфрукт, оперативне управління чи оренда: у чому різниця
На практиці фахівці не завжди до кінця розуміють відмінність між майном, переданим на праві узуфрукту, оперативним управлінням та орендою.
Узуфрукт — це речове право на чуже майно, яке надає особі (узуфруктуарію) можливість користуватися цим майном і отримувати з нього доходи. Право власності при цьому залишається незмінним — за територіальною громадою в особі органу місцевого самоврядування.
Скасування Господарського кодексу повністю ліквідує право оперативного управління: за законом № 4196-IX воно припиняється наступного дня після завершення перехідного періоду, і до такого майна автоматично застосовуються положення про безстроковий узуфрукт (рішенням засновника це можна зробити й раніше). Натомість засновник передає майно як внесок до статутного капіталу товариства та на праві узуфрукту.
Щоб уникнути типових помилок в обліку, бухгалтер повинен чітко розмежовувати ці правові режими:
| Критерій | Узуфрукт | Оперативне управління | Оренда |
|---|---|---|---|
| Правова основа | ст. 401–406 ЦКУ | ст. 137 ГКУ (скасовується) | НП(С)БО 14, Закон № 157-IX |
| Платність | Може бути як оплатним, так і безоплатним | Завжди безоплатне за своєю суттю | Завжди оплатна |
| Право на доходи (плоди) | Узуфруктуарій має пряме право на всі доходи від майна | Доходи належать підприємству, але обмежені цільовим призначенням | Обмежене договором суборенди та спеціальним законодавством |
Чи можна визнавати активом майно, отримане на праві узуфрукту
В українських стандартах (НП(С)БО) немає окремого положення для узуфрукту, тому варто керуватися принципом превалювання економічного змісту над юридичною формою.
За НП(С)БО 7 основні критерії визнання активу при узуфрукті виконуються:
- КНТ контролює використання майна на підставі рішення ради — ідентифікується конкретний об’єкт;
- майно використовується для надання медичних послуг, тобто приносить майбутні економічні вигоди;
- вартість активу визначається на підставі документів від засновника (акт, рішення ради).
Безоплатний узуфрукт: два варіанти оприбуткування
Відображення справедливої вартості та накопиченого зносу
Якщо плата за користування майном рішенням засновника не встановлена, актив визнається за справедливою вартістю на дату підписання акта приймання-передачі. Накопичений раніше знос фіксується окремо на підставі первинних документів територіальної громади.
Оскільки актив передається без зустрічної компенсації, його сума формує додатковий капітал підприємства — рахунок 424 «Безоплатно одержані необоротні активи». Рахунок 424 — це відкладений дохід підприємства, який поступово «перетворюється» на дохід у міру нарахування амортизації.
| № | Зміст господарської операції | Дт | Кт | Сума |
|---|---|---|---|---|
| 1 | Оприбуткування об’єкта ОЗ за справедливою вартістю | 10 | 424 | Справедлива вартість (СВ) |
| 2 | Відображення накопиченого зносу на дату передачі (за актом) | 424 | 131 | Сума зносу за документами засновника |
| 3 | Капіталізація витрат на реєстрацію права узуфрукту | 15 | 631 | Держмито, послуги реєстратора |
| 4 | Введення в експлуатацію (додавання до первісної вартості) | 10 | 15 | Сума капіталізованих витрат |
Відображення справедливої вартості через капітальні інвестиції
Цей варіант особливо актуальний для новостворених КНТ ЗОЗ, оскільки саме він забезпечує коректне відображення операцій у Таблицях 3 та 10 Звіту 1-НС (розділ «Джерела фінансування капітальних інвестицій»). Суть варіанту: майно спочатку оприбутковується як незавершені капітальні інвестиції (рахунок 15), а вже потім вводиться в експлуатацію. Вартість передачі визнається за справедливою (ринковою) вартістю на дату підписання акта приймання-передачі.
| № | Зміст господарської операції | Дт | Кт | Сума |
|---|---|---|---|---|
| 1 | Оприбуткування майна як капітальні інвестиції (за справедливою вартістю) | 15 | 424 | Справедлива вартість (СВ) |
| 2 | Введення об’єкта в експлуатацію | 10 | 15 | СВ за актом введення |
| 3 | Капіталізація витрат на реєстрацію права узуфрукту | 15 | 631 | Держмито, послуги реєстратора |
| 4 | Введення витрат на реєстрацію до первісної вартості | 10 | 15 | Сума капіталізованих витрат |
Чому цей варіант важливий для Звіту 1-НС:
- Таблиця 3 «Капітальні інвестиції» — рух через рахунок 15 забезпечує відображення надходження як безоплатно отриманих капінвестицій у розрізі джерел фінансування. Без рахунку 15 ця таблиця не заповнюється коректно.
- Таблиця 10 «Основні засоби та інші необоротні активи» — відображається введення в експлуатацію за справедливою вартістю; знос фіксується окремо.
Платний узуфрукт: облік за алгоритмом фінансової оренди
Якщо рішенням ради або договором передбачено періодичну плату за право користування, облік повністю повторює алгоритм фінансової оренди за НП(С)БО 14. Об’єкт відображається за теперішньою вартістю мінімальних орендних платежів, а в пасиві формується довгострокове зобов’язання (рахунок 531). Якщо плата фіксована та не містить відсоткової складової, поточні розрахунки відображаються через рахунок 631:
| № | Зміст господарської операції | Дт | Кт | Сума |
|---|---|---|---|---|
| 1 | Оприбуткування ОЗ за теперішньою вартістю платежів | 103 | 531 | Теперішня вартість МОП |
| 2 | Нарахування щомісячної плати за поточний період | 91 (23) | 631 | Сума за договором |
| 3 | Перерахування коштів на рахунок власника (ТГ) | 631 | 311 | Сума платежу |
Амортизація та дохід: як захистити неприбутковий статус КНТ
З місяця, наступного за місяцем введення об’єкта в експлуатацію, підприємство починає нараховувати амортизацію. Метод (переважно прямолінійний) та строк корисного використання фіксуються в наказі про облікову політику.
При безоплатному узуфрукті це правило є імперативним: дохід визнається одночасно з нарахуванням амортизації та в аналогічній сумі. Фінансовий результат від цих двох операцій — нейтральний.
| № | Зміст господарської операції | Дт | Кт | Сума |
|---|---|---|---|---|
| 1 | Нарахування щомісячної амортизації об’єкта | 23 / 91 | 131 | Сума амортизації за місяць |
| 2 | Визнання доходу від безоплатно отриманого активу | 424 | 745 | Дорівнює сумі амортизації |
Чому схема «424 → 745» обов’язкова:
- витрати на амортизацію повністю перекриваються доходами — КНТ не отримує штучного прибутку;
- неприбутковий статус закладу захищений — не виникає завищення фінансового результату;
- додатковий капітал підприємства відображає реальну вартість залучених засобів, що покращує баланс для НСЗУ та грантів.
Повернення майна, отриманого на праві узуфрукту
При розірванні договору узуфрукту або його закінченні майно повертається власнику за актом приймання-передачі, а бухгалтер повністю очищує баланс від залишків за цим об’єктом:
| Зміст операції | Дт | Кт |
|---|---|---|
| Списання накопиченого зносу (повного за весь час) | 131 | 103 |
| Списання залишкової вартості (якщо об’єкт замортизовано не повністю) | 976 | 103 |
| Остаточне анулювання залишку капіталу (у разі дострокового повернення) | 424 | 745 |
Насправді перетворення закладу охорони здоров’я з КНП у КНТ несе більше юридичне навантаження, ніж бухгалтерське: баланс залишається незмінним, жодних передавальних актів і переоцінок не потрібно. Головне завдання бухгалтера — правильно кваліфікувати майно: визначити, на якій правовій підставі воно передане, обрати відповідний підхід (безоплатний узуфрукт — через рахунок 424, платний — за алгоритмом фінансової оренди) і послідовно його застосовувати.
Автоматизація: практичний кейс обліку узуфрукту
Усі розглянуті операції — від оприбуткування через капітальні інвестиції до нарахування амортизації та визнання доходу — мають готове автоматизоване рішення у програмному продукті «KBS. Бухгалтерія комунального підприємства»: розробником передбачено відповідні документи та кореспонденції рахунків, що відповідають законодавству. Розглянемо автоматизацію на практичному прикладі.
Оприбуткування майна як капітальні інвестиції
Для відображення надходження необоротного активу як безоплатно отриманого через капітальні інвестиції використовуємо документ «Надходження НА», вид операції «Централізована поставка капітальних інвестицій». На вкладці «Основна» вказуємо реквізити документа, джерело фінансування — «Передача від засновника», контрагент — орган місцевого самоврядування. На вкладці «Необоротні активи» заповнюємо табличну частину: об’єкт та його справедливу вартість — 4 800 000 грн.
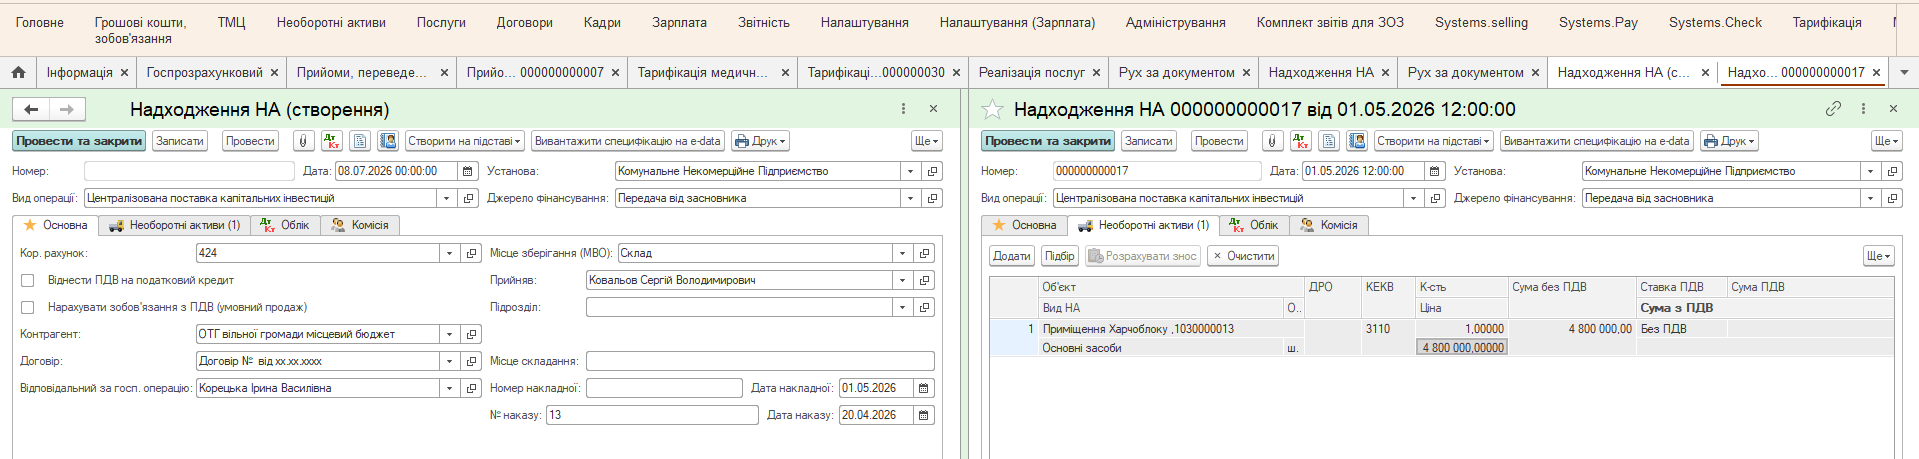
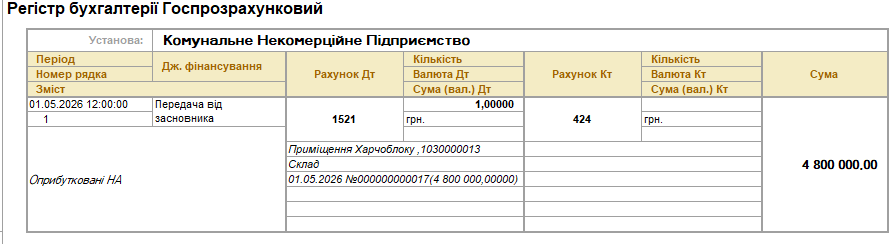
Як бачите, програма дозволяє одразу вказати вид операції, джерело фінансування та реквізити об’єкта в єдиному документі — без жодних додаткових налаштувань. Після проведення документа отримаємо кореспонденцію рахунків Дт 15 — Кт 424 на суму 4 800 000 грн (капітальні інвестиції за справедливою вартістю):
Введення об’єкта в експлуатацію
Використовуємо документ «Введення в експлуатацію НА». На вкладці «Необоротні активи» обираємо об’єкт з рахунку 15, вказуємо рахунок обліку (103 — будівлі), метод амортизації — прямолінійний, строк корисного використання — 20 років (строк визначається обліковою політикою підприємства). Тут важливо правильно обрати спосіб відображення витрат амортизації, адже саме він забезпечує формування проводок з визнання доходу під час нарахування амортизації.
Об’єкт варто вводити в експлуатацію у тому ж звітному періоді (кварталі), у якому отримано майно, — інакше у Звіті 1-НС виникне розрив між надходженням активу та початком нарахування амортизації.
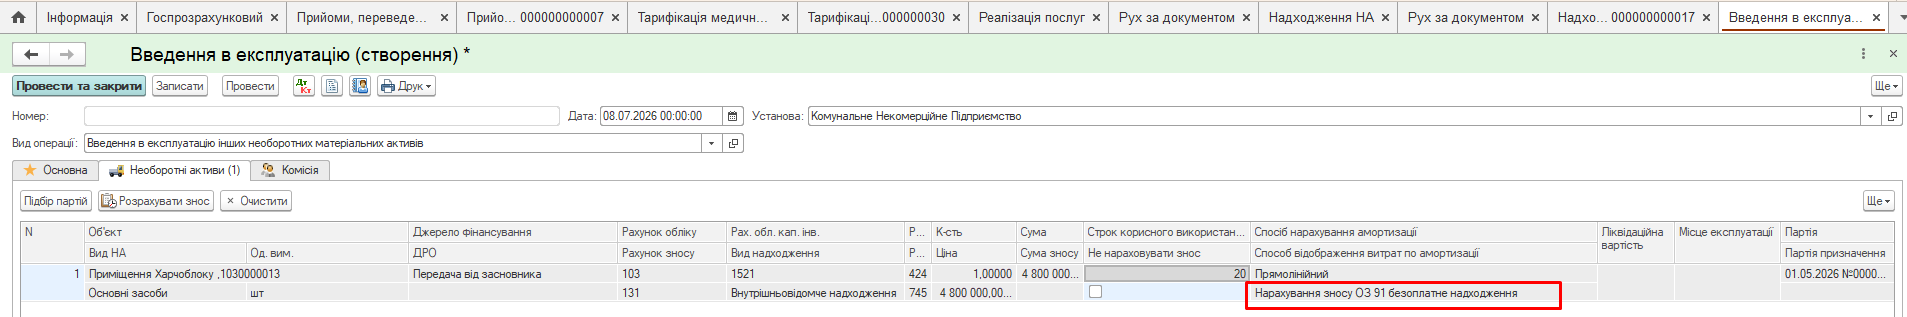
На цьому кроці критично важливо правильно обрати спосіб відображення витрат амортизації — саме він визначає, чи буде автоматично формуватися проводка Дт 424 — Кт 745 при нарахуванні. Після проведення документа отримаємо Дт 10 — Кт 15 на суму 4 800 000 грн — вартість введено на баланс.
Нарахування амортизації та синхронне визнання доходу
Для розрахунку амортизації формуємо документ «Нарахування амортизації» — заповнюється він автоматично. При прямолінійному методі та строку 20 років сума амортизації складе: 4 800 000 / 240 = 20 000 грн на місяць. Після проведення документа програма автоматично сформує два нерозривних записи:
- Дт 91 — Кт 131 на суму 20 000 грн (амортизація);
- Дт 424 — Кт 745 на суму 20 000 грн (визнання доходу від безоплатно отриманого активу).
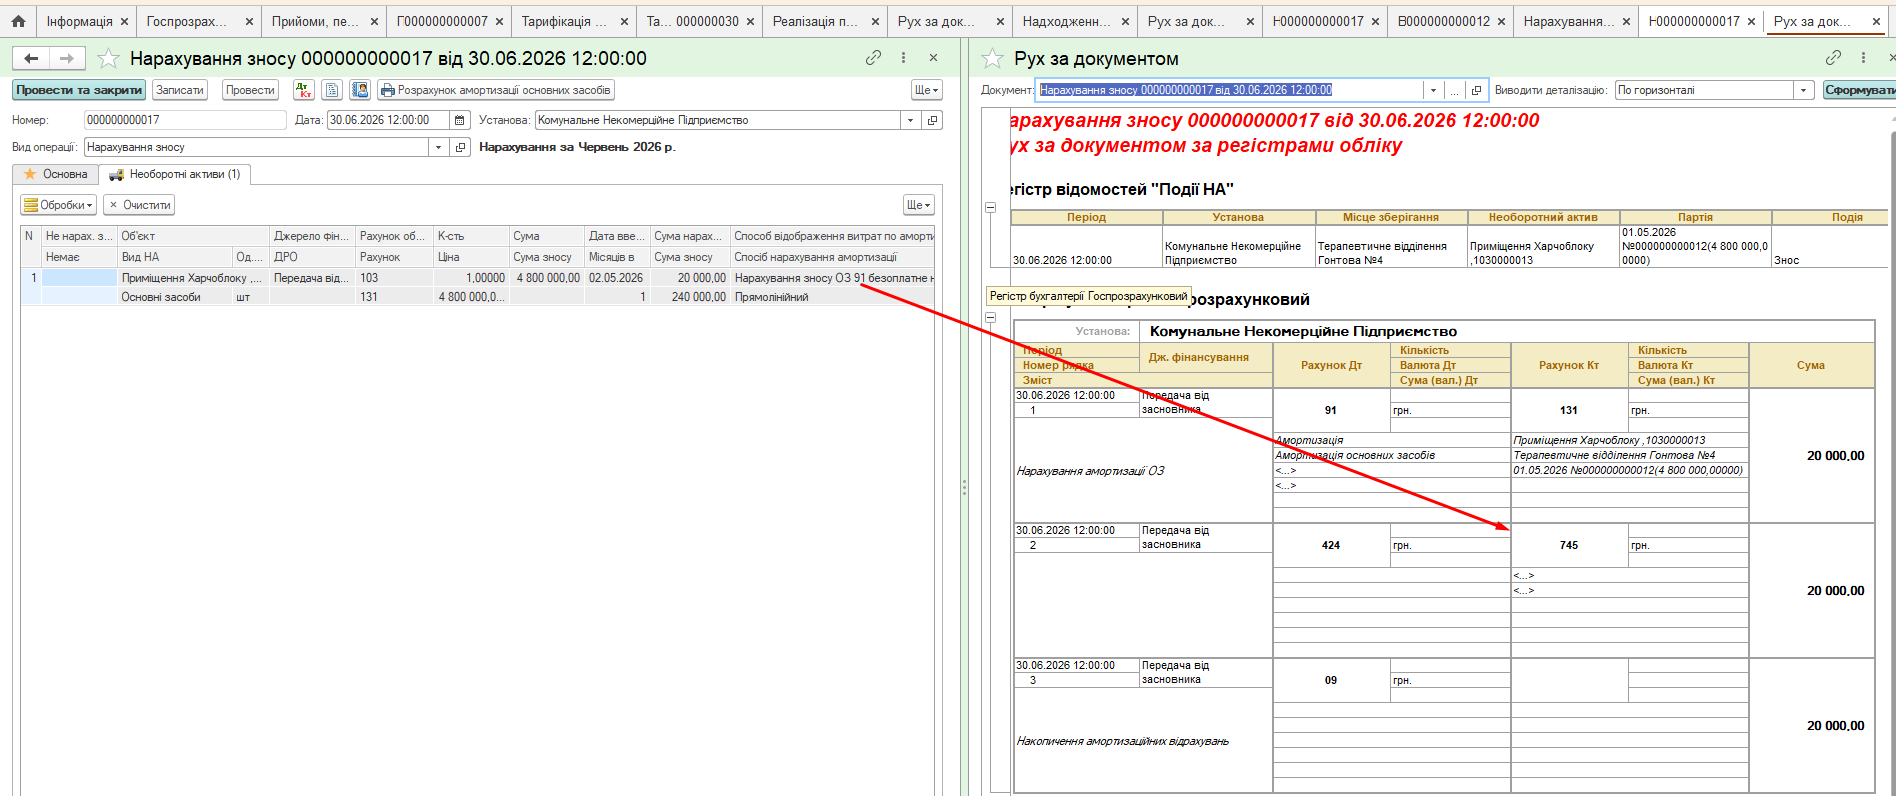
Програма автоматично формує обидва нерозривних записи — і амортизацію, і визнання доходу — без жодного ручного втручання бухгалтера. Якщо вашому підприємству передають майно з накопиченою амортизацією — це також має готове рішення в програмі. Якщо маєте сумніви — пишіть нам, і наші фахівці нададуть кваліфіковану відповідь.
Уже на цьому прикладі видно, що програма повністю готова до обліку майна на праві узуфрукту — від оприбуткування через капітальні інвестиції до автоматичного нарахування амортизації та синхронного визнання доходу. Як завжди, складні задачі мають прості рішення — головне правильно обрати інструменти для їх вирішення.
ПП «KBS. Бухгалтерія комунального підприємства»
Готове рішення для обліку КНП та КНТ: оприбуткування майна на праві узуфрукту, капітальні інвестиції, автоматична амортизація з синхронним визнанням доходу 424 → 745 та звітність для ЗОЗ. Створено українськими розробниками спеціально для комунальних підприємств.
Дізнатися більше про програму →
З повагою,
Наталія ХОМИЧ
Керівник відділу впровадження та супроводу
програмних продуктів KBS
Експертна підтримка комунальних підприємств
ТОВ «Системи для бізнесу»
sys2biz.com.ua
Джерела
- Закон України № 4196-IX від 09.01.2025 «Про особливості регулювання діяльності юридичних осіб окремих організаційно-правових форм у перехідний період та об’єднань юридичних осіб»
- Цивільний кодекс України № 435-IV (статті 401–406)
- НП(С)БО 1 «Загальні вимоги до фінансової звітності» (п. 6)
- НП(С)БО 7 «Основні засоби»
- НП(С)БО 14 «Оренда»
- НП(С)БО 15 «Дохід» (п. 21)
- Закон України «Про оренду державного та комунального майна» № 157-IX
- Податковий кодекс України № 2755-VI (пп. 196.1.2, п. 183.15)
- Постанова КМУ № 1127 від 25.12.2015 (державна реєстрація речових прав на нерухоме майно)
- План рахунків бухгалтерського обліку, наказ Мінфіну № 291 від 30.11.1999
Далі за темою: після скасування Господарського кодексу змінилася й норма про фінансовий план — строки та відповідальність розібрані в матеріалі Фінплан КНП на 2027 рік: затвердити треба до 1 вересня.