


Излишки и недостачи при инвентаризации: проводки для бюджета
Как отразить результаты инвентаризации в бюджетном учреждении: излишки и недостачи запасов и основных средств, возмещение виновным лицом, пересортица, полностью изношенные ОС и задолженность с истекшим сроком давности. Проводки по Типовой корреспонденции с номерами мемориальных ордеров, кейсы с расчетом и шаги в KBS.
Инвентаризация в бюджетном учреждении – это всегда квест. Но самое сложное начинается тогда, когда комиссия расходится, а бухгалтеру нужно превратить ее выводы в правильные проводки. Старые формулы расчета убытков, ошибочное списание запасов или «исчезновение» самортизированных необоротных активов – это те ловушки, на которых чаще всего спотыкаются бухгалтеры. Как подготовиться к самой инвентаризации, мы рассказывали в статье «Годовая инвентаризация 2026: сроки, приказ и пошаговая инструкция».
В этой статье рассмотрим четкие нормативные акты, рабочие ситуации и правильный учет результатов инвентаризации – без лишней лирики. Нормы и корреспонденция – по состоянию на ноябрь 2026 года.
Как оприходовать излишки, выявленные во время инвентаризации?
Излишки оприходуют в периоде выявления с одновременным признанием дохода.
Для запасов это проводка Дт 15, 18 Кт 7112 (п. 3.11 Типовой корреспонденции субсчетов бухгалтерского учета для отражения операций с активами, капиталом и обязательствами распорядителями бюджетных средств и государственными целевыми фондами, утвержденной приказом Минфина от 29.12.2015 № 1219, далее – ТК).
Излишки запасов оценивают по чистой стоимости реализации, если их реализуют, или в оценке возможного использования, если учреждение использует их само (абз. 5 п. 23 разд. II Методических рекомендаций по бухгалтерскому учету запасов субъектов государственного сектора, утвержденных приказом Минфина от 23.01.2015 № 11, далее – Методрекомендации по учету запасов).
Для основных средств и других необоротных материальных активов записей две – Дт 10, 11 Кт 7112 и одновременно Дт 7112 Кт 5111 (п. 1.18 ТК).
Если оприходован малоценный необоротный актив, в месяце ввода в эксплуатацию начисляют 50 % амортизации записью Дт 8014 Кт 1412 (п. 1.20 ТК).
Нюанс из практики. На местах некоторые органы Казначейства требуют проводить излишки через Справку о поступлении в натуральной форме. Тогда цепочка проводок выглядит иначе: Дт 15, 18 Кт 2117, далее Дт 2313 Кт 7112 и закрытие Дт 2117 Кт 2313. Поскольку в ТК такой схемы нет, обязательно закрепите ее в своей учетной политике (опираясь на п. 2 разд. II Методрекомендаций № 11), чтобы избежать вопросов во время проверок.
Кейс. Излишки кондиционера и шкафа
Исходные данные. Комиссия выявила не учтенный кондиционер по справедливой стоимости 28 000 грн и металлический шкаф за 6 000 грн. По учетной политике шкаф является малоценным необоротным активом.
| № | Содержание | Дт | Кт | Сумма, грн | МО | № пункта ТК |
|---|---|---|---|---|---|---|
| 1 | Оприходован кондиционер | 1014 | 7112 | 28 000,00 | 14 | п. 1.18 |
| 2 | Увеличен внесенный капитал | 7112 | 5111 | 28 000,00 | 17 | п. 1.18 |
| 3 | Оприходован шкаф | 1113 | 7112 | 6 000,00 | 14 | п. 1.18 |
| 4 | Увеличен внесенный капитал | 7112 | 5111 | 6 000,00 | 17 | п. 1.18 |
| 5 | Начислено 50 % амортизации шкафа | 8014 | 1412 | 3 000,00 | 17 | п. 1.20 |
Как списать недостачу запасов?
Недостачу признают расходами того периода, когда ее выявили, независимо от того, когда запасы приобретены. Проводка Дт 8013 (8113) Кт 15, 18 (п. 3.19 ТК).
Недостача запасов – самая частая находка инвентаризации – топливо, строительные материалы, канцелярия, продукты питания. Для бухгалтера здесь два вопроса: в каком периоде признать потерю и куда ее отнести.
Прямая речь. Согласно абз. 1 п. 29 разд. II Методрекомендаций по учету запасов
«Сумму любого частичного списания стоимости запасов и все потери запасов следует признавать как расходы того периода, в котором происходит частичное списание стоимости или выявлены потери.»
Обратите внимание – недостачу запасов прошлых лет не списывают на субсчет 5512. На накопленный финансовый результат относят только продажу запасов, приобретенных в прошлых годах (абз. 2 п. 24 разд. II Методрекомендаций по учету запасов).
Пока виновного не установили
Одновременно со списанием сумму недостачи берут на забалансовый субсчет 073 (п. 3.20 ТК). Там она остается, пока не установят виновное лицо.
Кейс. Недостача краски прошлого года
Исходные данные. Во время годовой инвентаризации не обнаружено краски, приобретенной в прошлом году, на 1 200 грн. Виновные не установлены.
| № | Содержание | Дт | Кт | Сумма, грн | МО | № пункта ТК |
|---|---|---|---|---|---|---|
| 1 | Списана недостача краски | 8013 | 1513 | 1 200,00 | 13 | п. 3.19 |
| 2 | Недостача взята на забаланс | 073 | – | 1 200,00 | 16 | п. 3.20 |
Как списать недостачу основных средств?
Сначала списывают износ, Дт 1411 Кт 10, затем остаточную стоимость на расходы, Дт 8411 Кт 10 (п. 1.31 ТК). Внесенный капитал закрывают на первоначальную стоимость, Дт 5111 Кт 5512 (п. 1.32 ТК). Этот порядок соответствует Методическим рекомендациям по бухгалтерскому учету основных средств субъектов государственного сектора, утвержденным приказом № 11 (далее – Методрекомендации по учету основных средств).
Чаще всего во время инвентаризации не находят ноутбуки, телефоны, инструмент. В отличие от запасов, списание основного средства – это не одна запись, а цепочка: нужно закрыть износ, остаточную стоимость и капитал. Если имущество не исчезло, а повреждено или уничтожено вследствие обстрелов, порядок другой – см. статьи «Повреждение имущества бюджетного учреждения: фиксация, оценка, учет» и «Уничтоженное обстрелами имущество: как списать товары и основные средства».
Обратите внимание – если объект когда-то дооценивали, вместе с ним списывают и дооценку, Дт 5311 Кт 5512 (п. 1.31 ТК). Иначе на субсчете 5311 останется «зависший» остаток по объекту, которого уже нет.
Пока виновного не установили
Остаточную стоимость недостачи берут на забалансовый субсчет 073 (п. 1.33 ТК).
Прямая речь. Согласно абз. 2 п. 3 разд. VIII Методрекомендаций по учету основных средств
«…основные средства, выявленные в результате инвентаризации как недостача, списываются с баланса и относятся на счет виновных лиц в размере, определенном в соответствии с законодательством, а в случае если виновные лица не установлены, зачисляются на забалансовый счет до момента установления виновных лиц или закрытия производства дела согласно законодательству.»
Кейс. Недостача ноутбука
Исходные данные. Не обнаружен ноутбук первоначальной стоимостью 30 000 грн, износ составляет 18 000 грн, дооценок не было. Виновные не установлены, материалы переданы в полицию. Сумма будет оставаться на 073, пока не установят виновного или не закроют производство.
| № | Содержание | Дт | Кт | Сумма, грн | МО | № пункта ТК |
|---|---|---|---|---|---|---|
| 1 | Списан износ ноутбука | 1411 | 1014 | 18 000,00 | 9 | п. 1.31 |
| 2 | Списана остаточная стоимость на расходы | 8411 | 1014 | 12 000,00 | 9 | п. 1.31 |
| 3 | Закрыт внесенный капитал | 5111 | 5512 | 30 000,00 | 17 | п. 1.32 |
| 4 | Недостача взята на забаланс | 073 | – | 12 000,00 | 16 | п. 1.33 |
Что делать, если виновное лицо установлено?
Когда комиссия установила, кто виноват в недостаче, у бухгалтера появляются три задачи: определить размер убытка, начислить возмещение и удержать его, не нарушив трудового законодательства. Правила одинаковы и для запасов, и для основных средств.
Размер убытка
Размер убытка определяют независимой оценкой. Для государственного и коммунального имущества его определяют по методике оценки имущества, утвержденной КМУ (п. 2 Порядка определения размера убытков от хищения, недостачи, уничтожения (порчи) материальных ценностей, утвержденного постановлением КМУ от 22.01.1996 № 116, далее – Порядок № 116).
Как начислить возмещение
Начисленную сумму распределяют по п. 10 Порядка № 116. В пределах фактических расходов на восстановление или приобретение ценностей она является доходом учреждения, Дт 2115 Кт 7111. Если убыток по отчету об оценке превышает эти расходы, разницу перечисляют в государственный бюджет, Дт 2115 Кт 6312 (пп. 1.33, 3.20 ТК).
Если до установления виновного недостачу уже взяли на 073, с забаланса ее одновременно списывают (абз. 4 п. 10 разд. II Методрекомендаций по учету запасов).
Как удержать из заработной платы
Удерживая сумму, учтите пределы Кодекса законов о труде Украины (далее – КЗоТ). По распоряжению руководителя удерживают не более среднего месячного заработка. Распоряжение издают не позднее двух недель со дня обнаружения ущерба, а выполняют не ранее чем через семь дней после уведомления работника (ст. 136). При каждой выплате общий размер удержаний не может превышать 20 % (ст. 128). Остаток виновное лицо уплачивает добровольно или его взыскивают через суд. Проводки Дт 6511 Кт 2115 в ТК нет, поэтому ее закрепляют в учетной политике.
Кейс. Недостача топлива по вине водителя
Исходные данные. Выявлена недостача 100 л топлива на 5 400 грн. Виновным признан водитель, убыток по отчету об оценке составляет 5 400 грн. Средний месячный заработок водителя 18 000 грн, к выплате ежемесячно 16 000 грн.
Расчет. Предел удержания за одну выплату составляет 3 200 грн (16 000 × 20 %). Поэтому 5 400 грн удерживают за два месяца, 3 200 грн и 2 200 грн.
| № | Содержание | Дт | Кт | Сумма, грн | МО | № пункта ТК |
|---|---|---|---|---|---|---|
| 1 | Списана недостача топлива | 8013 | 1514 | 5 400,00 | 13 | п. 3.19 |
| 2 | Начислено возмещение в пределах расходов на восстановление | 2115 | 7111 | 5 400,00 | 4 | п. 3.20 |
| 3 | Удержано из заработной платы за первый месяц | 6511 | 2115 | 3 200,00 | 5 | нет в ТК |
| 4 | Удержано из заработной платы за второй месяц | 6511 | 2115 | 2 200,00 | 5 | нет в ТК |
Подведем итог. Недостачу признают расходами периода выявления, а до установления виновного ведут на 073. Размер убытка подтверждает независимая оценка, удержание ограничено КЗоТ.
Когда можно зачесть пересортицу?
Излишки и недостачи можно зачесть друг в друга только при одновременном соблюдении условий п. 5 разд. IV Положения об инвентаризации активов и обязательств, утвержденного приказом Минфина от 02.09.2014 № 879. Пересортицу должны выявить за тот же период, у того же материально ответственного лица, по запасам одного наименования и в тождественном количестве.
Разницу в стоимости, за которую виновные не установлены, отражают как недостачу сверх норм, Дт 8013 Кт 15, с одновременным учетом на забалансовом 073.
Что делать с полностью изношенными основными средствами, которые еще работают?
Во время инвентаризации комиссия часто выявляет объекты, износ которых составляет 100 %, но они исправно работают. Списывать такой объект нельзя.
Прямая речь. Согласно п. 11 разд. V Методрекомендаций по учету основных средств
«Амортизация, начисленная в размере 100% стоимости объекта основных средств, пригодного для дальнейшей эксплуатации, не может быть основанием для его списания.»
Для полностью изношенного рабочего объекта комиссия устанавливает ликвидационную стоимость, то есть сумму, которую учреждение ожидает получить от его реализации или ликвидации.
Прямая речь. Согласно абз. 6 п. 1 разд. V Методрекомендаций по учету основных средств
«Ликвидационная стоимость определяется комиссией, созданной приказом руководителя субъекта государственного сектора, при вводе объекта в эксплуатацию или в случае, когда остаточная стоимость объекта основных средств равна нулю, но объект еще пригоден к эксплуатации.»
Ликвидационную стоимость отражают записью Дт 10 Кт 5111 (п. 1.34 ТК).
Обратите внимание – на сумму ликвидационной стоимости износ не начисляют. Остаточная стоимость объекта равна ликвидационной, поэтому амортизация равна нулю, пока ликвидационная стоимость не станет меньше балансовой (абз. 5 п. 1 разд. V Методрекомендаций по учету основных средств).
Кейс. Ликвидационная стоимость принтера
Исходные данные. Во время инвентаризации выявлен принтер первоначальной стоимостью 12 000 грн с износом 12 000 грн. Принтер работает. Комиссия определила ликвидационную стоимость 1 500 грн по ценам на подобную подержанную технику и оформила решение протоколом.
| № | Содержание | Дт | Кт | Сумма, грн | МО | № пункта ТК |
|---|---|---|---|---|---|---|
| 1 | Установлена ликвидационная стоимость принтера | 1014 | 5111 | 1 500,00 | 17 | п. 1.34 |
После записи первоначальная стоимость принтера составляет 13 500 грн, износ остается 12 000 грн, а остаточная стоимость равна ликвидационной, 1 500 грн. Амортизацию далее не начисляют.
Ликвидационная стоимость и дооценка – это разные операции
Бухгалтеры довольно часто путают эти операции, ведь обе увеличивают стоимость объекта на балансе. Разберем сразу, чем они отличаются.
| Критерий | Ликвидационная стоимость | Дооценка |
|---|---|---|
| Цель | Зафиксировать сумму, которую ожидают получить от ликвидации | Привести стоимость к справедливой |
| Проводка | Дт 10 Кт 5111 (п. 1.34 ТК) | Дт 10 Кт 5311 (п. 1.24 ТК) |
| Кто определяет | Комиссия, созданная приказом руководителя | Справедливая стоимость, решение согласовывают с органом управления имуществом |
| Объем | Отдельный объект | Вся группа основных средств одновременно |
| Износ | Не меняется | Не меняется |
| Амортизация далее | Не начисляют, пока ликвидационная стоимость не меньше балансовой | Начисляют от переоцененной стоимости |
Для полностью изношенного объекта основной и более простой путь – ликвидационная стоимость, ведь Методрекомендации прямо связывают ее именно с этой ситуацией. Дооценку проводят для всей группы, согласовывают с органом управления, и после нее объект снова амортизируют. Износ при дооценке не меняется согласно п. 3 разд. III Национального положения (стандарта) бухгалтерского учета в государственном секторе 121 «Основные средства», утвержденного приказом Минфина от 12.10.2010 № 1202 (далее – НП(С)БУГС 121).
Обратите внимание – для малоценных необоротных материальных активов и библиотечных фондов, которые амортизируются 50 на 50, эта ситуация не возникает, а переоценка не проводится (абз. 3 п. 7 разд. V Методрекомендаций по учету основных средств).
Подведем итог. Полностью изношенный рабочий объект не списывают. Проще всего установить для него ликвидационную стоимость, а выбранный подход закрепить в учетной политике.
Как списать задолженность с истекшим сроком исковой давности?
Основание для списания одно из двух: истек срок исковой давности или должник ликвидирован. Инвентаризация расчетов почти всегда выявляет «старые» долги: дебиторку, которую никто не возвращает, и кредиторку, которую никто не требует. Держать их на балансе годами нельзя, но и списать только потому, что долг давний, тоже нельзя.
Когда истекает срок исковой давности
Общая исковая давность составляет три года (ст. 257 Гражданского кодекса Украины, далее – ГКУ). Если контрагент признал долг, например подписал акт сверки, срок начинается заново (ст. 264 ГКУ).
На время военного положения течение исковой давности было приостановлено. Законом Украины «О внесении изменения в раздел „Заключительные и переходные положения“ Гражданского кодекса Украины относительно возобновления течения исковой давности» от 14.05.2025 № 4434-IX эту норму исключили, и с 04.09.2025 течение продолжилось.
Прямая речь. Согласно ч. 3 ст. 263 ГКУ
«Со дня прекращения обстоятельств, которые были основанием для приостановления течения исковой давности, течение исковой давности продолжается с учетом времени, истекшего до его приостановления.»
Обратите внимание – срок не отсчитывают заново от 04.09.2025, а считают отдельно по каждому контрагенту.
Если должник ликвидирован, считать срок не нужно: обязательство прекращается ликвидацией юридического лица (ст. 609 ГКУ). Подтверждением будет выписка из Единого государственного реестра.
Как оформить и отразить списание
Сначала инвентаризационная комиссия фиксирует задолженность в результатах инвентаризации расчетов. Далее руководитель приказом принимает решение о списании, а основание прилагают к приказу: расчет срока исковой давности или выписку из реестра.
Дебиторскую задолженность списывают записью Дт 5512 Кт 21 (п. 6.4 ТК). Одновременно ее берут на забалансовый субсчет 071 «Списанная задолженность неплатежеспособных дебиторов» и три года следят за возможностью взыскания.
Кредиторскую задолженность списывают записью Дт 62, 64 Кт 5512 (п. 6.5 ТК).
Кейс. Долг ликвидированного арендатора
Исходные данные. Во время инвентаризации расчетов выявлена задолженность арендатора по арендной плате на 2 400 грн. По данным Единого государственного реестра арендатор ликвидирован. Руководитель издал приказ о списании.
| № | Содержание | Дт | Кт | Сумма, грн | МО | № пункта ТК |
|---|---|---|---|---|---|---|
| 1 | Списана задолженность ликвидированного арендатора | 5512 | 2111 | 2 400,00 | 4 | п. 6.4 |
| 2 | Списанная задолженность взята на забаланс | 071 | – | 2 400,00 | 16 | п. 6.4 |
Подведем итог. Давность долга сама по себе не является основанием для списания. Списывают только после истечения срока исковой давности, рассчитанного по каждому контрагенту, или после ликвидации должника, и всегда на основании приказа руководителя.
Как оприходовать излишки по результатам инвентаризации в KBS. Учет бюджетного учреждения
Излишки основных средств и малоценных необоротных активов
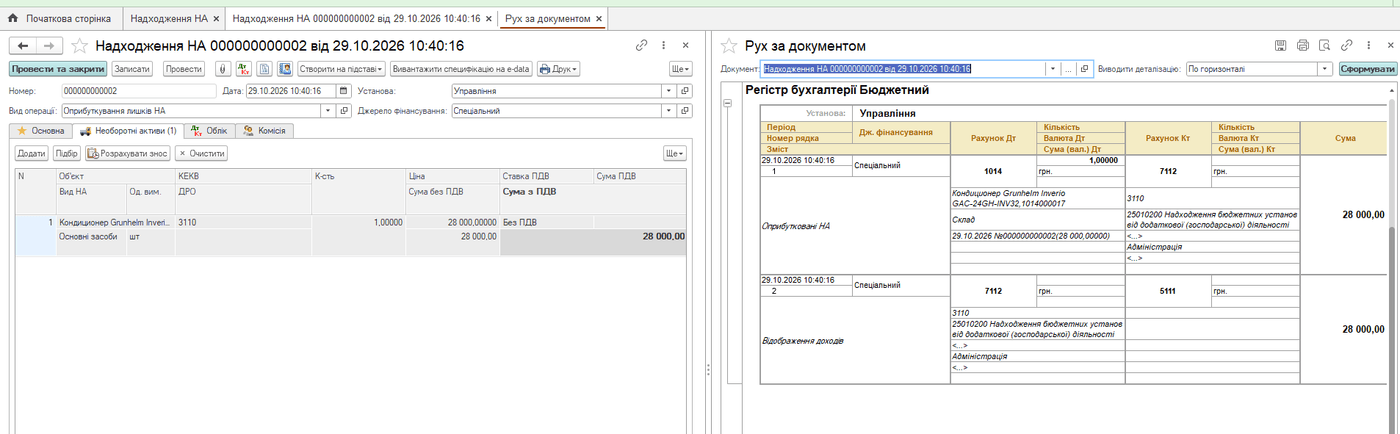
Оприходуем кондиционер и шкаф из кейса об излишках выше.
Создайте документ «Поступление НА»: Необоротные активы → Поступление НА → Создать
- Вид операции → Оприходование излишков НА
- Источник финансирования → Специальный
- Вкладка «Необоротные активы» → объект, КЭКР (3110 для кондиционера, 2210 для шкафа), количество и цена
Проверьте движение по документу:
– Кондиционер. Дт 1014 Кт 7112 – 28 000,00 и Дт 7112 Кт 5111 – 28 000,00
– Шкаф. Дт 1113 Кт 7112 – 6 000,00, Дт 7112 Кт 5111 – 6 000,00 и третья строка Дт 8014 Кт 1412 – 3 000,00
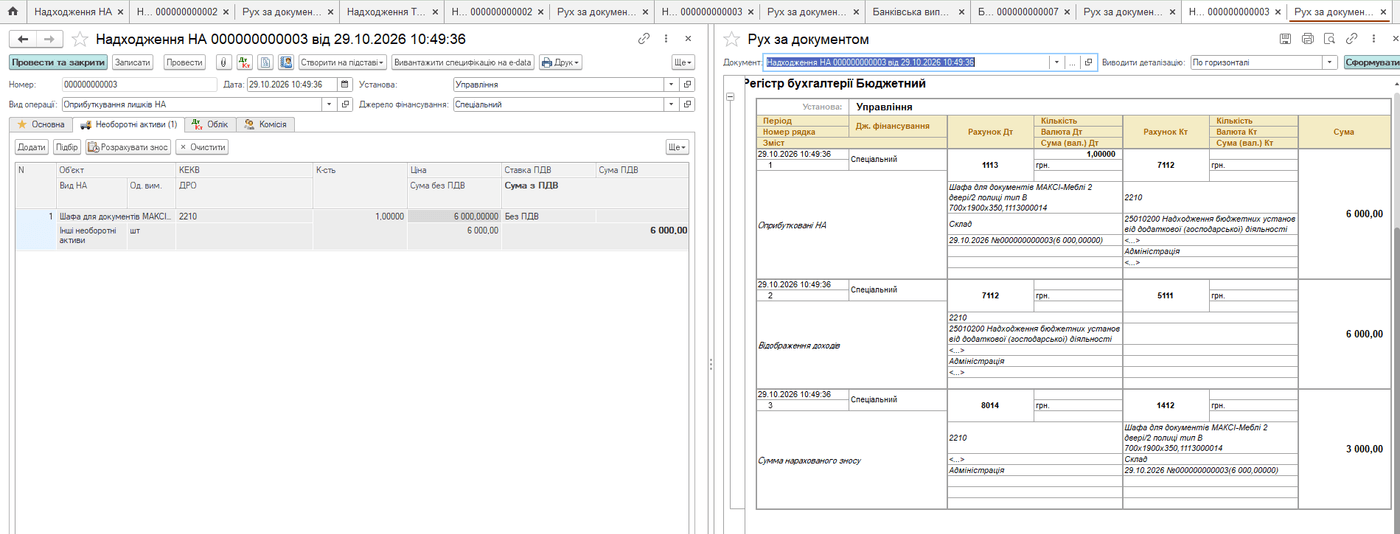
Обратите внимание – запись на внесенный капитал и 50 % амортизации малоценного актива программа формирует тем же документом. Дополнительных ручных операций не нужно.
Излишки запасов
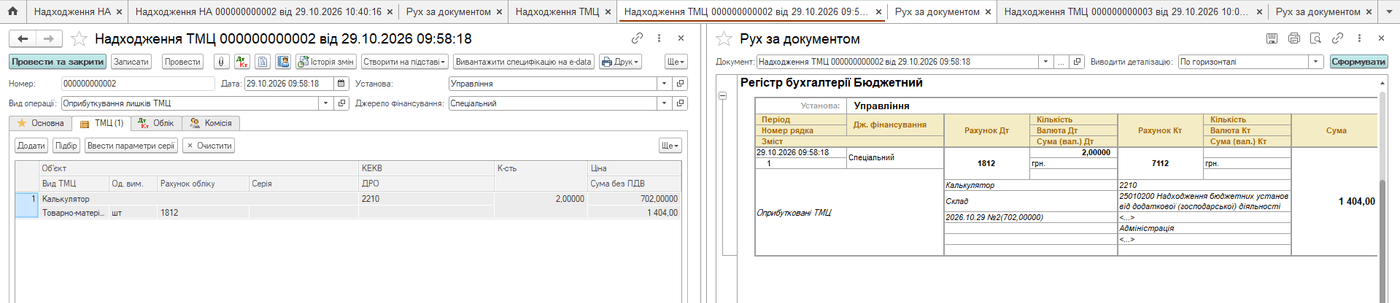
Создайте документ «Поступление ТМЦ»: ТМЦ → Поступление ТМЦ → Создать
- Вид операции → Оприходование излишков ТМЦ
- Источник финансирования → Специальный
Проверьте движение по документу: Дт 1812 Кт 7112 – 1 404,00
Вариант со Справкой о поступлении в натуральной форме
Если ваш орган Казначейства требует Справку (нюанс в разделе об излишках), операцию оформляют двумя документами.
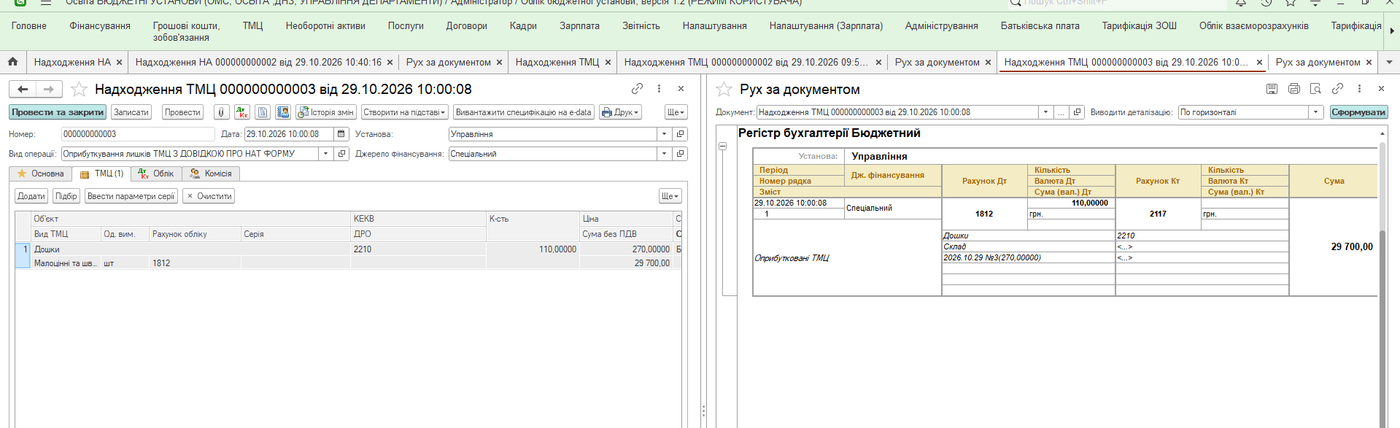
Оприходуйте запасы через Справку:
- Документ «Поступление ТМЦ», вид операции → Оприходование излишков ТМЦ со справкой о нат. форме
- Движение по документу → Дт 1812 Кт 2117 – 29 700,00
Отразите кассовые доходы и расходы: Денежные средства, обязательства → Банковская выписка → Создать
- Строка 1. Отражены кассовые доходы → Дт 2313 Кт 7112 – 29 700,00
- Строка 2. Отражены кассовые расходы → Дт 2117 Кт 2313 – 29 700,00
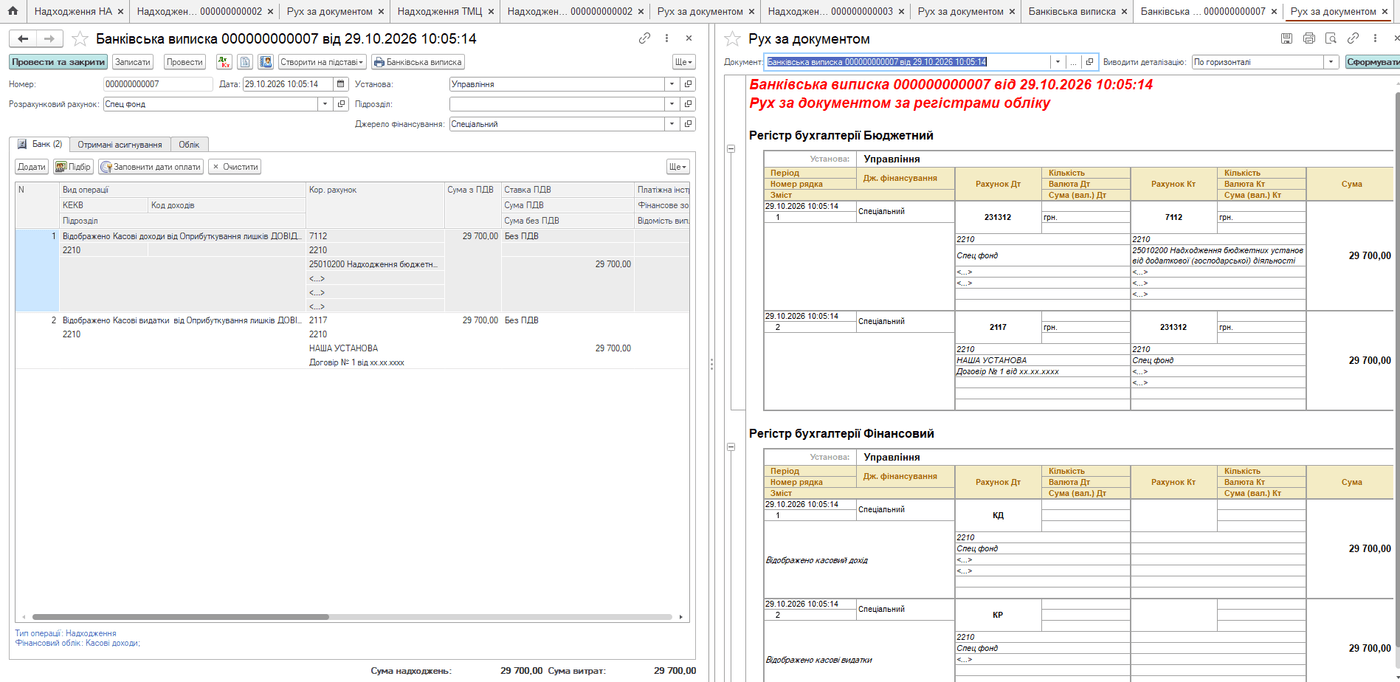
Обратите внимание – во второй строке выбирайте именно вид операции «Отражены кассовые расходы». Тогда субсчет 2117 закрывается, а в финансовом регистре формируются кассовый доход и кассовые расходы на одинаковую сумму.
Инвентаризация в бюджетном учреждении – действительно квест. Но когда учет автоматизирован, самым сложным в ней становится именно инвентаризация: пересчитать, сверить, найти. А отражение излишков и недостач в учете перестает быть испытанием для бухгалтера.
KBS. Учет бюджетного учреждения позволяет не только оформить инвентаризационные документы – описи, сличительные ведомости и протоколы, но и сформировать по их результатам качественные и правильные проводки. Об автоматизации инвентаризации в программе – также в статье «Инвентаризация в бюджетных учреждениях: автоматизация учета активов, излишков и недостач». Консультанты отдела внедрения и сопровождения программных продуктов KBS помогут разобраться с любой нестандартной ситуацией, ведь имеют практический опыт работы в бухгалтерии бюджетных учреждений.
Как всегда, сложные вопросы имеют простые решения, когда есть надежная поддержка от компании Системы для Бизнеса.
Сводная таблица проводок по результатам инвентаризации с номерами мемориальных ордеров и пунктов ТК приведена в Приложении (PDF).
С уважением,
Наталья ХОМИЧ
Руководитель отдела внедрения и сопровождения
программных продуктов KBS
Экспертная поддержка бюджетных учреждений
ООО «Системы для бизнеса»
sys2biz.com.ua

Комментариев пока нет ...