


Лишки і нестачі при інвентаризації в бюджетній установі: проводки
Як відобразити результати інвентаризації в бюджетній установі: лишки і нестачі запасів та основних засобів, відшкодування винною особою, пересортиця, повністю зношені ОЗ і заборгованість із минулим строком давності. Проводки за Типовою кореспонденцією з номерами меморіальних ордерів, кейси з розрахунком і кроки в KBS.
Інвентаризація в бюджетній установі – це завжди квест. Але найскладніше починається тоді, коли комісія розходиться, а бухгалтеру треба перетворити її висновки на правильні проводки. Старі формули розрахунку збитків, хибне списання запасів чи «зникнення» замортизованих необоротних активів – це ті пастки, на яких найчастіше спотикаються бухгалтери. Як підготуватися до самої інвентаризації, ми розповідали у статті «Річна інвентаризація 2026: строки, наказ і покрокова інструкція».
В цій статті розглянемо чіткі нормативні акти, робочі ситуації та правильний облік результатів інвентаризації – без зайвої лірики. Норми й кореспонденція – станом на листопад 2026 року.
Як оприбуткувати лишки, виявлені під час інвентаризації?
Лишки оприбутковують у періоді виявлення з одночасним визнанням доходу.
Для запасів це проведення Дт 15, 18 Кт 7112 (п. 3.11 Типової кореспонденції субрахунків бухгалтерського обліку для відображення операцій з активами, капіталом та зобов’язаннями розпорядниками бюджетних коштів та державними цільовими фондами, затвердженої наказом Мінфіну від 29.12.2015 № 1219, далі – ТК).
Лишки запасів оцінюють за чистою вартістю реалізації, якщо їх реалізують, або в оцінці можливого використання, якщо установа використовує їх сама (абз. 5 п. 23 розд. II Методичних рекомендацій з бухгалтерського обліку запасів суб’єктів державного сектору, затверджених наказом Мінфіну від 23.01.2015 № 11, далі – Методрекомендації з обліку запасів).
Для основних засобів та інших необоротних матеріальних активів записів два – Дт 10, 11 Кт 7112 і одночасно Дт 7112 Кт 5111 (п. 1.18 ТК).
Якщо оприбутковано малоцінний необоротний актив, у місяці введення в експлуатацію нараховують 50 % амортизації записом Дт 8014 Кт 1412 (п. 1.20 ТК).
Нюанс з практики. На місцях деякі органи Казначейства вимагають проводити лишки через Довідку про надходження в натуральній формі. Тоді ланцюжок проводок виглядає інакше: Дт 15, 18 Кт 2117, далі Дт 2313 Кт 7112 і закриття Дт 2117 Кт 2313. Оскільки в ТК такої схеми немає, обов’язково закріпіть її у своїй обліковій політиці (спираючись на п. 2 розд. II Методрекомендацій № 11), щоб уникнути питань під час перевірок.
Кейс. Лишки кондиціонера і шафи
Вихідні дані. Комісія виявила не врахований в обліку кондиціонер за справедливою вартістю 28 000 грн і металеву шафу за 6 000 грн. За обліковою політикою шафа є малоцінним необоротним активом.
| № | Зміст | Дт | Кт | Сума, грн | МО | № пункту ТК |
|---|---|---|---|---|---|---|
| 1 | Оприбутковано кондиціонер | 1014 | 7112 | 28 000,00 | 14 | п. 1.18 |
| 2 | Збільшено внесений капітал | 7112 | 5111 | 28 000,00 | 17 | п. 1.18 |
| 3 | Оприбутковано шафу | 1113 | 7112 | 6 000,00 | 14 | п. 1.18 |
| 4 | Збільшено внесений капітал | 7112 | 5111 | 6 000,00 | 17 | п. 1.18 |
| 5 | Нараховано 50 % амортизації шафи | 8014 | 1412 | 3 000,00 | 17 | п. 1.20 |
Як списати нестачу запасів?
Нестачу визнають витратами того періоду, коли її виявили, незалежно від того, коли запаси придбано. Проведення Дт 8013 (8113) Кт 15, 18 (п. 3.19 ТК).
Нестача запасів – найчастіша знахідка інвентаризації – пальне, будівельні матеріали, канцелярія, продукти харчування. Для бухгалтера тут два питання: у якому періоді визнати втрату і куди її віднести.
Пряма мова. Згідно з абз. 1 п. 29 розд. II Методрекомендацій з обліку запасів
«Суму будь-якого часткового списання вартості запасів та всі втрати запасів слід визнавати як витрати того періоду, в якому відбувається часткове списання вартості або виявлені втрати.»
Зверніть увагу – нестачу запасів минулих років не списують на субрахунок 5512. На накопичений фінансовий результат відносять лише продаж запасів, придбаних у минулих роках (абз. 2 п. 24 розд. II Методрекомендацій з обліку запасів).
Поки винного не встановлено
Одночасно зі списанням суму нестачі беруть на позабалансовий субрахунок 073 (п. 3.20 ТК). Там вона лишається, доки не встановлять винну особу.
Кейс. Нестача фарби минулого року
Вихідні дані. Під час річної інвентаризації не виявлено фарби, придбаної минулого року, на 1 200 грн. Винних не встановлено.
| № | Зміст | Дт | Кт | Сума, грн | МО | № пункту ТК |
|---|---|---|---|---|---|---|
| 1 | Списано нестачу фарби | 8013 | 1513 | 1 200,00 | 13 | п. 3.19 |
| 2 | Нестачу взято на позабаланс | 073 | – | 1 200,00 | 16 | п. 3.20 |
Як списати нестачу основних засобів?
Спочатку списують знос, Дт 1411 Кт 10, потім залишкову вартість на витрати, Дт 8411 Кт 10 (п. 1.31 ТК). Внесений капітал закривають на первісну вартість, Дт 5111 Кт 5512 (п. 1.32 ТК). Цей порядок відповідає Методичним рекомендаціям з бухгалтерського обліку основних засобів суб’єктів державного сектору, затвердженим наказом № 11 (далі – Методрекомендації з обліку основних засобів).
Найчастіше під час інвентаризації не знаходять ноутбуки, телефони, інструмент. На відміну від запасів, списання основного засобу – це не один запис, а ланцюжок: треба закрити знос, залишкову вартість і капітал. Якщо майно не зникло, а пошкоджене чи знищене внаслідок обстрілів, порядок інший – див. статті «Пошкодження майна бюджетної установи: фіксація, оцінка, облік» і «Знищене обстрілами майно: як списати товари та основні засоби».
Зверніть увагу – якщо об’єкт колись дооцінювали, разом з ним списують і дооцінку, Дт 5311 Кт 5512 (п. 1.31 ТК). Інакше на субрахунку 5311 лишиться «завислий» залишок за об’єктом, якого вже немає.
Поки винного не встановлено
Залишкову вартість нестачі беруть на позабалансовий субрахунок 073 (п. 1.33 ТК).
Пряма мова. Згідно з абз. 2 п. 3 розд. VIII Методрекомендацій з обліку основних засобів
«…основні засоби, виявлені в результаті інвентаризації як нестача, списуються з балансу та відносяться на рахунок винних осіб у розмірі, визначеному відповідно до законодавства, а у разі якщо винні особи не встановлені, зараховуються на позабалансовий рахунок до моменту встановлення винних осіб або закриття провадження справи згідно з законодавством.»
Кейс. Нестача ноутбука
Вихідні дані. Не виявлено ноутбук первісною вартістю 30 000 грн, знос становить 18 000 грн, дооцінок не було. Винних не встановлено, матеріали передано до поліції. Сума лишатиметься на 073, доки не встановлять винного або не закриють провадження.
| № | Зміст | Дт | Кт | Сума, грн | МО | № пункту ТК |
|---|---|---|---|---|---|---|
| 1 | Списано знос ноутбука | 1411 | 1014 | 18 000,00 | 9 | п. 1.31 |
| 2 | Списано залишкову вартість на витрати | 8411 | 1014 | 12 000,00 | 9 | п. 1.31 |
| 3 | Закрито внесений капітал | 5111 | 5512 | 30 000,00 | 17 | п. 1.32 |
| 4 | Нестачу взято на позабаланс | 073 | – | 12 000,00 | 16 | п. 1.33 |
Що робити, якщо винну особу встановлено?
Коли комісія встановила, хто винен у нестачі, у бухгалтера з’являються три завдання: визначити розмір збитку, нарахувати відшкодування і утримати його, не порушивши трудового законодавства. Правила однакові і для запасів, і для основних засобів.
Розмір збитку
Розмір збитку визначають незалежною оцінкою. Для державного і комунального майна його визначають за методикою оцінки майна, затвердженою КМУ (п. 2 Порядку визначення розміру збитків від розкрадання, нестачі, знищення (псування) матеріальних цінностей, затвердженого постановою КМУ від 22.01.1996 № 116, далі – Порядок № 116).
Як нарахувати відшкодування
Нараховану суму розподіляють за п. 10 Порядку № 116. У межах фактичних витрат на відновлення або придбання цінностей вона є доходом установи, Дт 2115 Кт 7111. Якщо збиток за звітом про оцінку перевищує ці витрати, різницю перераховують до державного бюджету, Дт 2115 Кт 6312 (пп. 1.33, 3.20 ТК).
Якщо до встановлення винного нестачу вже взяли на 073, з позабалансу її одночасно списують (абз. 4 п. 10 розд. II Методрекомендацій з обліку запасів).
Як утримати із заробітної плати
Утримуючи суму, врахуйте межі Кодексу законів про працю України (далі – КЗпП). За розпорядженням керівника утримують не більше середнього місячного заробітку. Розпорядження видають не пізніше двох тижнів з дня виявлення шкоди, а виконують не раніше ніж через сім днів після повідомлення працівника (ст. 136). За кожної виплати загальний розмір утримань не може перевищувати 20 % (ст. 128). Решту винна особа сплачує добровільно або її стягують через суд. Проведення Дт 6511 Кт 2115 у ТК немає, тому його закріплюють в обліковій політиці.
Кейс. Нестача пального з вини водія
Вихідні дані. Виявлено нестачу 100 л пального на 5 400 грн. Винним визнано водія, збиток за звітом про оцінку становить 5 400 грн. Середній місячний заробіток водія 18 000 грн, до виплати щомісяця 16 000 грн.
Розрахунок. Межа утримання за одну виплату становить 3 200 грн (16 000 × 20 %). Тому 5 400 грн утримують за два місяці, 3 200 грн і 2 200 грн.
| № | Зміст | Дт | Кт | Сума, грн | МО | № пункту ТК |
|---|---|---|---|---|---|---|
| 1 | Списано нестачу пального | 8013 | 1514 | 5 400,00 | 13 | п. 3.19 |
| 2 | Нараховано відшкодування в межах витрат на відновлення | 2115 | 7111 | 5 400,00 | 4 | п. 3.20 |
| 3 | Утримано із заробітної плати за перший місяць | 6511 | 2115 | 3 200,00 | 5 | немає в ТК |
| 4 | Утримано із заробітної плати за другий місяць | 6511 | 2115 | 2 200,00 | 5 | немає в ТК |
Зробимо висновок. Нестачу визнають витратами періоду виявлення, а до встановлення винного ведуть на 073. Розмір збитку підтверджує незалежна оцінка, утримання обмежене КЗпП.
Коли можна зарахувати пересортицю?
Лишки і нестачі можна зарахувати одне в одне лише за одночасного дотримання умов п. 5 розд. IV Положення про інвентаризацію активів та зобов’язань, затвердженого наказом Мінфіну від 02.09.2014 № 879. Пересортицю мають виявити за той самий період, у тієї самої матеріально відповідальної особи, щодо запасів одного найменування і в тотожній кількості.
Різницю у вартості, за яку винних не встановлено, відображають як нестачу понад норми, Дт 8013 Кт 15, з одночасним обліком на позабалансовому 073.
Що робити з повністю зношеними основними засобами, які ще працюють?
Під час інвентаризації комісія часто виявляє об’єкти, знос яких становить 100 %, але вони справно працюють. Списувати такий об’єкт не можна.
Пряма мова. Згідно з п. 11 розд. V Методрекомендацій з обліку основних засобів
«Амортизація, нарахована у розмірі 100% вартості об’єкта основних засобів, що придатний для подальшої експлуатації, не може бути підставою для його списання.»
Для повністю зношеного робочого об’єкта комісія встановлює ліквідаційну вартість, тобто суму, яку установа очікує отримати від його реалізації або ліквідації.
Пряма мова. Згідно з абз. 6 п. 1 розд. V Методрекомендацій з обліку основних засобів
«Ліквідаційна вартість визначається комісією, створеною наказом керівника суб’єкта державного сектору, при введенні об’єкта в експлуатацію або у разі, коли залишкова вартість об’єкта основних засобів дорівнює нулю, але об’єкт ще придатний до експлуатації.»
Ліквідаційну вартість відображають записом Дт 10 Кт 5111 (п. 1.34 ТК).
Зверніть увагу – на суму ліквідаційної вартості знос не нараховують. Залишкова вартість об’єкта дорівнює ліквідаційній, тому амортизація дорівнює нулю, поки ліквідаційна вартість не стане меншою за балансову (абз. 5 п. 1 розд. V Методрекомендацій з обліку основних засобів).
Кейс. Ліквідаційна вартість принтера
Вихідні дані. Під час інвентаризації виявлено принтер первісною вартістю 12 000 грн зі зносом 12 000 грн. Принтер працює. Комісія визначила ліквідаційну вартість 1 500 грн за цінами на подібну вживану техніку й оформила рішення протоколом.
| № | Зміст | Дт | Кт | Сума, грн | МО | № пункту ТК |
|---|---|---|---|---|---|---|
| 1 | Встановлено ліквідаційну вартість принтера | 1014 | 5111 | 1 500,00 | 17 | п. 1.34 |
Після запису первісна вартість принтера становить 13 500 грн, знос лишається 12 000 грн, а залишкова вартість дорівнює ліквідаційній, 1 500 грн. Амортизацію далі не нараховують.
Ліквідаційна вартість і дооцінка – це різні операції
Бухгалтери досить часто плутають ці операції, адже обидві збільшують вартість об’єкта на балансі. Розберімо одразу, чим вони відрізняються.
| Критерій | Ліквідаційна вартість | Дооцінка |
|---|---|---|
| Мета | Зафіксувати суму, яку очікують отримати від ліквідації | Привести вартість до справедливої |
| Проведення | Дт 10 Кт 5111 (п. 1.34 ТК) | Дт 10 Кт 5311 (п. 1.24 ТК) |
| Хто визначає | Комісія, створена наказом керівника | Справедлива вартість, рішення погоджують з органом управління майном |
| Обсяг | Окремий об’єкт | Вся група основних засобів одночасно |
| Знос | Не змінюється | Не змінюється |
| Амортизація далі | Не нараховують, поки ліквідаційна вартість не менша за балансову | Нараховують від переоціненої вартості |
Для повністю зношеного об’єкта основний і простіший шлях – ліквідаційна вартість, адже Методрекомендації прямо пов’язують її саме з цією ситуацією. Дооцінку проводять для всієї групи, погоджують з органом управління, і після неї об’єкт знову амортизують. Знос при дооцінці не змінюється відповідно до п. 3 розд. III Національного положення (стандарту) бухгалтерського обліку в державному секторі 121 «Основні засоби», затвердженого наказом Мінфіну від 12.10.2010 № 1202 (далі – НП(С)БОДС 121).
Зверніть увагу – для малоцінних необоротних матеріальних активів і бібліотечних фондів, які амортизуються 50 на 50, ця ситуація не виникає, а переоцінка не проводиться (абз. 3 п. 7 розд. V Методрекомендацій з обліку основних засобів).
Зробимо висновок. Повністю зношений робочий об’єкт не списують. Найпростіше встановити для нього ліквідаційну вартість, а обраний підхід закріпити в обліковій політиці.
Як списати заборгованість із минулим строком позовної давності?
Підстава для списання одна з двох: минув строк позовної давності або боржника ліквідовано. Інвентаризація розрахунків майже завжди виявляє «старі» борги: дебіторку, яку ніхто не повертає, і кредиторку, яку ніхто не вимагає. Тримати їх на балансі роками не можна, але й списати лише тому, що борг давній, теж не можна.
Коли минає строк позовної давності
Загальна позовна давність становить три роки (ст. 257 Цивільного кодексу України, далі – ЦКУ). Якщо контрагент визнав борг, наприклад підписав акт звірки, строк починається заново (ст. 264 ЦКУ).
На час воєнного стану перебіг позовної давності був зупинений. Законом України «Про внесення зміни до розділу „Прикінцеві та перехідні положення“ Цивільного кодексу України щодо поновлення перебігу позовної давності» від 14.05.2025 № 4434-IX цю норму виключено, і з 04.09.2025 перебіг продовжився.
Пряма мова. Згідно з ч. 3 ст. 263 ЦКУ
«Від дня припинення обставин, що були підставою для зупинення перебігу позовної давності, перебіг позовної давності продовжується з урахуванням часу, що минув до його зупинення.»
Зверніть увагу – строк не відраховують заново від 04.09.2025, а рахують окремо за кожним контрагентом.
Якщо боржника ліквідовано, рахувати строк не потрібно: зобов’язання припиняється ліквідацією юридичної особи (ст. 609 ЦКУ). Підтвердженням буде витяг з Єдиного державного реєстру.
Як оформити і відобразити списання
Спершу інвентаризаційна комісія фіксує заборгованість у результатах інвентаризації розрахунків. Далі керівник наказом приймає рішення про списання, а підставу додають до наказу: розрахунок строку позовної давності або витяг з реєстру.
Дебіторську заборгованість списують записом Дт 5512 Кт 21 (п. 6.4 ТК). Одночасно її беруть на позабалансовий субрахунок 071 «Списана заборгованість неплатоспроможних дебіторів» і три роки стежать за можливістю стягнення.
Кредиторську заборгованість списують записом Дт 62, 64 Кт 5512 (п. 6.5 ТК).
Кейс. Борг ліквідованого орендаря
Вихідні дані. Під час інвентаризації розрахунків виявлено заборгованість орендаря з орендної плати на 2 400 грн. За даними Єдиного державного реєстру орендаря ліквідовано. Керівник видав наказ про списання.
| № | Зміст | Дт | Кт | Сума, грн | МО | № пункту ТК |
|---|---|---|---|---|---|---|
| 1 | Списано заборгованість ліквідованого орендаря | 5512 | 2111 | 2 400,00 | 4 | п. 6.4 |
| 2 | Списану заборгованість взято на позабаланс | 071 | – | 2 400,00 | 16 | п. 6.4 |
Зробимо висновок. Давність боргу сама по собі не є підставою для списання. Списують лише після спливу строку позовної давності, розрахованого за кожним контрагентом, або після ліквідації боржника, і завжди на підставі наказу керівника.
Як оприбуткувати лишки за результатами інвентаризації в KBS. Облік бюджетної установи
Лишки основних засобів і малоцінних необоротних активів
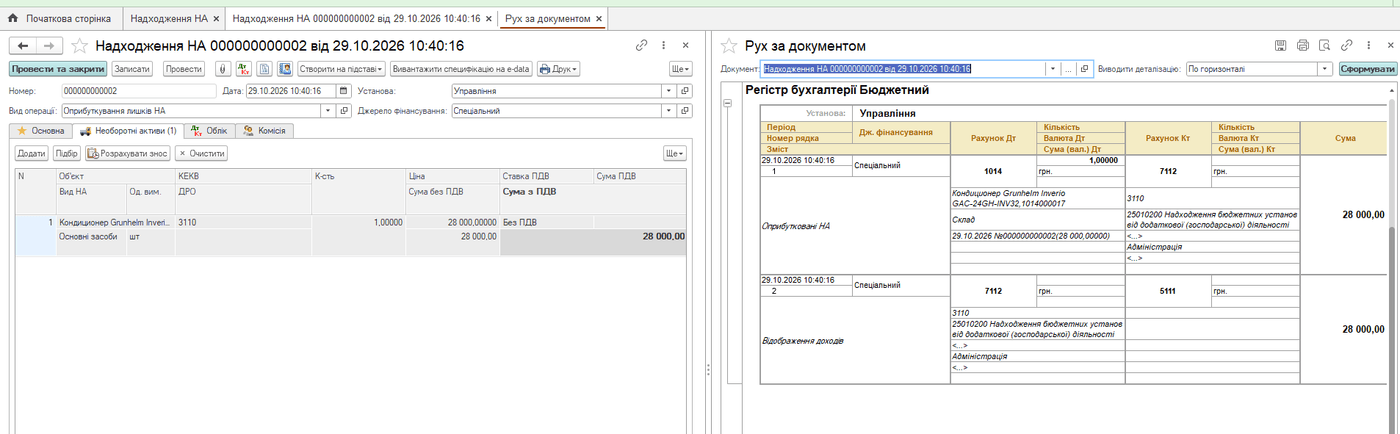
Оприбутковуємо кондиціонер і шафу з кейсу про лишки вище.
Створіть документ «Надходження НА»: Необоротні активи → Надходження НА → Створити
- Вид операції → Оприбуткування лишків НА
- Джерело фінансування → Спеціальний
- Вкладка «Необоротні активи» → об’єкт, КЕКВ (3110 для кондиціонера, 2210 для шафи), кількість і ціна
Перевірте рух за документом:
– Кондиціонер. Дт 1014 Кт 7112 – 28 000,00 і Дт 7112 Кт 5111 – 28 000,00
– Шафа. Дт 1113 Кт 7112 – 6 000,00, Дт 7112 Кт 5111 – 6 000,00 і третій рядок Дт 8014 Кт 1412 – 3 000,00
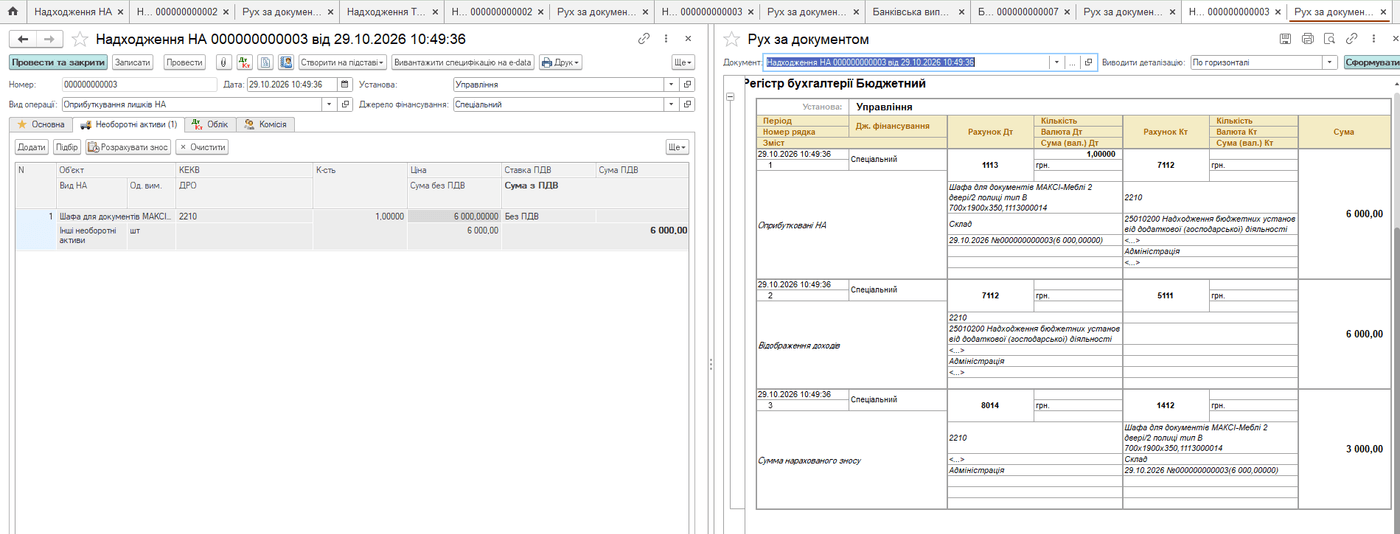
Зверніть увагу – запис на внесений капітал і 50 % амортизації малоцінного активу програма формує тим самим документом. Додаткових ручних операцій не потрібно.
Лишки запасів
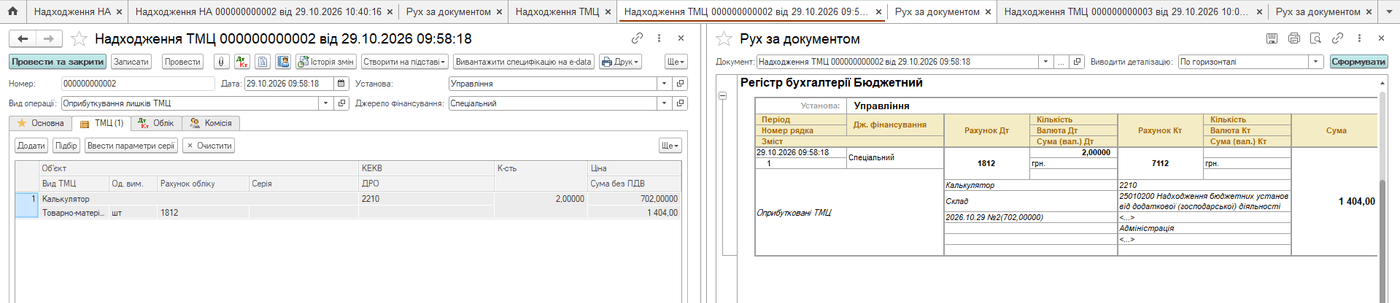
Створіть документ «Надходження ТМЦ»: ТМЦ → Надходження ТМЦ → Створити
- Вид операції → Оприбуткування лишків ТМЦ
- Джерело фінансування → Спеціальний
Перевірте рух за документом: Дт 1812 Кт 7112 – 1 404,00
Варіант з Довідкою про надходження в натуральній формі
Якщо ваш орган Казначейства вимагає Довідку (нюанс у розділі про лишки), операцію оформлюють двома документами.
Оприбуткуйте запаси через Довідку:
- Документ «Надходження ТМЦ», вид операції → Оприбуткування лишків ТМЦ з довідкою про нат. форму
- Рух за документом → Дт 1812 Кт 2117 – 29 700,00
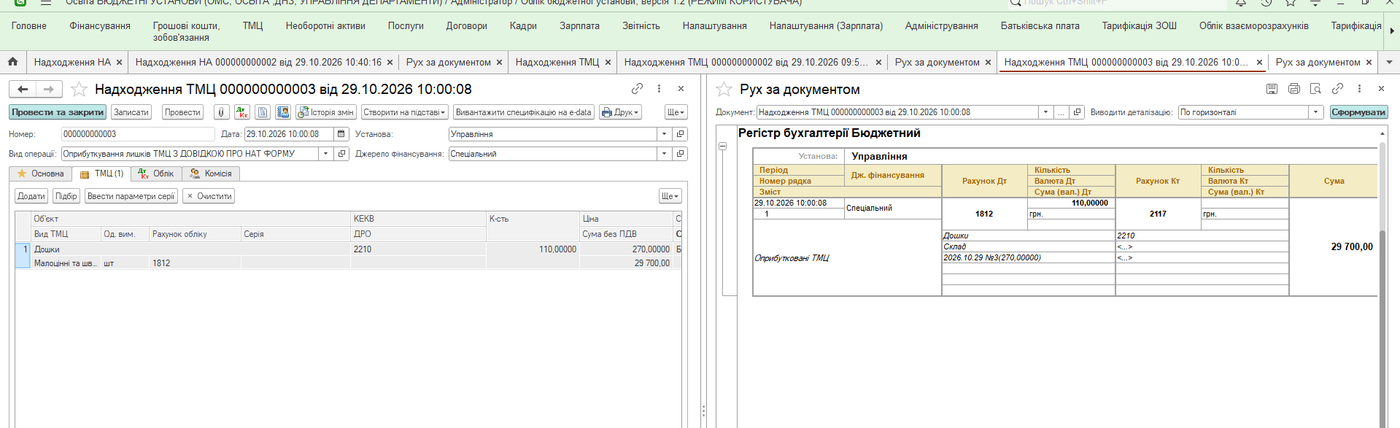
Відобразіть касові доходи і видатки: Грошові кошти, зобов’язання → Банківська виписка → Створити
- Рядок 1. Відображено касові доходи → Дт 2313 Кт 7112 – 29 700,00
- Рядок 2. Відображено касові видатки → Дт 2117 Кт 2313 – 29 700,00
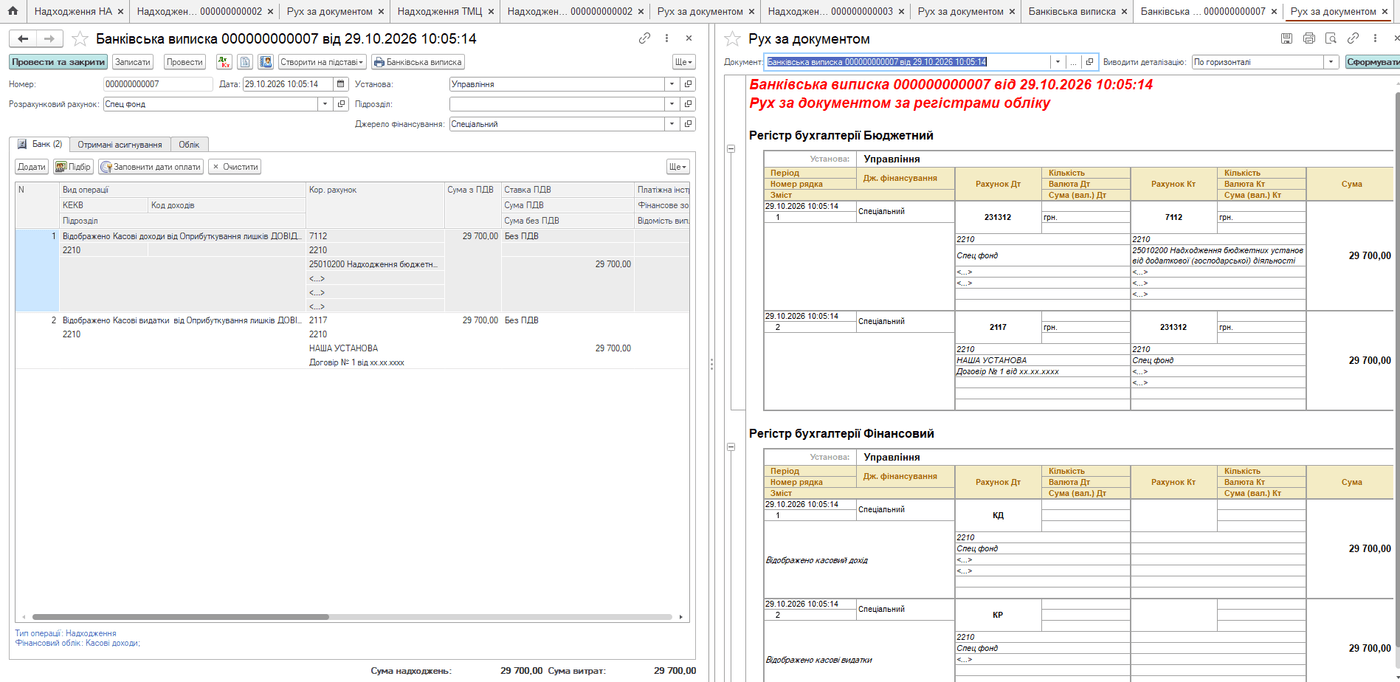
Зверніть увагу – у другому рядку обирайте саме вид операції «Відображено касові видатки». Тоді субрахунок 2117 закривається, а у фінансовому регістрі формуються касовий дохід і касові видатки на однакову суму.
Інвентаризація в бюджетній установі – справді квест. Але коли облік автоматизовано, найскладнішим у ній стає саме інвентаризація: перерахувати, звірити, знайти. А відображення лишків і нестач в обліку перестає бути випробуванням для бухгалтера.
KBS. Облік бюджетної установи дає змогу не лише оформити інвентаризаційні документи – описи, звіряльні відомості та протоколи, а й сформувати за їх результатами якісні та правильні проведення. Про автоматизацію інвентаризації в програмі – також у статті «Інвентаризація в бюджетних установах: автоматизація обліку активів, лишків і нестач». Консультанти відділу впровадження та супроводу програмних продуктів KBS допоможуть розібратися з будь-якою нестандартною ситуацією, адже мають практичний досвід роботи в бухгалтерії бюджетних установ.
Як завжди, складні питання мають прості рішення, коли є надійна підтримка від компанії Системи для Бізнесу.
Зведену таблицю проведень за результатами інвентаризації з номерами меморіальних ордерів і пунктів ТК наведено в Додатку (PDF).
З повагою,
Наталія ХОМИЧ
Керівник відділу впровадження та супроводу
програмних продуктів KBS
Експертна підтримка бюджетних установ
ТОВ «Системи для бізнесу»
sys2biz.com.ua
Коментарів поки що немає...