


Особенности заполнения авансовых отчетов
Авансовый отчет 2025 – когда составлять, какая форма отчета, как оформить пример в программе MEDoc. Кратко о главном в этой статье.
Авансовый отчет – что это такое и когда составлять
Авансовый отчет предназначен для отчетности работника за расходы, понесенные в командировке. Такая отчетность подтверждается соответствующей документацией, например, в подтверждение стоимости проезда, проживания, суммы суточных и т.п. Этот отчет является основанием для возмещения израсходованных в командировке средств, отражения расходов в бухучете предприятия, а также служит для освобождения от налогообложения выданных сумм от НДФЛ. Полное название авансового отчета — Отчет об использовании средств/электронных денег, выданных на командировку или под отчет. Форма отчета утверждена приказом Министерства финансов от 28.09.2015 № 841. Использовать эту форму должны все хозяйствующие субъекты.
Когда следует подавать авансовый отчет?
Налоговый Кодекс в подпункте 170.9.4 предусматривает, что Отчет об использовании средств/электронных денег, выданных на командировку или под отчет, подается в случае:
- наличия налогооблагаемого дохода, определенного согласно требованиям подпункта 170.9.1, с целью расчета суммы налога;
- в случае использования плательщиком налога наличности свыше суммы суточных расходов (учитывая наличные деньги, полученные с использованием платежных инструментов).
Важно: в случае использования работником безналичных расчетов через корпоративные или личные платежные инструменты, получивший наличные деньги в пределах суточных расходов и в случае отсутствия налогооблагаемого дохода, авансовый отчет не подается.
Авансовый отчет: сроки составления
Как определено Порядком составления Отчета об использовании средств/электронных денег, выданных на командировку или под отчет (Постановление Минфина 28 сентября 2015 г. № 841 в редакции приказа Министерства финансов Украины от 09 мая 2023 г. № 239) определены сроки для составления и представления авансового отчета.
В частности, авансовый отчет следует составить и подать до завершения месяца, следующего за месяцем:
- завершение служебной командировки работником;
- завершение завершает выполнение отдельного гражданско-правового действия по доверенности и за счет лица, выдавшего средства / электронные деньги под отчет;
При использовании корпоративного или личного платежного инструмента или его реквизитов для проведения расчетов позже указанных дат установленный срок продлевается на 1 месяц.
Обратите внимание: украинское законодательство предусматривает отдельные сроки для выдачи наличных денег под отчет на хозяйственные нужды. Эти термины изложены в пункте 19 Положения о ведении кассовых операций в национальной валюте в Украине. В частности:
- на закупку сельскохозяйственной продукции и заготовку вторичного сырья сроком не более 10 рабочих дней;
- на закупку лома черных металлов и лома цветных металлов – сроком не более 30 рабочих дней от даты выдачи наличных под отчет;
- на все остальные производственные (хозяйственные) нужды – на срок не более двух рабочих дней, включая дату обналичивания под отчет.
Подробности см. в Положении о ведении кассовых операций.
Таким образом, при формировании авансового отчета в таких случаях следует учитывать сроки выдачи наличных под отчет.
Какие документы добавить в авансовый отчет
Для подтверждения расходов, понесенных работником в служебной командировке, необходимо приобщить к отчету документы, которые станут подтверждением целевого использования средств.
В частности, к таким документам относятся:
- транспортные билеты или транспортные счета и багажные квитанции (включая электронные билеты);
- документы, предоставленные лицами, предоставляющими услуги по размещению и проживанию физического лица, страховые полисы;
- выписки из счета, отражающие предусмотренные законодательством сведения о проведенных платежных операций по счету, к которому эмитированы платежные инструменты;
- документы, подтверждающие выполнение операции с использованием платежных инструментов;
- другие документы, удостоверяющие стоимость расходов.
Полный список подтверждающих документов изложен в подпункте 170.9.1 Налогового Кодекса.
Как заполнить авансовый отчет
При заполнении авансового отчета следует руководствоваться положениями действующего украинского законодательства, среди прочего, Порядком составления Отчета об использовании средств/электронных денег, выданных на командировку или под отчет.
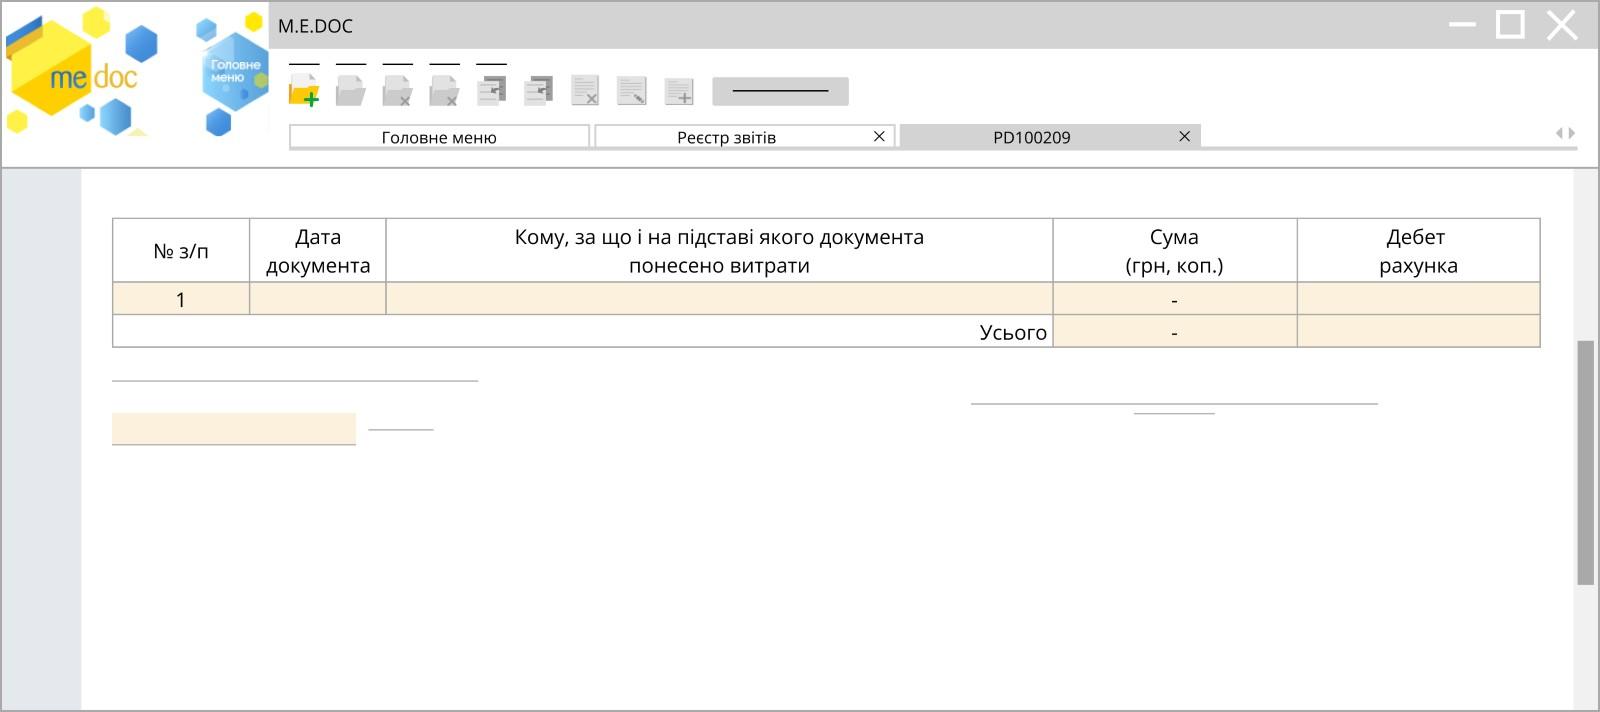
На обратной стороне авансового отчета следует отразить реквизиты документов, служащих подтверждением фактических командировочных расходов, в соответствующей таблице. Налогоплательщик, который составляет и представляет отчет, должен заполнить все графы авансового отчета, за исключением следующих граф:
- «Отчет проверен»;
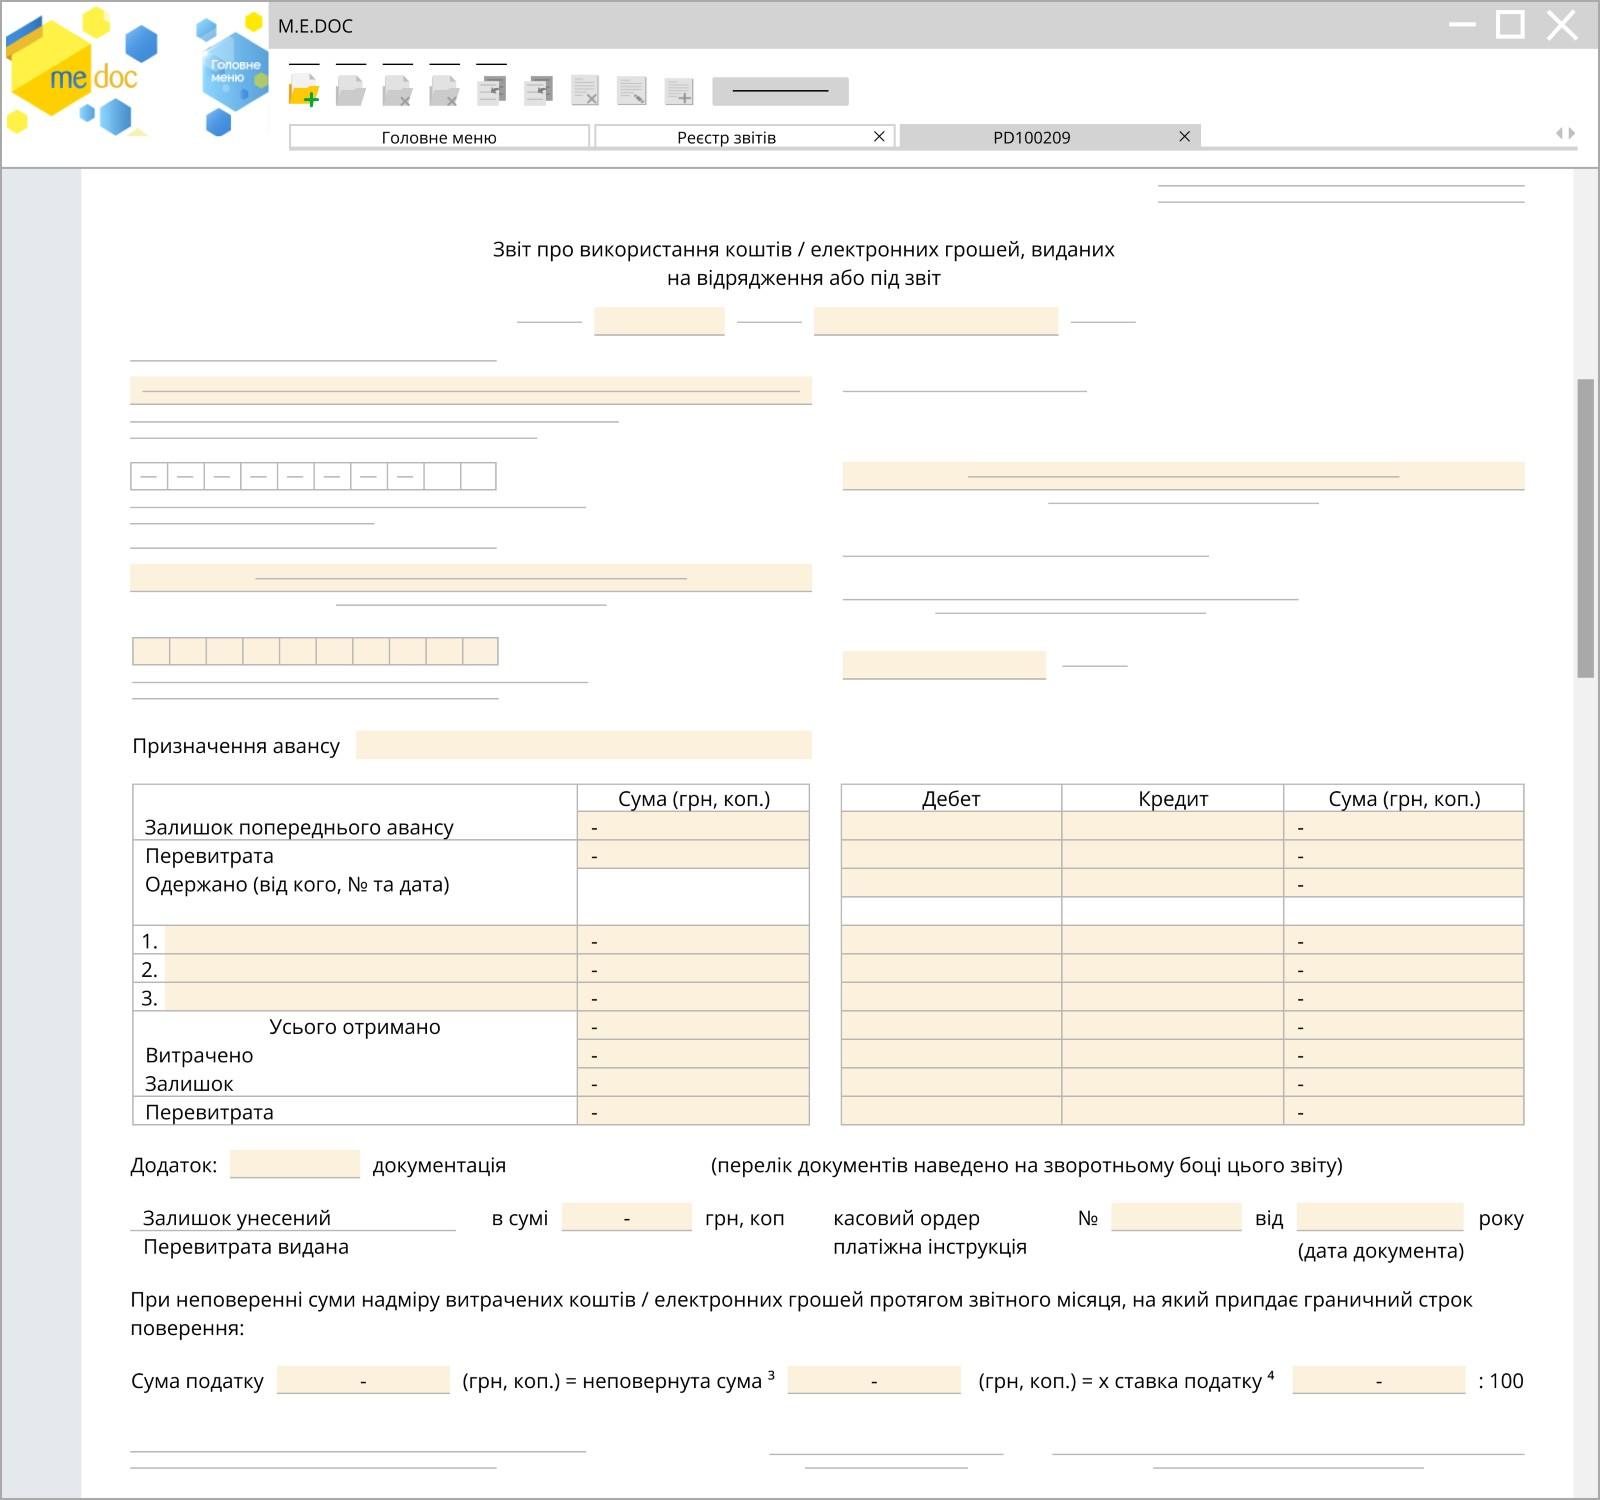
- «Остаток внесен (перерасход выдан) в сумме грн, коп. кассовый ордер/платежная инструкция»;
- корреспонденция счетов бухгалтерского учета;
- расчет сумм удержанного налога за невозвращенные суммы излишне израсходованных средств/электронных денег.
Указанные данные вносит лицо, предоставившее средства. Графа «Отчет утвержден» подписывается руководителем или уполномоченным лицом. Авансовый отчет подписывается руководителем/уполномоченным лицом/самозанятым лицом, главным бухгалтером/лицом, ведущим бухучет с помощью собственноручной подписи или е-подписи в соответствии с требованиями законодательства об электронном документообороте.
Пользователи MEDoc могут использовать удобную и актуальную форму авансового отчета по идентификатору PD100209.
Актуальные новости за последнее время
Читайте также другие наши статьи:
- Проверки военного учета — чего ожидать
- Как изменят блокировку ПН и РК – председатель ГНС
- Коды рисковости налогоплательщиков претерпели изменения — детали
- Инфляция в феврале 2025: обнародован индекс инфляции
- Нарушили квоту трудоустройства лиц с инвалидностью? Проверьте штраф в электронном кабинете ПФУ
- Штрафные санкции за несвоевременную регистрацию НН/РК из-за технических сбоев
- Актуальные счета для уплаты налогов 2025
- График отпусков 2025 года: как правильно оформить и утвердить?
- Отчетность в формате SAF-T UA: ответы ДПС
Уважаемые читатели, обратите внимание, что информация в нашем блоге представляется исключительно опираясь на официальные источники государственных органов и сертифицированные информационные издания. Ключевые даты и числовые значения показателей действуют на дату публикации статьи, поэтому в случае их изменения мы не изменяем текст новости, а публикуем новую с актуальными данными. Во избежание ошибок в работе ищите в нашем блоге новость с более актуальной датой соответственно интересующей вас темы.

Комментариев пока нет ...