


Особливості заповнення авансових звітів
Авансовий звіт 2025 — коли складати, яка форма звіту, як оформити, приклад у програмі M.E.Doc. Коротко про головне у цій статті.
Авансовий звіт — що це таке і коли складати
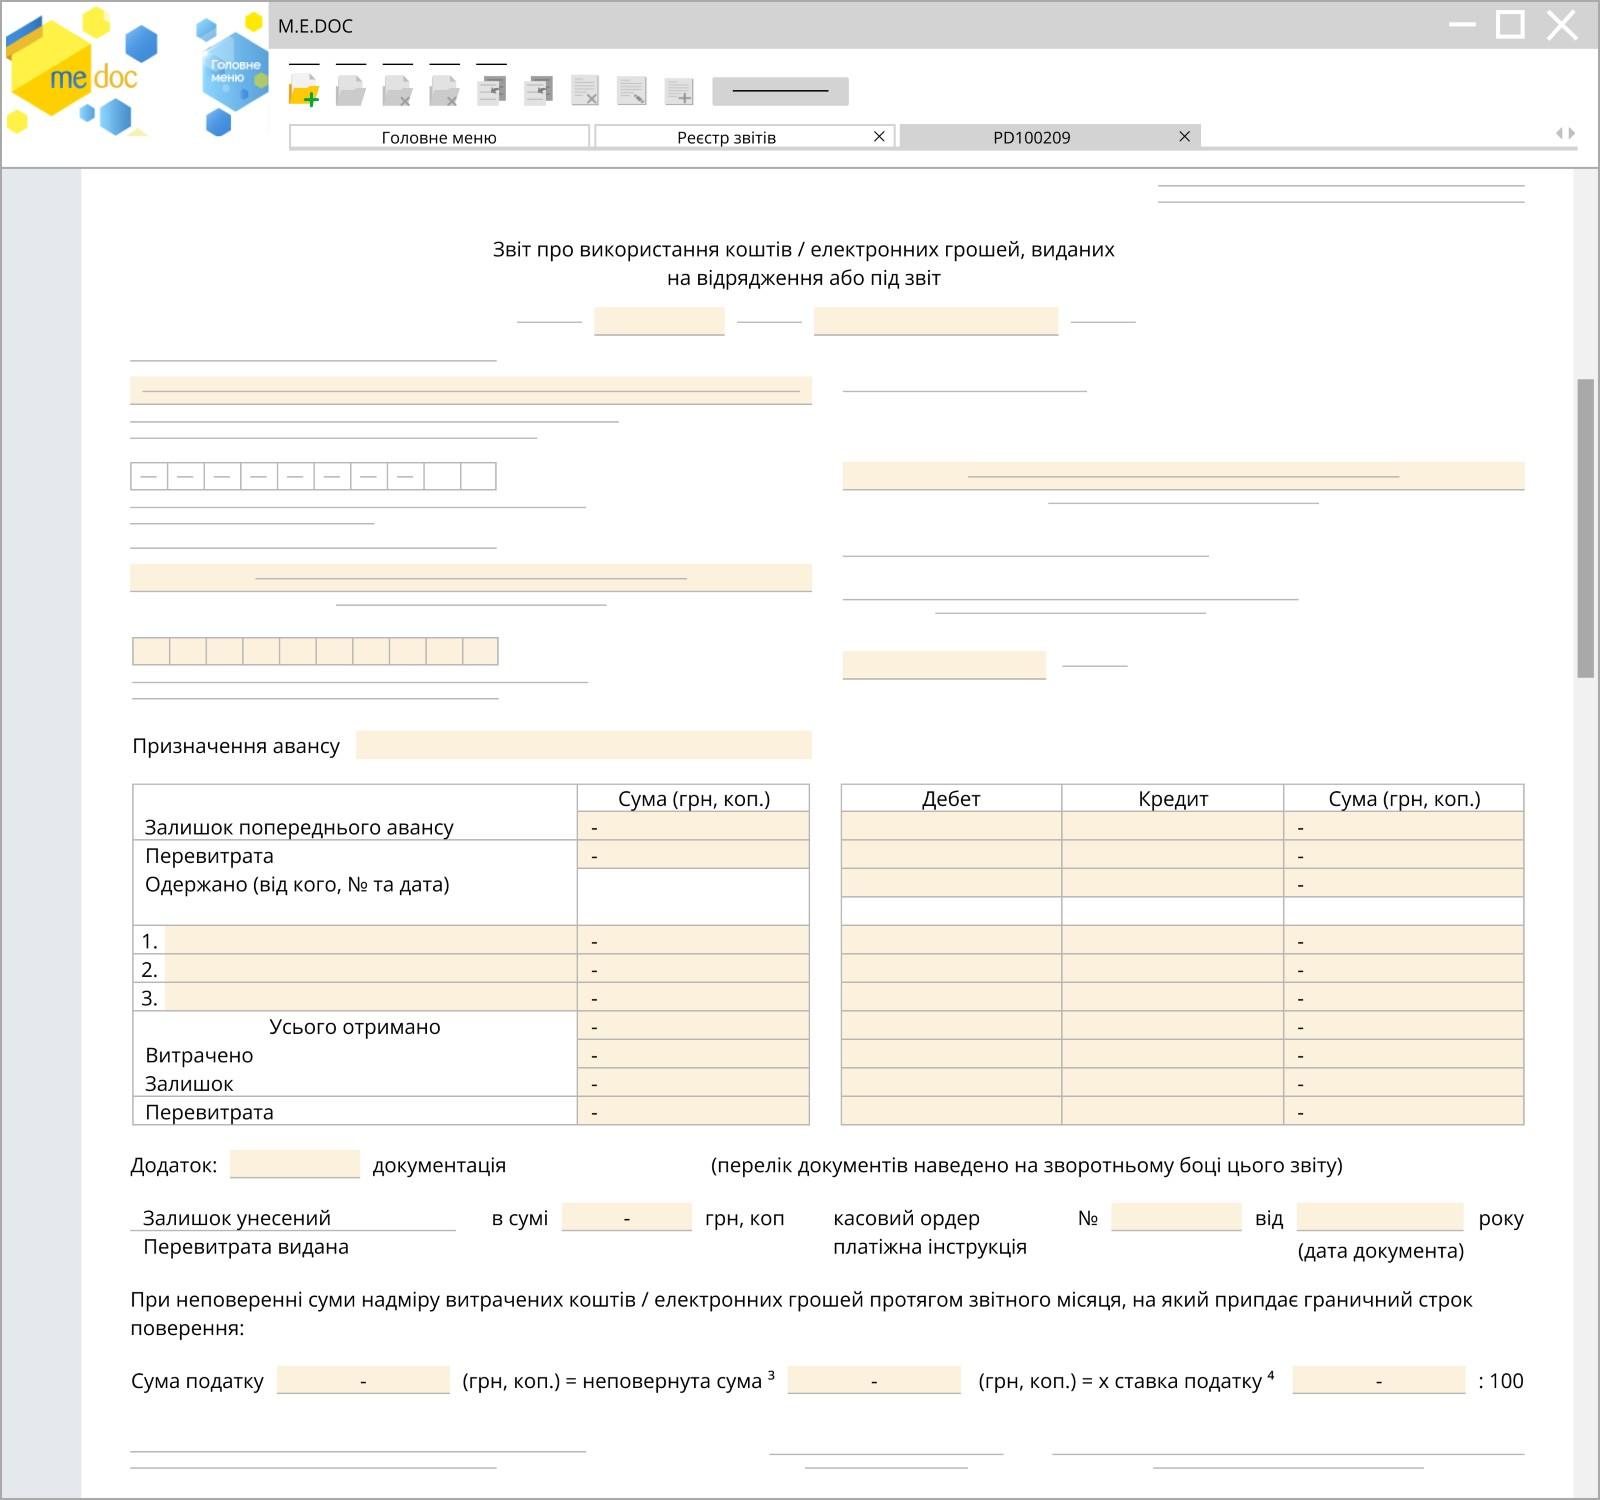
Авансовий звіт призначений для звітування працівника за витрати, понесені у відрядженні. Таке звітування підтверджується відповідною документацією, наприклад, на підтвердження вартості проїзду, проживання, суми добових тощо. Цей звіт є підставою для відшкодування витрачених у відрядженні коштів, відображення витрат у бухобліку підприємства, а також слугує для звільнення від оподаткування виданих сум від ПДФО. Повна назва авансового звіту — Звіт про використання коштів / електронних грошей, виданих на відрядження або під звіт. Форма звіту затверджена наказом Міністерства фінансів від 28.09.2015 № 841. Використовувати цю форму повинні усі суб’єкти господарювання.
Коли слід подавати авансовий звіт?
Податковий Кодекс у підпункті 170.9.4 передбачає, що Звіт про використання коштів/електронних грошей, виданих на відрядження або під звіт подається у випадку:
- наявності оподатковуваного доходу, що визначений згідно з вимогами підпункту 170.9.1, з метою розрахунку суми податку;
- у випадку використання платником податку готівки понад суму добових витрат (враховуючи готівку, одержану з використанням платіжних інструментів).
Важливо: у випадку використання працівником безготівкових розрахунків через корпоративні чи особисті платіжні інструменти, отримав готівку у межах добових витрат і у разі відсутності оподатковуваного доходу, авансовий звіт не подається.
Авансовий звіт: терміни складання
Як визначено Порядком складання Звіту про використання коштів / електронних грошей, виданих на відрядження або під звіт (Постанова Мінфіну 28 вересня 2015 року № 841 у редакції наказу Міністерства фінансів України від 09 травня 2023 року № 239) визначено терміни для складання і подання авансового звіту.
Зокрема, авансовий звіт слід скласти і подати до завершення місяця, наступного за місяцем:
- завершення службового відрядження працівником;
- завершення завершує виконання окремої цивільно-правової дії за дорученням та за рахунок особи, яка видала кошти / електронні гроші під звіт;
У разі використання корпоративного чи особистого платіжного інструменту чи його реквізитів для проведення розрахунків пізніше зазначених дат, встановлений термін продовжується на 1 місяць.
Зверніть увагу: українське законодавство передбачає окремі терміни для видачі готівки під звіт на господарські потреби. Ці терміни викладені у пункті 19 Положення про ведення касових операцій у національній валюті в Україні. Зокрема:
- на закупівлю сільськогосподарської продукції та заготівлю вторинної сировини на строк не більше 10 робочих днів;
- на закупівлю брухту чорних металів і брухту кольорових металів – на строк не більше 30 робочих днів від дати видачі готівки під звіт;
- на всі інші виробничі (господарські) потреби – на строк не більше двох робочих днів, включно з датою одержання готівки під звіт.
Деталі дивіться у Положенні про ведення касових операцій.
Таким чином, при формуванні авансового звіту в таких випадках варто враховувати терміни видачі готівкових коштів під звіт.
Які документи додати до авансового звіту
Для підтвердження витрат, понесених працівником у службовому відрядженні, необхідно долучити до звіту документи, що стануть підтвердженням цільового використання коштів.
Зокрема, до таких документів відносяться:
- транспортні квитки або транспортні рахунки та багажні квитанції (включно з електронними квитками);
- документи, надані особами, що надають послуги з розміщення та проживання фізичної особи, страхові поліси;
- виписки з рахунку, що відображають передбачені законодавством відомості щодо проведених платіжних операцій за рахунком, до якого емітовані платіжні інструменти;
- документи, що підтверджують виконання операції з використанням платіжних інструментів;
- інші документи, що засвідчують вартість витрат.
Повний перелік підтвердних документів викладений у підпункті 170.9.1 Податкового Кодексу.
Як заповнити авансовий звіт
При заповненні авансового звіту слід керуватися положеннями чинного українського законодавства, серед іншого, Порядком складання Звіту про використання коштів / електронних грошей, виданих на відрядження або під звіт.
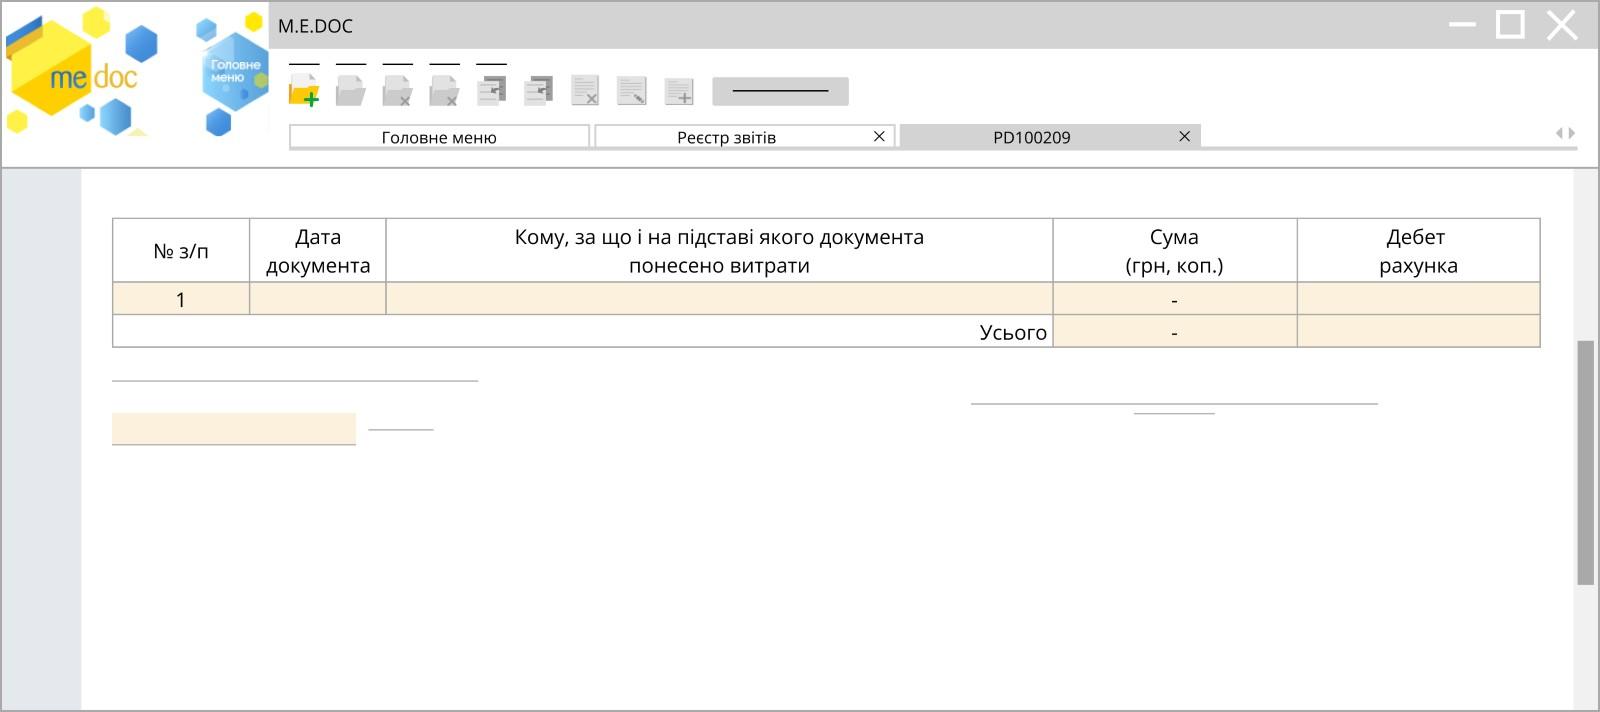
На зворотному боці авансового звіту слід відобразити реквізити документів, що слугують підтвердженням фактичних витрат у відрядженні, у відповідній таблиці. Платник податку, який складає та подає звіт, повинен заповнити усі графи авансового звіт, за виключенням наступних граф:
- «Звіт перевірено»;
- «Залишок унесений (перевитрата видана) в сумі грн, коп. касовий ордер / платіжна інструкція»;
- кореспонденція рахунків бухгалтерського обліку;
- розрахунок сум утриманого податку за неповернуті суми надміру витрачених коштів / електронних грошей.
Зазначені дані вносить особа, яка надала кошти. Графа «Звіт затверджено» підписується керівником або вповноваженою особою. Авансовий звіт підписується керівником/ уповноваженою особою/самозайнятою особою, головним бухгалтером/особою, що веде бухоблік за допомогою власноручного підпису або е-підпису відповідно до вимог законодавства про електронний документообіг.
Користувачі програми M.E.Doc можуть використати зручну та актуальну форму авансового звіту за ідентифікатором PD100209.
Актуальні новини за останній час
Читайте також інші наші статті:
- Перевірки військового обліку — чого очікувати
- Як змінять блокування ПН та РК — голова ДПС
- Коди ризиковості платників податків зазнали змін — деталі
- Інфляція у лютому 2025: оприлюднено індекс інфляції
- Порушили квоту працевлаштування осіб з інвалідністю? Перевірте штраф в електронному кабінеті ПФУ
- Штрафні санкції за несвоєчасну реєстрацію ПН/РК через технічні збої
- Актуальні рахунки для сплати податків 2025
- Графік відпусток 2025: як правильно оформити та затвердити?
- Звітність у форматі SAF-T UA: відповіді ДПС
Шановні читачі, зверніть увагу, що інформація у нашому блозі подається виключно спираючись на офіційні джерела державних органів та сертифіковані інформаційні видання. Ключові дати та числові значення показників діють станом на дату публікації статті, тому в разі їх зміни ми не змінюємо текст новини, а публікуємо нову з актуальними даними. Для уникнення помилок у роботі шукайте у нашому блозі новину із більш актуальною датою відповідно теми, що вас цікавить.
Коментарів поки що немає...