


Скрининг 40+: эквайринг, ПРРО и проводки в учёте КНП
Оплата по программе «Скрининг здоровья 40+» — обычный платёж пациента, но с нюансами: MCC-код в договоре эквайринга, комиссия на счёте 92 или 949, возврат через ПРРО и детализация в Отчёте 1-НС. Разбираем проводки, типичные ошибки пациентов и фискализацию чека в программе.
Национальная программа «Скрининг здоровья 40+» работает уже более полугода, и медицинские учреждения ежедневно принимают пациентов по этому направлению. Если учреждение уже наладило процесс или только присоединяется к выполнению постановления КМУ от 10.12.2025 № 1652, стоит обратить внимание на особенности бухгалтерского учёта.
Поскольку договорные отношения возникают непосредственно между учреждением и пациентом, оказание этих услуг является разновидностью платных услуг КНП. Расчёт пациента с помощью «Дія.Картки» на сумму 2 000 грн квалифицируется как обычная оплата услуг от физического лица через POS-терминал, а не как целевое финансирование или расчёты с НСЗУ.
Нормативная база
- Постановление КМУ от 10.12.2025 № 1652 «Некоторые вопросы проведения скринингов здоровья для лиц в возрасте от 40 лет».
- Закон Украины «О применении регистраторов расчётных операций…» от 06.07.1995 № 265/95-ВР.
- Закон Украины «О платёжных услугах» от 30.06.2021 № 1591-IX.
- Приказ Минфина от 21.01.2016 № 13 «Об утверждении Положения о форме и содержании расчётных документов».
- НП(С)БУ 15 «Доход», утверждённое приказом Минфина от 29.11.1999 № 290.
- НП(С)БУ 16 «Расходы», утверждённое приказом Минфина от 31.12.1999 № 318.
- Инструкция о применении Плана счетов, утверждённая приказом Минфина от 30.11.1999 № 291.
- Налоговый кодекс Украины, пп. 197.1.5, 133.4.1, 133.4.2.
Применяемые счета
- 231 «Основное производство» — аналитический субсчёт для прямых расходов на скрининг
- 91 «Общепроизводственные расходы» — накопление косвенных расходов перед распределением на себестоимость
- 903 «Себестоимость реализованных работ и услуг»
- 703 «Доход от реализации работ и услуг»
- 333 «Денежные средства в пути в национальной валюте»
- 311 «Текущие счета в национальной валюте»
- 92 «Административные расходы» — комиссия банка-эквайера с суммы чека
- 949 «Прочие расходы операционной деятельности» — отдельная фиксированная абонплата за терминал
Учёт поступлений через терминал
Выбор и регистрация оборудования
Оптимальный вариант — программный РРО (ПРРО) со встроенным POS-терминалом. Компания «Системы для бизнеса» рекомендует ПРРО Cashalot: это решение уже успешно внедрялось для ЦПМСП в рамках программы скринингов — подробнее в кейсе «Внедрение ПРРО Cashalot для ЦПМСП: скрининги».
В том проекте ПРРО работал без интеграции с учётной системой, поэтому бухгалтерский учёт приходилось вести отдельно. Сейчас специалисты компании разработали прямое соединение учётной программы «Бухгалтерия коммунального предприятия» с ПРРО Cashalot. Благодаря этому данные об операциях попадают в учёт автоматически, без ручного дублирования документов, что существенно уменьшает нагрузку на бухгалтера.
Важный этап настройки эквайринга — правильная установка Merchant Category Code (MCC). Согласно Приложению 1 к Порядку № 1652, в зависимости от профиля учреждения в договоре эквайринга указывается один из следующих кодов категории продавца:
- 8011 — врачи (не классифицированные в других рубриках);
- 8062 — больницы общего профиля;
- 8099 — медицинские услуги и практикующие врачи (не классифицированные в других рубриках);
- 8071 — медицинские и стоматологические лаборатории.
Программный РРО регистрируют в такой последовательности: КЭП → форма № 20-ОПП → заявление № 1-ПРРО в электронном кабинете → фискальный номер ПРРО.
Оплата картой через POS-терминал
На дату оказания услуги признаётся доход по тарифу (2 000 грн): Дт 333 — Кт 703.
Расчёты с банком: Дт 311 — Кт 333 на чистую сумму и Дт 92 — Кт 333 на сумму комиссии банка-эквайера.
Учёт расходов и закрытие на финансовый результат
Прямые расходы на оказание услуги накапливаются в течение периода по дебету субсчёта 231 «Основное производство»: Дт 231 — Кт 201, 22, 131, 661, 651, 631.
Общепроизводственные расходы (амортизация общего оборудования, коммунальные услуги, оплата труда админперсонала отделения и т. п.) сначала аккумулируются по дебету счёта 91, после чего распределяются и списываются на производственную себестоимость: Дт 231 — Кт 91.
В конце месяца сформированные производственные расходы списываются на себестоимость реализованных услуг: Дт 903 — Кт 231. Закрытие доходов — Дт 703 — Кт 791, закрытие расходов — Дт 791 — Кт 903.
Кейс. За месяц коммунальное учреждение здравоохранения (плательщик НДС) оказало 50 услуг скрининга (50 × 2 000 грн = 100 000 грн). Себестоимость оказанных услуг — 75 000 грн. Комиссия банка-эквайера — 1,3 % (1 300 грн).
| Содержание операции | Дт | Кт | Сумма, грн | НП(С)БУ / приказ № 291 | Отражение в отчёте 1-НС |
|---|---|---|---|---|---|
| Начислен доход от оказания услуг скрининга (50 × 2 000) | 333 | 703 | 100 000,00 | НП(С)БУ 15, п. 5, 6, 10 | Таблица 4 «Доходы», строка «Доход от реализации платных услуг» |
| Получена оплата на банковский счёт за минусом комиссии | 311 | 333 | 98 700,00 | Приказ № 291 (сч. 311, 333) | Таблица 1 «Поступление средств», строка «Поступления за платные услуги» |
| Списана комиссия банка-эквайера | 92 | 333 | 1 300,00 | НП(С)БУ 16, п. 18 | Таблица 5.1, колонка «Административные расходы» |
| Понесены прямые расходы на оказание услуг скрининга | 231 | 201, 22, 131, 661, 651, 631 | 60 000,00 | Приказ № 291 (сч. 231) | — |
| Распределены и списаны общепроизводственные расходы | 231 | 91 | 15 000,00 | Приказ № 291 (сч. 231, 91) | — |
| Списана себестоимость реализованных услуг | 903 | 231 | 75 000,00 | НП(С)БУ 16, п. 11 | Таблица 5 «Себестоимость реализованных услуг» |
| Закрыт доход на финансовый результат | 703 | 791 | 100 000,00 | Приказ № 291 (сч. 703, 791) | Таблица 4 |
| Закрыта себестоимость на финансовый результат | 791 | 903 | 75 000,00 | Приказ № 291 (сч. 791, 903) | Таблица 5 |
Обязательные реквизиты чека: название услуги «Скрининг здоровья 40+», форма оплаты «безналичная», средство оплаты, сумма 2 000 грн, идентификатор эквайера и устройства, сумма комиссионного вознаграждения эквайера, реквизиты карты, дата и время, фискальный номер.
Оплата по QR-коду (перевод на IBAN)
Учреждение подключает банковскую услугу «Платежи по QR-коду» с реквизитами в формате IBAN. Доход признаётся на дату поступления средств на счёт: Дт 311 — Кт 703 (без промежуточного счёта 333). Себестоимость списывается так же, как при оплате картой.
Комиссия банка: счёт 92 или 949
Действующее законодательство не содержит прямой нормы, которая определяла бы конкретный субсчёт для комиссии банка-эквайера — выбор основывается на экономической сути расхода и закрепляется учётной политикой учреждения.
Комиссия, которую банк удерживает с каждого конкретного платежа пациента (процент от суммы чека), возникает непосредственно в момент и вследствие получения дохода от платной услуги — то есть сопровождает каждую операцию реализации, а не является общехозяйственным расходом на содержание учреждения. Исходя из этого, рекомендуем относить её на счёт 92 «Административные расходы» и закрепить такой подход в Положении о платных услугах учреждения.
Счёт 949 «Прочие расходы операционной деятельности» применяется лишь в узком случае — когда банк дополнительно взимает отдельную фиксированную плату за обслуживание или аренду терминала (абонплата), которая не зависит от оборота и не связана с конкретным чеком.
Возврат средств через РРО/ПРРО
Основание для возврата: письменное заявление пациента, чек РРО/ПРРО, слип терминала.
Фискализация: в пределах текущей смены (до Z-отчёта) применяется отмена операции (Void), комиссия не начисляется; после закрытия смены — фискальный чек возврата на основании исходного чека.
Учёт: возврат средств отражается сторно проводки признания дохода — той же корреспонденцией счетов, суммой с минусом, как предусматривает НП(С)БУ 15: Дт 311 — Кт 703 (средства уже зачислены) или Дт 333 — Кт 703 (средства ещё в пути).
Кейс. Пациент не получил услугу в полном объёме, средства (2 000 грн) уже зачислены на счёт 311.
| Содержание операции | Дт | Кт | Сумма, грн | НП(С)БУ / приказ № 291 | Отражение в отчёте 1-НС |
|---|---|---|---|---|---|
| Сформирован фискальный чек возврата, сторнирован доход | 311 | 703 | −2 000,00 | НП(С)БУ 15, п. 6, 10 | Таблица 4 «Доходы», строка «Доход от реализации платных услуг» (гр. «Возврат», со знаком «–») |
Типичные ошибки пациентов: вопрос-ответ
Платёж отклоняется с причиной «Недостаточно средств», хотя пациент уверен, что средства начислены на «Дія.Картку». В чём причина?
Посоветуйте пациенту проверить зачисление средств через свой банк — возможны задержки со стороны банка-партнёра программы. Если средства на месте, а оплата всё равно не проходит, наиболее вероятная причина — техническая неисправность или сбой связи терминала с банком-эквайером: перезагрузите устройство и повторите попытку.
Пациент считает, что оплата по QR-коду (IBAN) так же требует фискального чека, как и оплата картой через POS-терминал. Это так?
Нет. Оплата по QR-коду — это перевод средств со счёта на счёт, а не расчётная операция в понимании ст. 2 Закона № 265. РРО/ПРРО и фискальный чек здесь не применяются — это стоит объяснить пациенту заранее, чтобы избежать путаницы при сверке.
Пациент требует вернуть средства наличными, хотя оплачивал картой. Можно ли так сделать?
Нет. Наличный возврат суммы, уплаченной картой, является нарушением кассовой дисциплины и правил платёжных систем и несёт риск штрафов от ГНС. Возврат проводится исключительно на ту же карту через POS-терминал или ПРРО.
Кассир ошибочно дважды пробил чек на одну и ту же услугу. Как это исправить?
Если это произошло в пределах текущей смены — примените отмену операции (Void) до закрытия Z-отчёта, комиссия банка в таком случае не начисляется. Если смена уже закрыта — оформите Акт об отмене ошибочно проведённой суммы и проведите возврат по стандартной процедуре.
Налоговые последствия
Услуги скрининга 40+ освобождены от обложения НДС на основании пп. 197.1.5 НКУ — учреждение, плательщик НДС, оформляет налоговую накладную с отметкой «Без НДС», регистрирует её в ЕРНН и отражает операцию в строках 5 и 5.1 декларации по НДС.
Получение дохода по программе не влияет на неприбыльный статус КНП при условии соблюдения пп. 133.4.1, 133.4.2 НКУ.
Как провести оплату «Скрининга 40+» в программе
Рассмотрим полный цикл оплаты в программе «Бухгалтерия коммунального предприятия» с помощью модуля Systems.Check с интеграцией к ПРРО Cashalot.
Создание счёта на оплату
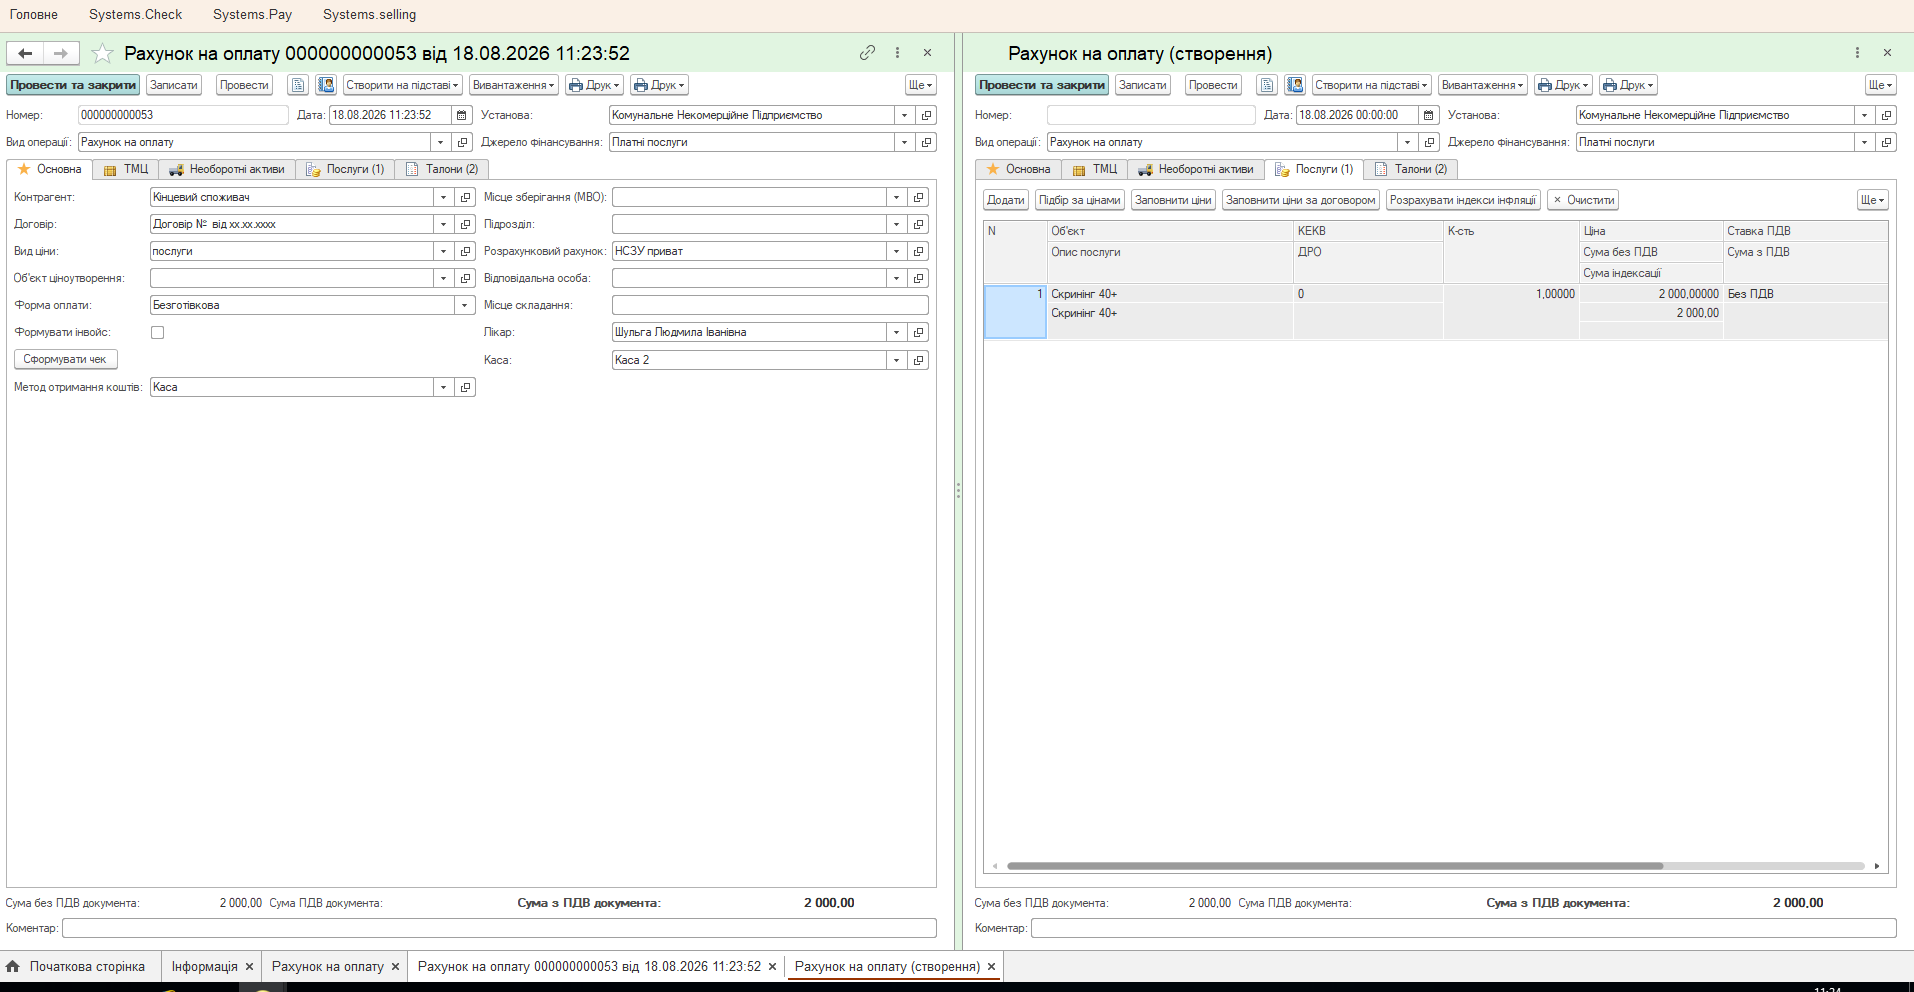
Кассир создаёт документ «Счёт на оплату» на контрагента «Конечный потребитель» (вид цены — «услуги», источник финансирования — «Платные услуги»). На вкладке «Услуги» цена на позицию «Скрининг 40+» подтягивается автоматически из прайс-листа учреждения (2 000,00 грн), что полностью исключает необходимость вводить сумму вручную.
Формирование чека через Cashalot
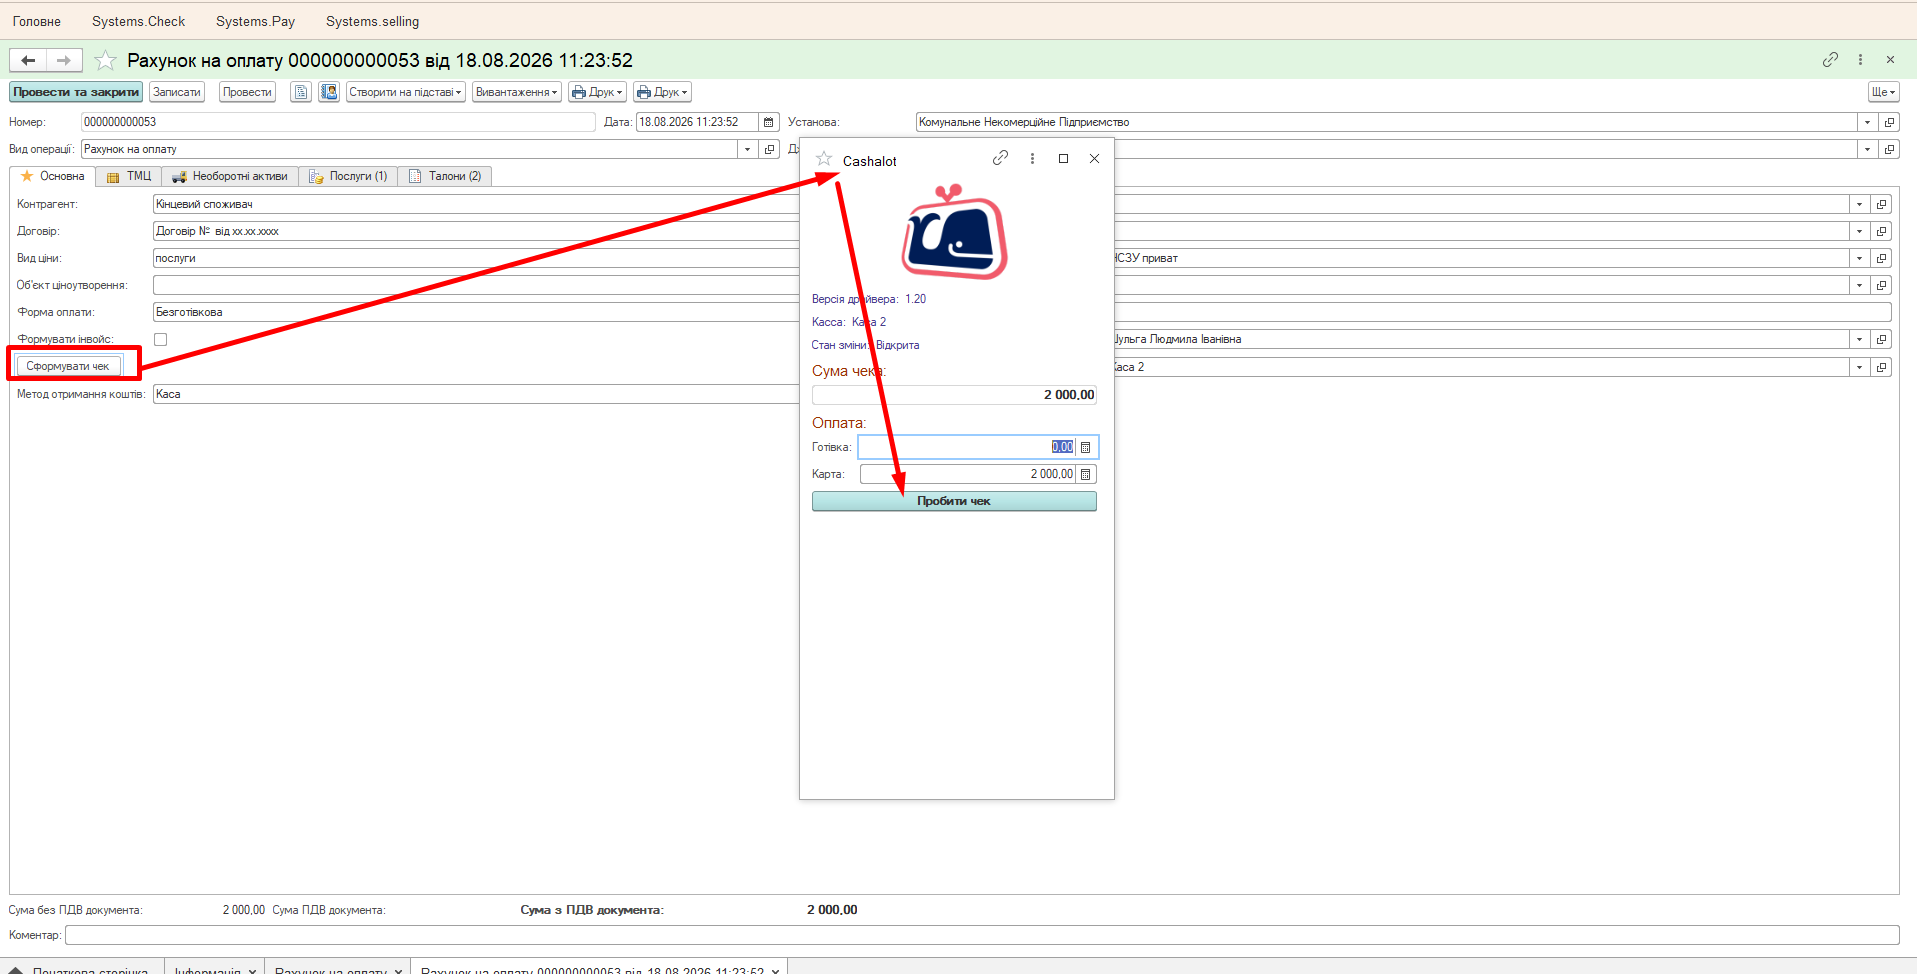
Нажатие кнопки «Сформировать чек» открывает встроенное окно ПРРО Cashalot непосредственно из рабочего документа. Кассир видит активную кассу, состояние смены, общую сумму и при необходимости распределяет оплату между наличной и безналичной формой. Переходить к сторонним программам или переключаться между окнами не нужно.
Фискализация чека
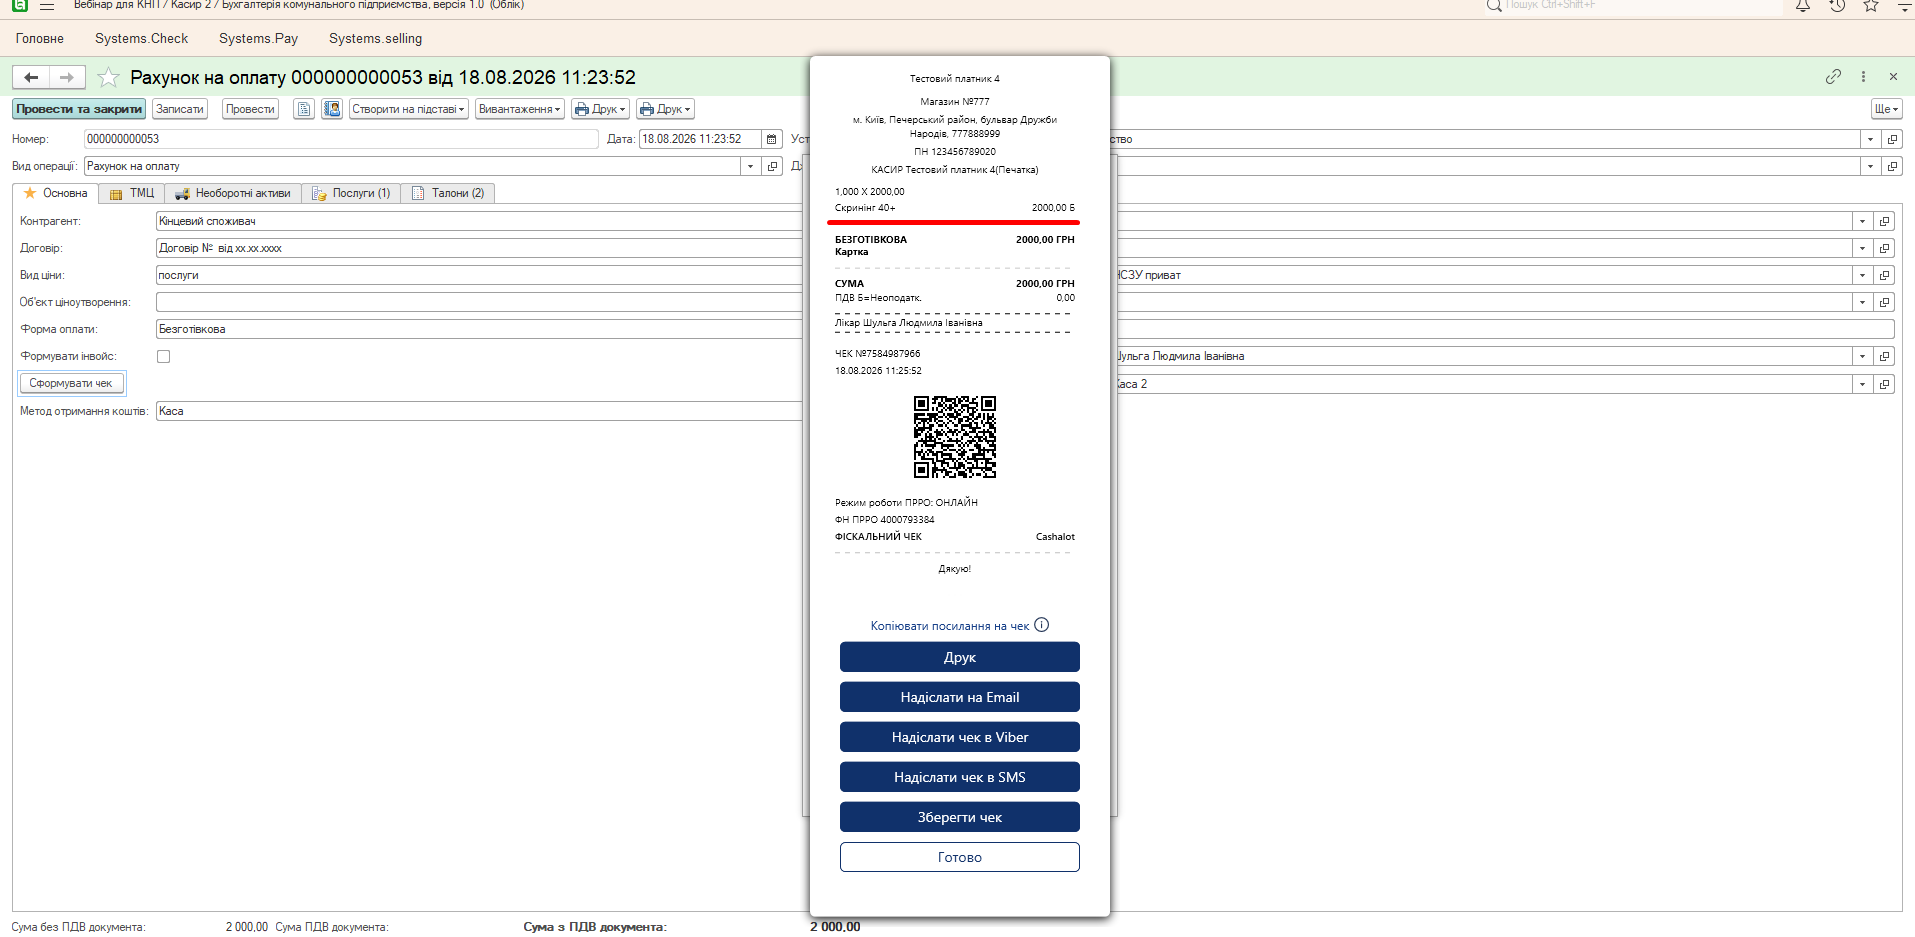
Нажатие кнопки «Пробить чек» мгновенно фискализирует операцию в ГНС. Система формирует фискальный чек с полной номенклатурой, суммой, способом оплаты, фискальным номером и QR-кодом. Готовый чек можно сразу отправить пациенту на email, в Viber или SMS.
Основные возможности модуля Systems.Check:
- Работа в единой цифровой среде — создание первичных документов и фискализация происходят в одном интерфейсе, без стороннего софта.
- Автоматический контроль тарифов — подтягивание цены из прайс-листа устраняет риск ошибок при вводе суммы.
- Минимизация ручного труда — бухгалтерские проводки формируются автоматически на основе данных фискализированного чека.
- Точность данных — гарантированное совпадение сумм в чеке, учётном документе и банковской выписке благодаря сквозной синхронизации.
- Полный регламентный цикл ПРРО — открытие и закрытие смены, формирование Z-отчётов и администрирование кассы непосредственно из учётной системы.
Главное
Хотя оплата по программе «Скрининг 40+» технически является обычным карточным платежом от пациента, она имеет ряд специфических нюансов — от выбора субсчёта для отражения комиссии эквайера до корректной детализации в Отчёте 1-НС. Системный подход к бухгалтерскому учёту и автоматизация фискализации позволяют учреждению избежать типичных ошибок, предотвратить расхождения при проверках и существенно уменьшить нагрузку на бухгалтера.
Если у вас возникли вопросы по отражению операций по программе «Скрининг 40+» в учёте или настройке модуля Systems.Check — обращайтесь в линию поддержки программных продуктов KBS. С вами будут работать консультанты с практическим опытом работы в бухгалтерии коммунальных некоммерческих предприятий.
Как всегда, сложные вопросы имеют простые решения, когда есть надёжная поддержка от компании «Системы для бизнеса».
С уважением,
Наталья ХОМИЧ
Руководитель отдела внедрения и сопровождения
программных продуктов KBS
Экспертная поддержка коммунальных некоммерческих предприятий
ООО «Системы для бизнеса»
sys2biz.com.ua

Комментариев пока нет ...