


Скринінг 40+: еквайринг, ПРРО та проводки в обліку КНП
Оплата за програмою «Скринінг здоров’я 40+» — звичайний платіж пацієнта, але з нюансами: MCC-код у договорі еквайрингу, комісія на рахунку 92 чи 949, повернення через ПРРО і деталізація у Звіті 1-НС. Розбираємо проводки, типові помилки пацієнтів і фіскалізацію чека в програмі.
Національна програма «Скринінг здоров’я 40+» функціонує вже понад пів року, і медичні заклади щодня приймають пацієнтів за цим напрямом. Якщо заклад уже налагодив процес або лише долучається до виконання постанови КМУ від 10.12.2025 № 1652, варто звернути увагу на особливості бухгалтерського обліку.
Оскільки договірні відносини виникають безпосередньо між закладом і пацієнтом, надання цих послуг є різновидом платних послуг КНП. Розрахунок пацієнта за допомогою «Дія.Картки» на суму 2 000 грн кваліфікується як звичайна оплата послуг від фізичної особи через POS-термінал, а не як цільове фінансування чи розрахунки з НСЗУ.
Нормативна база
- Постанова КМУ від 10.12.2025 № 1652 «Деякі питання проведення скринінгів здоров’я для осіб віком від 40 років».
- Закон України «Про застосування реєстраторів розрахункових операцій…» від 06.07.1995 № 265/95-ВР.
- Закон України «Про платіжні послуги» від 30.06.2021 № 1591-IX.
- Наказ Мінфіну від 21.01.2016 № 13 «Про затвердження Положення про форму та зміст розрахункових документів».
- НП(С)БО 15 «Дохід», затверджене наказом Мінфіну від 29.11.1999 № 290.
- НП(С)БО 16 «Витрати», затверджене наказом Мінфіну від 31.12.1999 № 318.
- Інструкція про застосування Плану рахунків, затверджена наказом Мінфіну від 30.11.1999 № 291.
- Податковий кодекс України, пп. 197.1.5, 133.4.1, 133.4.2.
Рахунки, що застосовуються
- 231 «Основне виробництво» — аналітичний субрахунок для прямих витрат на скринінг
- 91 «Загальновиробничі витрати» — накопичення непрямих витрат перед розподілом на собівартість
- 903 «Собівартість реалізованих робіт і послуг»
- 703 «Дохід від реалізації робіт і послуг»
- 333 «Грошові кошти в дорозі в національній валюті»
- 311 «Поточні рахунки в національній валюті»
- 92 «Адміністративні витрати» — комісія банку-еквайєра із суми чека
- 949 «Інші витрати операційної діяльності» — окрема фіксована абонплата за термінал
Облік надходжень через термінал
Вибір і реєстрація обладнання
Оптимальний варіант — програмний РРО (ПРРО) із вбудованим POS-терміналом. Компанія «Системи для бізнесу» рекомендує ПРРО Cashalot: це рішення вже успішно впроваджувалося для ЦПМСД у межах програми скринінгів — детальніше в кейсі «Впровадження ПРРО Cashalot для ЦПМСД: скринінги».
У тому проєкті ПРРО працював без інтеграції з обліковою системою, тому бухгалтерський облік доводилося вести окремо. Наразі фахівці компанії розробили пряме поєднання облікової програми «Бухгалтерія комунального підприємства» з ПРРО Cashalot. Завдяки цьому дані про операції потрапляють в облік автоматично, без ручного дублювання документів, що суттєво зменшує навантаження на бухгалтера.
Важливий етап налаштування еквайрингу — правильне встановлення Merchant Category Code (MCC). Згідно з Додатком 1 до Порядку № 1652, залежно від профілю закладу в договорі еквайрингу зазначається один із таких кодів категорії продавця:
- 8011 — лікарі (не класифіковані в інших рубриках);
- 8062 — лікарні загального профілю;
- 8099 — медичні послуги та практикуючі лікарі (не класифіковані в інших рубриках);
- 8071 — медичні та стоматологічні лабораторії.
Програмний РРО реєструють у такій послідовності: КЕП → форма № 20-ОПП → заява № 1-ПРРО в електронному кабінеті → фіскальний номер ПРРО.
Оплата карткою через POS-термінал
На дату надання послуги визнається дохід за тарифом (2 000 грн): Дт 333 — Кт 703.
Розрахунки з банком: Дт 311 — Кт 333 на чисту суму та Дт 92 — Кт 333 на суму комісії банку-еквайєра.
Облік витрат і закриття на фінансовий результат
Прямі витрати на надання послуги накопичуються протягом періоду за дебетом субрахунку 231 «Основне виробництво»: Дт 231 — Кт 201, 22, 131, 661, 651, 631.
Загальновиробничі витрати (амортизація спільного обладнання, комунальні послуги, оплата праці адмінперсоналу відділення тощо) спочатку акумулюються за дебетом рахунку 91, після чого розподіляються та списуються на виробничу собівартість: Дт 231 — Кт 91.
Наприкінці місяця сформовані виробничі витрати списуються на собівартість реалізованих послуг: Дт 903 — Кт 231. Закриття доходів — Дт 703 — Кт 791, закриття витрат — Дт 791 — Кт 903.
Кейс. За місяць комунальний ЗОЗ (платник ПДВ) надав 50 послуг скринінгу (50 × 2 000 грн = 100 000 грн). Собівартість наданих послуг — 75 000 грн. Комісія банку-еквайєра — 1,3 % (1 300 грн).
| Зміст операції | Дт | Кт | Сума, грн | НП(С)БО / наказ № 291 | Відображення у звіті 1-НС |
|---|---|---|---|---|---|
| Нараховано дохід від надання послуг скринінгу (50 × 2 000) | 333 | 703 | 100 000,00 | НП(С)БО 15, п. 5, 6, 10 | Таблиця 4 «Доходи», рядок «Дохід від реалізації платних послуг» |
| Отримано оплату на банківський рахунок за мінусом комісії | 311 | 333 | 98 700,00 | Наказ № 291 (рах. 311, 333) | Таблиця 1 «Надходження коштів», рядок «Надходження за платні послуги» |
| Списано комісію банку-еквайєра | 92 | 333 | 1 300,00 | НП(С)БО 16, п. 18 | Таблиця 5.1, колонка «Адміністративні витрати» |
| Понесено прямі витрати на надання послуг скринінгу | 231 | 201, 22, 131, 661, 651, 631 | 60 000,00 | Наказ № 291 (рах. 231) | — |
| Розподілено та списано загальновиробничі витрати | 231 | 91 | 15 000,00 | Наказ № 291 (рах. 231, 91) | — |
| Списано собівартість реалізованих послуг | 903 | 231 | 75 000,00 | НП(С)БО 16, п. 11 | Таблиця 5 «Собівартість реалізованих послуг» |
| Закрито дохід на фінансовий результат | 703 | 791 | 100 000,00 | Наказ № 291 (рах. 703, 791) | Таблиця 4 |
| Закрито собівартість на фінансовий результат | 791 | 903 | 75 000,00 | Наказ № 291 (рах. 791, 903) | Таблиця 5 |
Обов’язкові реквізити чека: назва послуги «Скринінг здоров’я 40+», форма оплати «безготівкова», засіб оплати, сума 2 000 грн, ідентифікатор еквайра й пристрою, сума комісійної винагороди еквайра, реквізити картки, дата й час, фіскальний номер.
Оплата за QR-кодом (переказ на IBAN)
Заклад підключає банківську послугу «Платежі за QR-кодом» з реквізитами у форматі IBAN. Дохід визнається на дату надходження коштів на рахунок: Дт 311 — Кт 703 (без проміжного рахунку 333). Собівартість списується так само, як при оплаті карткою.
Комісія банку: рахунок 92 чи 949
Чинне законодавство не містить прямої норми, яка б визначала конкретний субрахунок для комісії банку-еквайєра — вибір ґрунтується на економічній суті витрати та закріплюється обліковою політикою закладу.
Комісія, яку банк утримує з кожного конкретного платежу пацієнта (відсоток від суми чека), виникає безпосередньо в момент і внаслідок отримання доходу від платної послуги — тобто супроводжує кожну операцію реалізації, а не є загальногосподарською витратою на утримання закладу. Виходячи з цього, рекомендуємо відносити її на рахунок 92 «Адміністративні витрати» та закріпити такий підхід у Положенні про платні послуги закладу.
Рахунок 949 «Інші витрати операційної діяльності» застосовується лише у вузькому випадку — коли банк додатково стягує окрему фіксовану плату за обслуговування чи оренду термінала (абонплата), яка не залежить від обороту і не пов’язана з конкретним чеком.
Повернення коштів через РРО/ПРРО
Підстава для повернення: письмова заява пацієнта, чек РРО/ПРРО, сліп термінала.
Фіскалізація: у межах поточної зміни (до Z-звіту) застосовується скасування операції (Void), комісія не нараховується; після закриття зміни — фіскальний чек повернення на основі вихідного чека.
Облік: повернення коштів відображається сторно проводки визнання доходу — тією самою кореспонденцією рахунків, сумою з мінусом, як передбачає НП(С)БО 15: Дт 311 — Кт 703 (кошти вже зараховано) або Дт 333 — Кт 703 (кошти ще в дорозі).
Кейс. Пацієнт не отримав послугу в повному обсязі, кошти (2 000 грн) уже зараховано на рахунок 311.
| Зміст операції | Дт | Кт | Сума, грн | НП(С)БО / наказ № 291 | Відображення у звіті 1-НС |
|---|---|---|---|---|---|
| Сформовано фіскальний чек повернення, сторновано дохід | 311 | 703 | −2 000,00 | НП(С)БО 15, п. 6, 10 | Таблиця 4 «Доходи», рядок «Дохід від реалізації платних послуг» (гр. «Повернення», зі знаком «–») |
Типові помилки пацієнтів: питання-відповідь
Платіж відхиляється з причиною «Недостатньо коштів», хоча пацієнт впевнений, що кошти нараховано на «Дія.Картку». У чому причина?
Порадьте пацієнту перевірити зарахування коштів через свій банк — можливі затримки з боку банку-партнера програми. Якщо кошти на місці, а оплата все одно не проходить, найімовірніша причина — технічна несправність або збій зв’язку термінала з банком-еквайєром: перезавантажте пристрій і повторіть спробу.
Пацієнт вважає, що оплата за QR-кодом (IBAN) так само потребує фіскального чека, як і оплата карткою через POS-термінал. Це так?
Ні. Оплата за QR-кодом — це переказ коштів з рахунку на рахунок, а не розрахункова операція в розумінні ст. 2 Закону № 265. РРО/ПРРО і фіскальний чек тут не застосовуються — це варто пояснити пацієнту заздалегідь, щоб уникнути плутанини під час звірки.
Пацієнт вимагає повернути кошти готівкою, хоча оплачував карткою. Чи можна так зробити?
Ні. Готівкове повернення суми, сплаченої карткою, є порушенням касової дисципліни та правил платіжних систем і несе ризик штрафів від ДПС. Повернення проводиться виключно на ту саму картку через POS-термінал або ПРРО.
Касир помилково двічі пробив чек на одну й ту саму послугу. Як це виправити?
Якщо це сталося в межах поточної зміни — застосуйте скасування операції (Void) до закриття Z-звіту, комісія банку в такому разі не нараховується. Якщо зміна вже закрита — оформіть Акт про скасування помилково проведеної суми та проведіть повернення за стандартною процедурою.
Податкові наслідки
Послуги скринінгу 40+ звільнені від оподаткування ПДВ на підставі пп. 197.1.5 ПКУ — заклад, платник ПДВ, оформлює податкову накладну з позначкою «Без ПДВ», реєструє її в ЄРПН і відображає операцію в рядках 5 та 5.1 декларації з ПДВ.
Отримання доходу за програмою не впливає на неприбутковий статус КНП за умови дотримання пп. 133.4.1, 133.4.2 ПКУ.
Як провести оплату «Скринінгу 40+» у програмі
Розглянемо повний цикл оплати в програмі «Бухгалтерія комунального підприємства» за допомогою модуля Systems.Check з інтеграцією до ПРРО Cashalot.
Створення рахунку на оплату
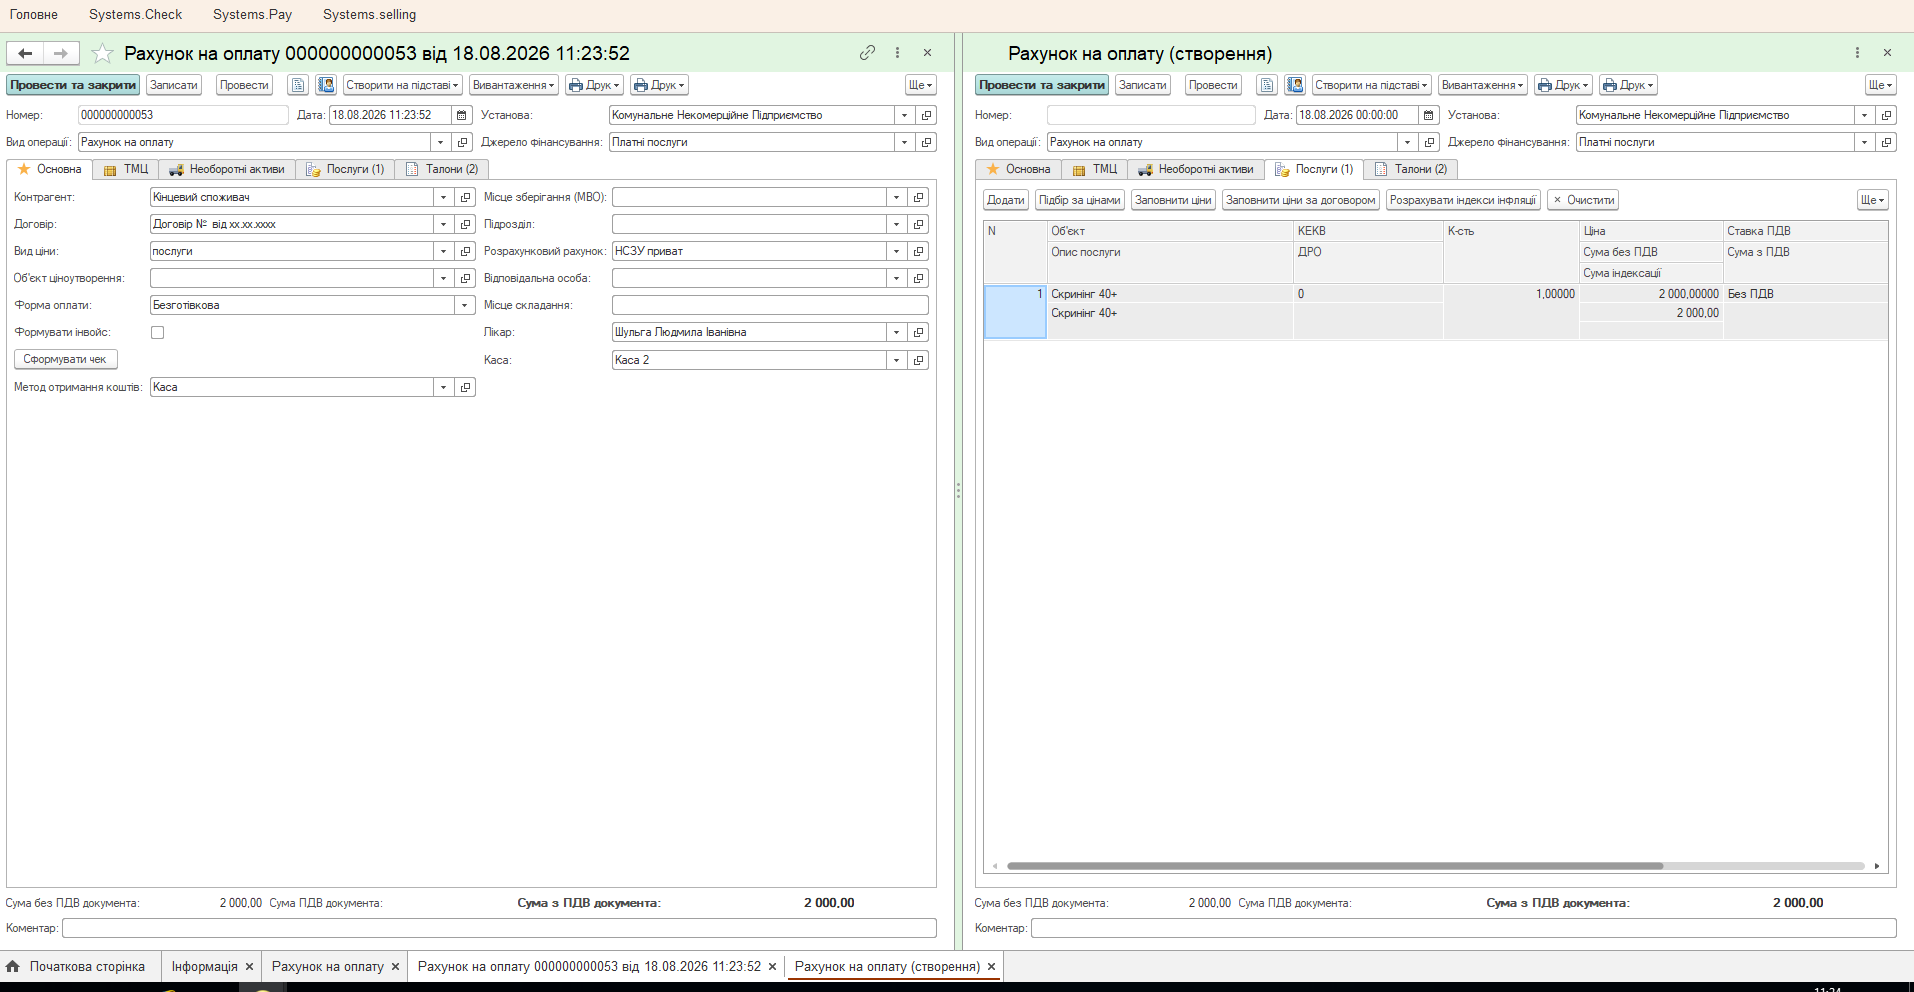
Касир створює документ «Рахунок на оплату» на контрагента «Кінцевий споживач» (вид ціни — «послуги», джерело фінансування — «Платні послуги»). На вкладці «Послуги» ціна на позицію «Скринінг 40+» підтягується автоматично з прайс-листа закладу (2 000,00 грн), що повністю виключає потребу вводити суму вручну.
Формування чека через Cashalot
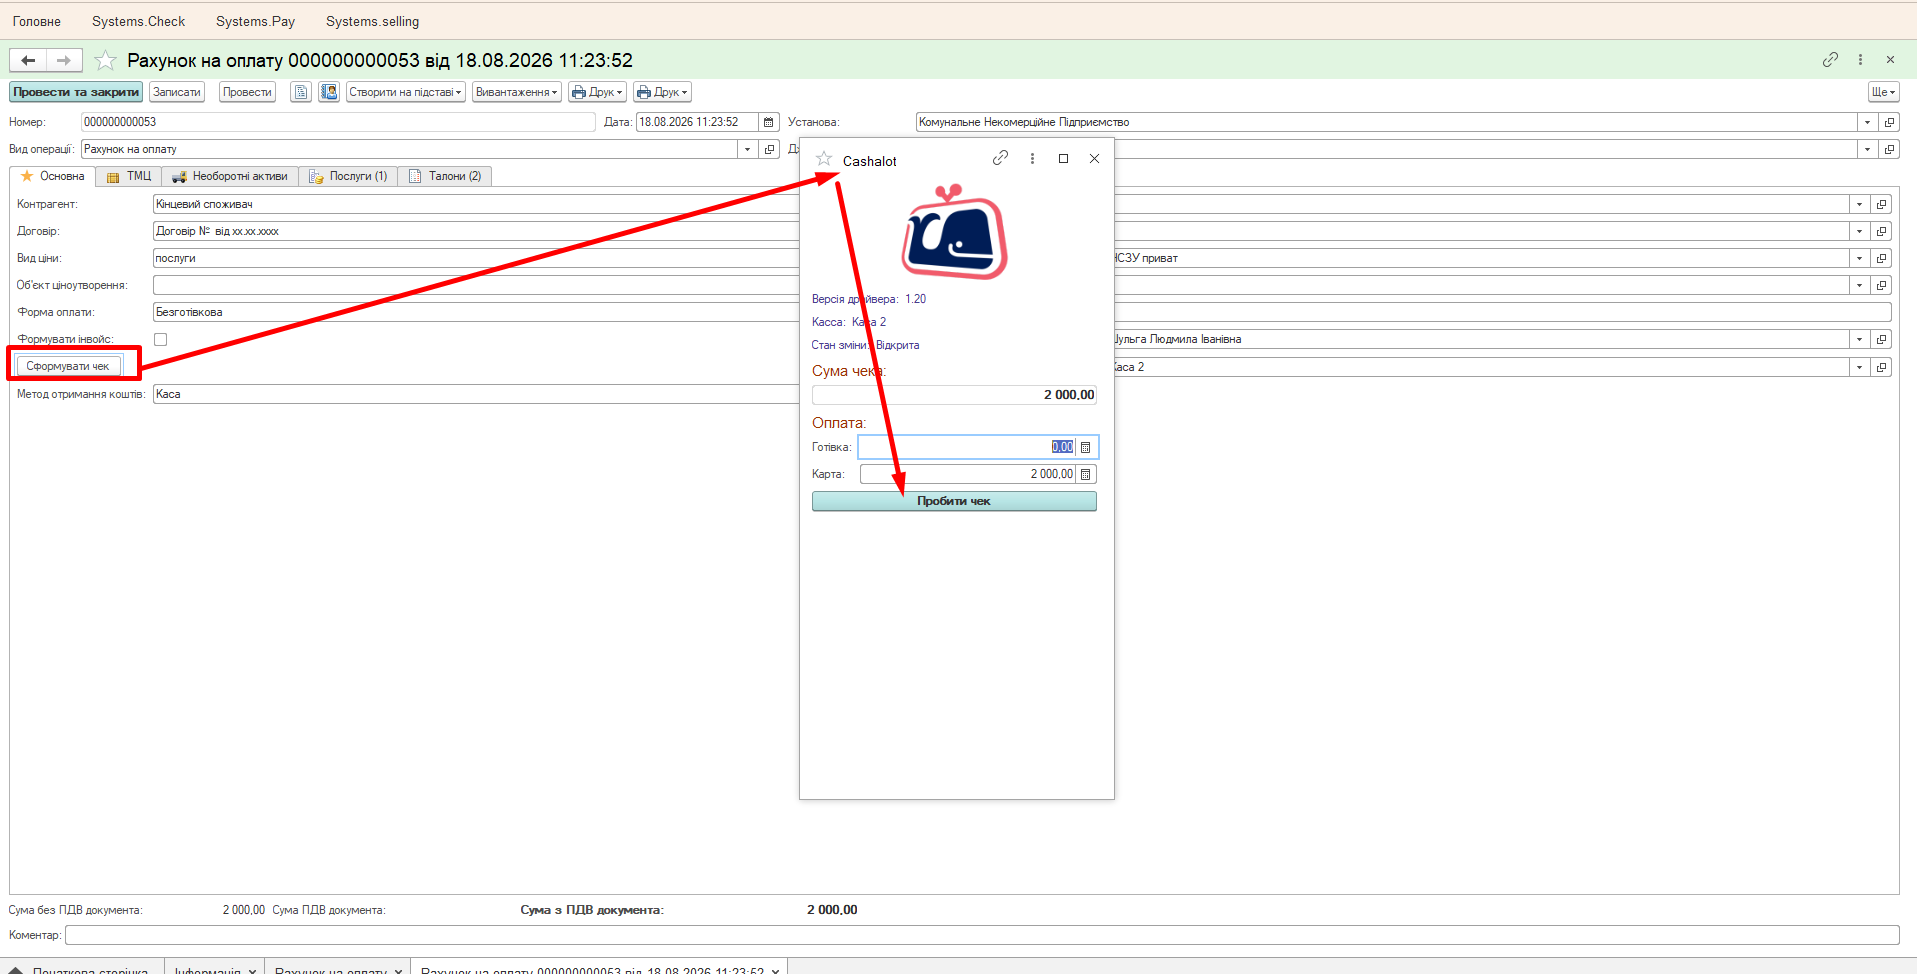
Натискання кнопки «Сформувати чек» відкриває вбудоване вікно ПРРО Cashalot безпосередньо з робочого документа. Касир бачить активну касу, стан зміни, загальну суму та за потреби розподіляє оплату між готівковою та безготівковою формою. Переходити до сторонніх програм чи перемикатися між вікнами не потрібно.
Фіскалізація чека
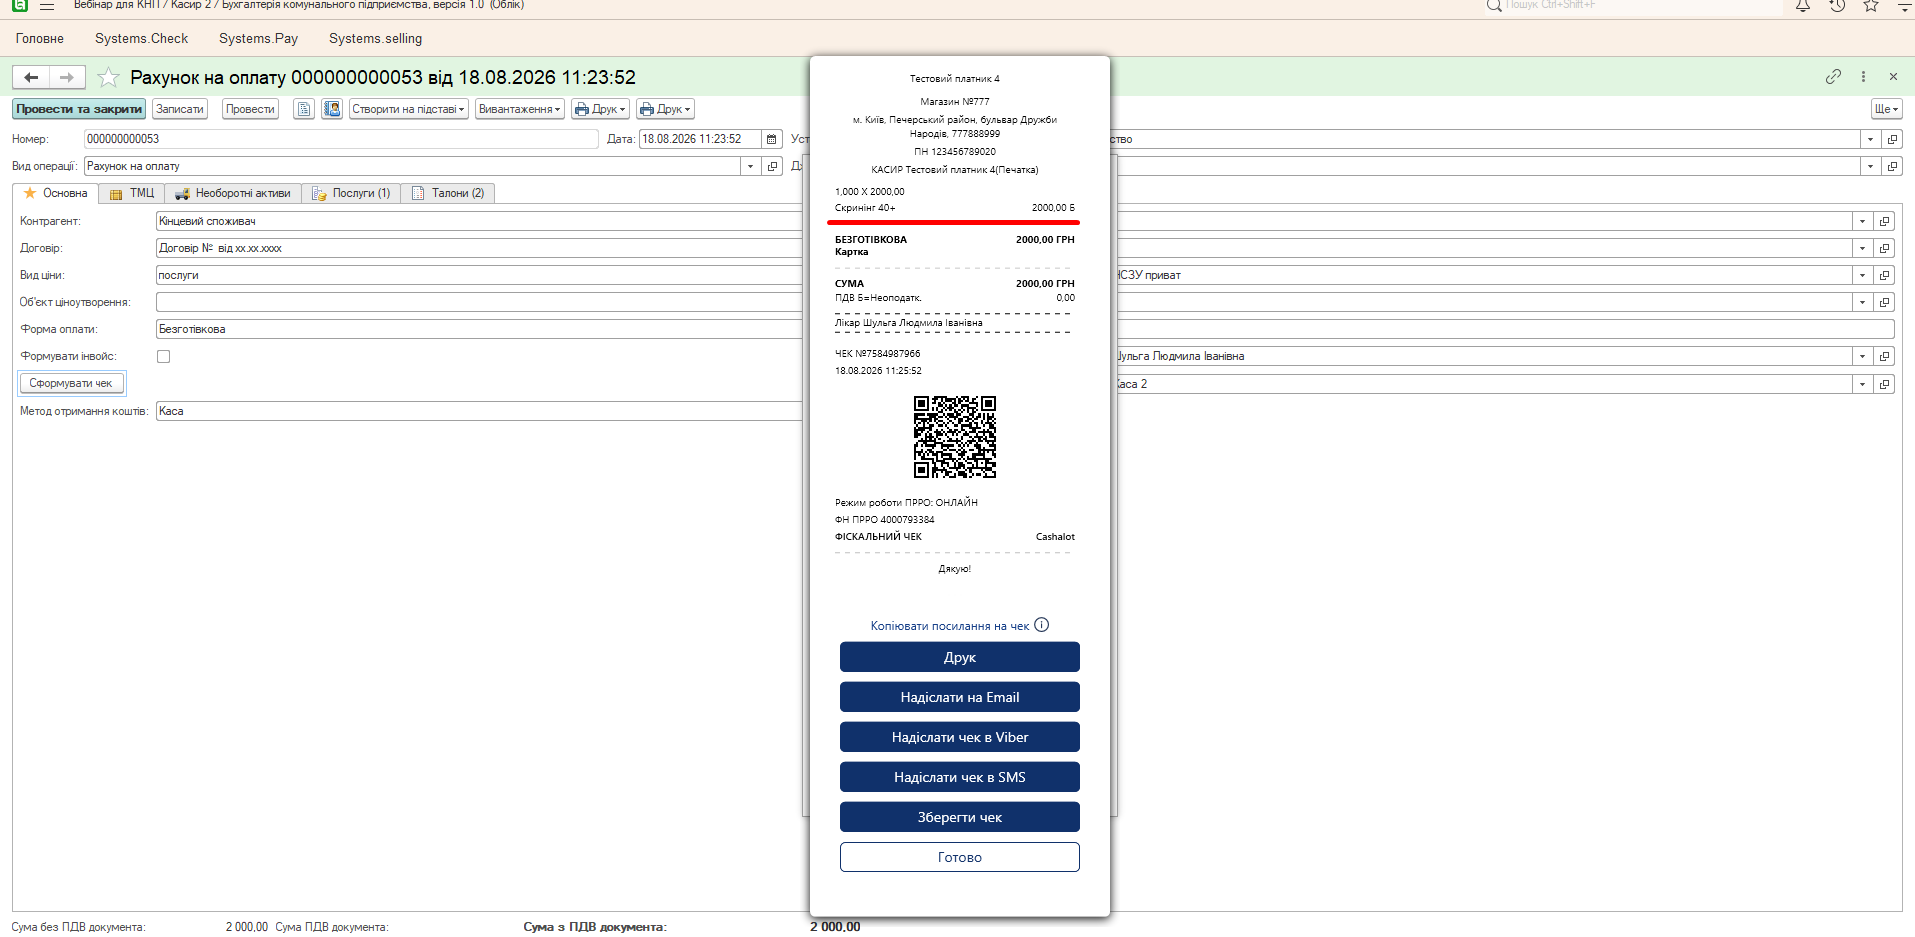
Натискання кнопки «Пробити чек» миттєво фіскалізує операцію в ДПС. Система формує фіскальний чек із повною номенклатурою, сумою, способом оплати, фіскальним номером та QR-кодом. Готовий чек можна одразу надіслати пацієнту на email, у Viber або SMS.
Основні можливості модуля Systems.Check:
- Робота в єдиному цифровому середовищі — створення первинних документів і фіскалізація відбуваються в одному інтерфейсі, без стороннього софту.
- Автоматичний контроль тарифів — підтягування ціни з прайс-листа усуває ризик помилок під час введення суми.
- Мінімізація ручної праці — бухгалтерські проведення формуються автоматично на основі даних фіскалізованого чека.
- Точність даних — гарантований збіг сум у чеку, обліковому документі та банківській виписці завдяки наскрізній синхронізації.
- Повний регламентний цикл ПРРО — відкриття й закриття зміни, формування Z-звітів та адміністрування каси безпосередньо з облікової системи.
Головне
Хоча оплата за програмою «Скринінг 40+» технічно є звичайним картковим платежем від пацієнта, вона має низку специфічних нюансів — від вибору субрахунку для відображення комісії еквайєра до коректної деталізації у Звіті 1-НС. Системний підхід до бухгалтерського обліку та автоматизація фіскалізації дають змогу закладу уникнути типових помилок, запобігти розбіжностям під час перевірок і суттєво зменшити навантаження на бухгалтера.
Якщо у вас виникли запитання щодо відображення операцій за програмою «Скринінг 40+» в обліку чи налаштування модуля Systems.Check — звертайтеся до лінії підтримки програмних продуктів KBS. З вами працюватимуть консультанти з практичним досвідом роботи в бухгалтерії комунальних неприбуткових підприємств.
Як завжди, складні питання мають прості рішення, коли є надійна підтримка від компанії «Системи для бізнесу».
З повагою,
Наталія ХОМИЧ
Керівник відділу впровадження та супроводу
програмних продуктів KBS
Експертна підтримка комунальних некомерційних підприємств
ТОВ «Системи для бізнесу»
sys2biz.com.ua
Коментарів поки що немає...