


Повернення коштів НСЗУ: проводки та три сценарії обліку в КНП
Не кожне повернення коштів НСЗУ однакове: власна облікова помилка, коригувальний звіт без вини закладу та визнана претензія мають різну кореспонденцію рахунків. Розбираємо три сценарії з таблицями проводок, відображенням у звіті 1-НС і покроковим прикладом у програмі.
Нормативна база
Повернення коштів за програмою медичних гарантій регулюють такі документи:
- Закон України «Про державні фінансові гарантії медичного обслуговування населення» від 19.10.2017 № 2168-VIII — базовий закон про програму медичних гарантій.
- Типова форма договору про медичне обслуговування населення (постанова КМУ від 25.04.2018 № 410) — умови договору з НСЗУ, зокрема відповідальність сторін.
- НП(С)БО 15 «Дохід» (п. 5, 6, 10), затверджене наказом Мінфіну від 29.11.1999 № 290 — критерії визнання та коригування доходу.
- НП(С)БО 16 «Витрати» (п. 7, 11, 20), затверджене наказом Мінфіну від 31.12.1999 № 318 — визнання витрат за претензіями.
- НП(С)БО 6 «Виправлення помилок і зміни у фінансових звітах», затверджене наказом Мінфіну від 28.05.1999 № 137 — розмежування помилки та зміни облікової оцінки.
- Закон України «Про бухгалтерський облік та фінансову звітність в Україні» від 16.07.1999 № 996-XIV, ст. 9 — вимоги до первинних документів.
- Інструкція про застосування Плану рахунків, затверджена наказом Мінфіну від 30.11.1999 № 291 — кореспонденція субрахунків.
- Податковий кодекс України, п. 133.4 — умови збереження неприбуткового статусу.
Три сценарії повернення коштів НСЗУ
Комунальні неприбуткові підприємства та товариства (КНП/КНТ), що надають медичні послуги за договором із Національною службою здоров’я України, щомісяця отримують оплату за пролікованих пацієнтів за тарифами програми медичних гарантій. У цих відносинах НСЗУ — дебітор закладу: саме вона винна кошти за послуги, надані в межах укладеного договору. І, як у будь-яких взаєморозрахунках, трапляються ситуації, коли кошти доводиться повертати.
Перш ніж обирати проводку, варто визначити природу повернення — саме вона задає кореспонденцію рахунків:
- Власна облікова помилка закладу — технічний збій, дублювання платежу, помилка в даних, поданих в електронній системі охорони здоров’я. Такі суми ніколи не мали визнаватися доходом, тому коригування виконують сторнувальним записом.
- Перегляд показників з боку НСЗУ — уточнення звіту про надані послуги чи зміна умов договору без вини закладу. Дохід зменшують без сторнування, через субрахунок 704 «Вирахування з доходу».
- Визнана претензія за порушення умов договору — недостовірні дані у звіті, менший обсяг послуг, ніж заявлено. Це вже не коригування доходу, а окреме зобов’язання закладу, яке відображають у складі витрат.
Рахунки, які знадобляться
- 311 «Поточні рахунки в національній валюті»
- 361 «Розрахунки з вітчизняними покупцями»
- 703 «Дохід від реалізації робіт і послуг»
- 704 «Вирахування з доходу»
- 44 «Нерозподілені прибутки (непокриті збитки)»
- 685 «Розрахунки з іншими кредиторами»
- 948 «Визнані штрафи, пені, неустойки»
Повернення через власну облікову помилку закладу
Кейс. На поточний рахунок КНП «Міська поліклініка» надійшло від НСЗУ 42 300 грн за пакетом «Профілактика, діагностика, спостереження та лікування в амбулаторних умовах», з яких 6 800 грн — дублювання оплати за одним і тим самим випадком, виявлене під час звірки розрахунків у тому самому звітному році.
Розрахунок. Сума до повернення — 6 800 грн. Дохід за цією операцією визнано в поточному звітному періоді, тому коригування виконують сторнувальним записом за тією самою кореспонденцією, що й первісне визнання доходу.
| Зміст операції | Дт | Кт | Сума, грн | НП(С)БО / наказ № 291 | Відображення у звіті 1-НС |
|---|---|---|---|---|---|
| Сторновано дохід, помилково визнаний за дубльованою оплатою випадку в цьому пакеті (сума з мінусом) | 361 | 703 | −6 800,00 | НП(С)БО 15, п. 6, 10 | Додаток «Доходи ПМГ», рядок «Профілактика, діагностика, спостереження та лікування в амбулаторних умовах» (гр. 5, зі знаком «–»); Таблиця 4, ряд. 4.1.3.1 |
| Перераховано кошти на рахунок НСЗУ в порядку повернення надмірно отриманої суми | 361 | 311 | 6 800,00 | Наказ № 291 (рах. 361, 311) | Додаток «Надходження ПМГ», рядок «Профілактика, діагностика, спостереження та лікування в амбулаторних умовах», гр. «Повернення (–)» |
Виявлення помилки під час звірки розрахунків
Бухгалтер щомісяця звіряє суми, зазначені у реєстрі наданих послуг та реєстрі оплат в електронному кабінеті надавача, із надходженнями на поточний рахунок. Технічну помилку — дублювання платежу, перерахунок тарифу, збій системи — фіксують актом звірки.
Сторнування доходу та перерахування коштів
Якщо помилку виявили в тому самому звітному році, дохід сторнують: Дт 361 — Кт 703, сума зі знаком «мінус».
Якщо та сама помилка стосується доходу минулого звітного періоду, застосовують Дт 361 — Кт 44 (або Кт 704, див. пояснення нижче), також зі знаком «мінус» — відповідно до НП(С)БО 6.
В обох випадках кошти перераховують проводкою Дт 361 — Кт 311.
Відповідно до НП(С)БО 6, виправлення помилки минулого періоду проводять через рахунок 44, не займаючи фінансовий результат поточного року. Але у форму звіту 1-НС рахунок 44 не входить — форма перевіряє лише рух за рахунком 704 (рядок 4.1.4 Таблиці 4). Тобто проводка через 44 правильна за стандартом, але «невидима» для звіту.
Вихід дає той самий стандарт: НП(С)БО 6 (п. 4) дозволяє несуттєві суми минулих періодів показувати у поточному році. Тому на практиці:
— сума незначна → проводимо через 704, звіт 1-НС формується без ручних правок;
— сума значна → проводимо через 44, а розбіжність зі звітом 1-НС пояснюємо окремою довідкою бухгалтера.
Поріг суттєвості заклад встановлює сам і фіксує в обліковій політиці.
Приклад формулювання для облікової політики (охоплює також перегляд показників НСЗУ, про який ідеться далі):
Коригування доходу за переглянутим звітом НСЗУ
Кейс. За лютий поточного року КНП визнало дохід за пакетом «Первинна медична допомога» у сумі 850 000 грн виходячи з кількості задекларованих пацієнтів. Пізніше НСЗУ надала коригувальний звіт: після уточнення реєстру декларацій кількість пацієнтів переглянули в бік зменшення, і дохід за лютий зменшили на 60 000 грн. Помилки закладу немає — причина суто у зміні показників НСЗУ.
Розрахунок. Оскільки причина коригування — уточнення НСЗУ раніше застосованої оцінки, а не помилка закладу, це зміна облікової оцінки за НП(С)БО 6, а не виправлення помилки. Зміни облікових оцінок відображають перспективно — у періоді, коли їх виявлено, — незалежно від того, до якого періоду фактично належать переглянуті дані. Кореспонденція залежить від моменту, коли отримано коригувальний звіт.
| Зміст операції | Дт | Кт | Сума, грн | НП(С)БО / наказ № 291 | Відображення у звіті 1-НС |
|---|---|---|---|---|---|
| Зменшено дохід за пакетом «Первинна медична допомога» — коригувальний звіт отримано до подання звітності за лютий | 361 | 703 | −60 000,00 | НП(С)БО 15, п. 6, 10 | Додаток «Доходи ПМГ», рядок «Первинна медична допомога» (гр. 5, зі знаком «–») |
| Зменшено дохід — звіт отримано у квітні, вже після подання звітності за лютий, але в межах того самого звітного року | 361 | 704 | −60 000,00 | НП(С)БО 15, п. 6, 10 | Таблиця 4, ряд. 4.1.4 «Вирахування з доходу (з мінусом)»; Додаток «Доходи ПМГ», рядок «Первинна медична допомога» (гр. 5, зі знаком «–») |
| Зменшено дохід — звіт отримано вже в наступному звітному році | 361 | 704 | −60 000,00 | НП(С)БО 6 (зміна облікової оцінки) | Таблиця 4, ряд. 4.1.4 «Вирахування з доходу (з мінусом)»; Додаток «Доходи ПМГ», рядок «Первинна медична допомога» (гр. 5, зі знаком «–») |
| Перераховано кошти на рахунок НСЗУ (спільно для всіх трьох варіантів коригування) | 361 | 311 | 60 000,00 | Наказ № 291 (рах. 361, 311) | Додаток «Надходження ПМГ», рядок «Первинна медична допомога», гр. «Повернення (–)» |
Отримання коригувального звіту
Заклад отримує в електронному кабінеті надавача коригувальний звіт зі зміненими показниками та сумою, на яку зменшено фінансування. На відміну від акта моніторингу, такий звіт не констатує помилку закладу, а лише уточнює раніше подані дані. Бухгалтер фіксує дату отримання звіту та зіставляє її з датою подання звітності за відповідний місяць і рік — саме це визначає подальшу кореспонденцію.
Вибір кореспонденції залежно від періоду коригування
У межах місяця, поки звітність за відповідний період ще не подано, — Дт 361 — Кт 703 (сума з мінусом).
Після подання звітності за відповідний місяць — незалежно від того, у межах поточного звітного року чи вже в наступному, — Дт 361 — Кт 704 (сума з мінусом). Саме так рядок 4.1.4 «Вирахування з доходу (з мінусом)» Таблиці 4 звіту 1-НС очікує оборот за рахунком 704.
Кореспонденція однакова незалежно від того, якого періоду фактично стосуються переглянуті НСЗУ дані: перегляд кількості пацієнтів чи обсягу послуг є зміною облікової оцінки за НП(С)БО 6, а не виправленням помилки закладу. Зміни оцінок відображають перспективно, у періоді виявлення, а не ретроспективним перерахунком через рахунок 44.
Перерахування коштів на рахунок НСЗУ
Незалежно від обраної кореспонденції коригування доходу, кошти повертають на рахунок НСЗУ, зазначений у коригувальному звіті, однією й тією самою проводкою: Дт 361 — Кт 311.
Претензія НСЗУ за порушення умов договору
Кейс. Під час моніторингу НСЗУ виявила, що за пакетом «Стоматологічна допомога дорослим та дітям» заклад подав на оплату кілька випадків із недостовірними даними про виконані втручання. НСЗУ визнала порушення умов договору і виставила претензію на 45 000 грн.
Претензію, яку заклад визнає, відображають на рахунку 948 «Визнані штрафи, пені, неустойки». Собівартість наданих послуг при цьому не коригують: пацієнт послугу фактично отримав.
| Зміст операції | Дт | Кт | Сума, грн | НП(С)БО / наказ № 291 | Відображення у звіті 1-НС |
|---|---|---|---|---|---|
| Нараховано витрати за визнаною претензією НСЗУ щодо пакета «Стоматологічна допомога дорослим та дітям» | 948 | 685 | 45 000,00 | НП(С)БО 16, п. 20 | Таблиця 5.1, ряд. 1.1.5.16 «Інші витрати» (загальною сумою, без окремої деталізації штрафу) |
| Сплачено суму претензії на рахунок НСЗУ | 685 | 311 | 45 000,00 | Наказ № 291 (рах. 685, 311) | Рух коштів за рах. 685 у формі 1-НС окремо не деталізується |
Як відобразити повернення коштів у програмі
Розглянемо перший сценарій — повернення через власну облікову помилку — на прикладі програми «Бухгалтерія комунального підприємства».
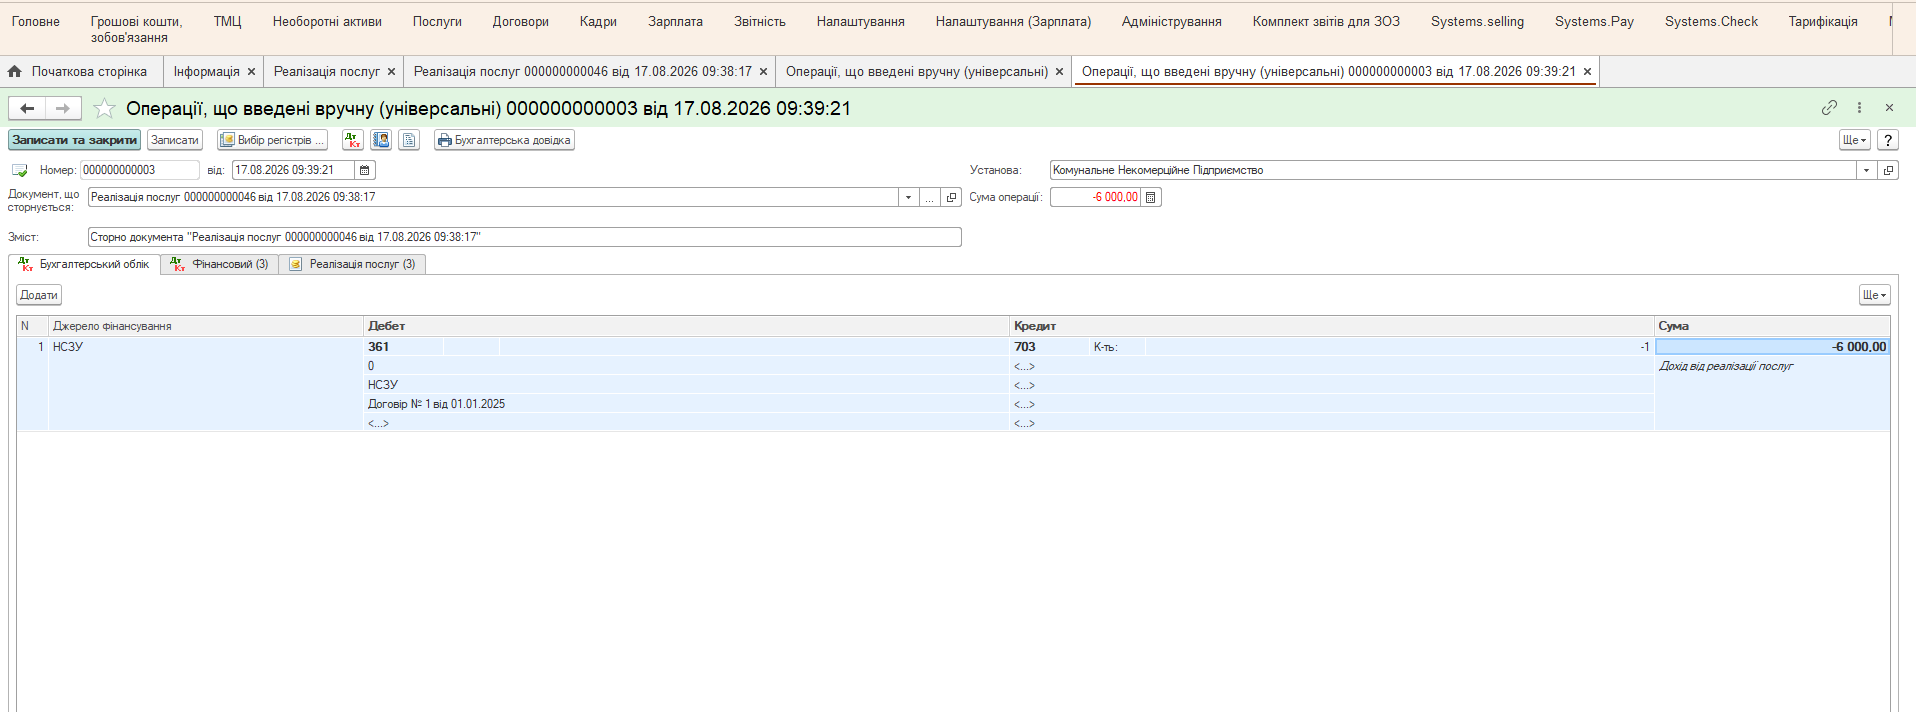
Кейс. Заклад повертає НСЗУ 6 000 грн, помилково зарахованих через дублювання платежу, на підставі акта звірки розрахунків.
Сторнування помилково визнаного доходу
Для сторнування помилково визнаного доходу можна використати три документи:
- Операції, що введені вручну (госпрозрахункові) — усі дані вказуються вручну;
- Операції, що введені вручну (універсальні) — якщо обрати вид документа «Сторно» та вказати документ, який сторнуємо, дані заповняться автоматично;
- Отримання послуг — але суму вказати з мінусом.
Використаємо документ «Операції, що введені вручну (універсальні)»:
- Контрагент → Національна служба здоров’я України
- Договір → відповідний договір із НСЗУ
- Дт → 361 «Розрахунки з вітчизняними покупцями»
- Кт → 703 «Дохід від реалізації робіт і послуг»
- Сума → −6 000,00 (сторно)
- Підстава → акт звірки розрахунків
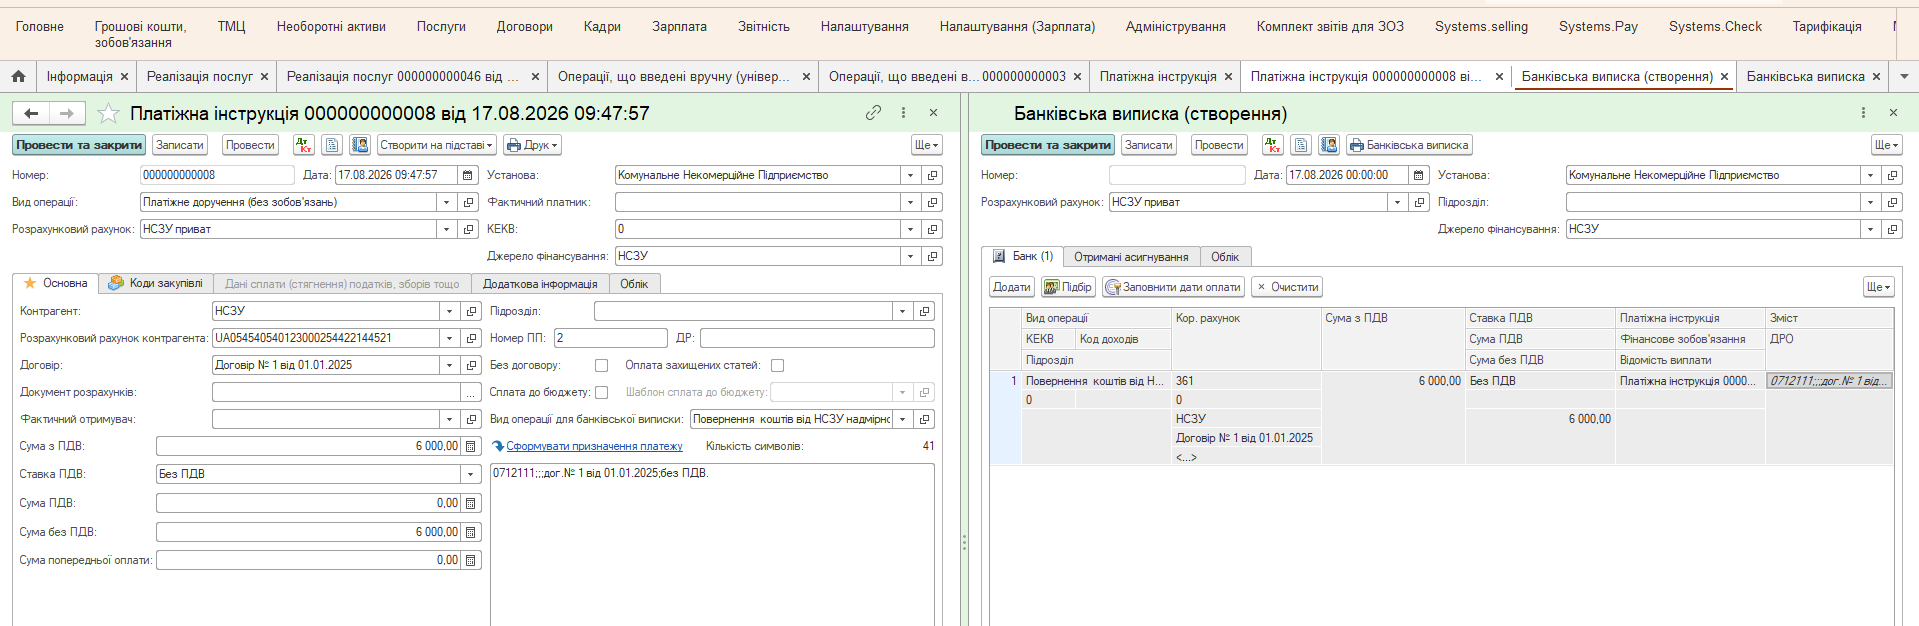
Платіжна інструкція на повернення коштів
Казначейство та банк → Платіжні інструкції → Створити. У бухгалтерському обліку операція з перерахування коштів відображається виключно після завантаження або введення банківської виписки.
- Рахунок дебету → 361 «Розрахунки з вітчизняними покупцями»
- Рахунок кредиту → рахунок, з якого повертаються кошти
- Сума → 6 000,00
- Вид операції для банківської виписки → «Повернення коштів від НСЗУ надмірно отриманих»
- Призначення платежу → формується кнопкою «Сформувати призначення платежу» з реквізитів договору
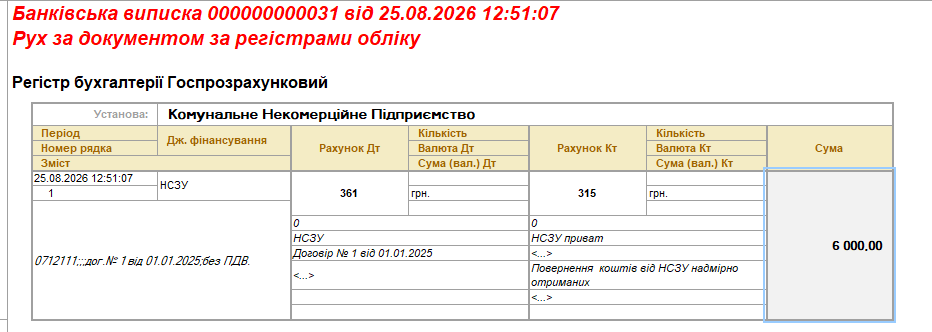
Перевірка руху за документом
Після проведення банківської виписки перевірте рух за документом: у регістрі бухгалтерії має бути рядок з дебетом рахунку 361 у розрізі контрагента НСЗУ та договору, за кредитом — рахунок обліку коштів, із якого виконано повернення. У прикладі нижче це рахунок 315 «Спеціальні рахунки в національній валюті», бо заклад повертає кошти зі спеціального рахунку; якщо повернення йде з поточного рахунку, за кредитом буде 311.
Що врахувати в податковому обліку
Окрім бухгалтерського відображення, усі три сценарії мають враховуватися і в податковому обліку закладу. Оскільки КНП зберігає неприбутковий статус лише за умови використання доходів виключно на статутну діяльність, суми, повернені НСЗУ за першими двома сценаріями, не вважаються використаними не за призначенням — вони просто зменшують раніше визнаний дохід за програмою медичних гарантій. Витрати за визнаною претензією також не порушують неприбуткового статусу, якщо пов’язані з основною діяльністю закладу.
Це варто врахувати під час підготовки річної податкової звітності, аби показники Звіту про використання доходів (прибутків) неприбуткової організації відповідали даним бухгалтерського обліку за рахунками 703, 704, 44 та 948.
Головне
Повернення коштів НСЗУ потребує від бухгалтера КНП не лише правильних проведень, а й точного визначення природи повернення: власна помилка, перегляд показників з боку НСЗУ чи визнана претензія. Кожен із цих сценаріїв має свою кореспонденцію рахунків, і сплутати їх — ризик викривити фінансовий результат та показники неприбуткової звітності. Системний підхід до звірки розрахунків з НСЗУ, своєчасне опрацювання звітів і претензій та автоматизація рутинних операцій дозволяють закладу впевнено проходити перевірки та зберігати прозорість фінансових потоків за програмою медичних гарантій.
Якщо у вас виникли питання щодо відображення операцій з НСЗУ в обліку або ви не впевнені, який сценарій повернення застосувати, — звертайтеся до відділу підтримки програмних продуктів KBS. З вами працюватимуть консультанти з практичним досвідом роботи в бухгалтерії комунальних неприбуткових підприємств.
Як завжди, складні питання мають прості рішення, коли є надійна підтримка від компанії «Системи для бізнесу».
З повагою,
Наталія ХОМИЧ
Керівник відділу впровадження та супроводу
програмних продуктів KBS
Експертна підтримка комунальних некомерційних підприємств
ТОВ «Системи для бізнесу»
sys2biz.com.ua
Коментарів поки що немає...