


Последний квартал года в бухгалтерии КНП УЗО традиционно начинается с приказа об инвентаризации, а заканчивается протоколом комиссии на столе бухгалтера. Подсчет завершен, и теперь каждое расхождение нужно отразить в учете. В этой статье подробно разберем учет излишков и недостач, пересортицу и испорченные медицинские запасы для учреждения, которое ведет учет по национальным положениям (стандартам) бухгалтерского учета, является плательщиком НДС и одновременно неприбыльной организацией. Как организовать саму инвентаризацию в учреждении здравоохранения, мы рассказывали в статье «Инвентаризация в КНП: пошаговая инструкция и учет результатов», а о сроках и приказе — в статье «Годовая инвентаризация 2026: сроки, приказ и пошаговая инструкция».
Порядок инвентаризации и отражения ее результатов определяет Положение об инвентаризации активов и обязательств, утвержденное приказом Минфина от 02.09.2014 № 879 (далее — Положение № 879). Счета и их корреспонденцию берем из Инструкции о применении Плана счетов бухгалтерского учета, утвержденной приказом Минфина от 30.11.1999 № 291 (далее — Инструкция № 291), а медицинскую специфику — из Методических рекомендаций ведения учета лекарственных средств и медицинских изделий в учреждениях здравоохранения, утвержденных приказом МОЗ от 09.09.2014 № 635 (далее — МР № 635). Нормы и корреспонденция — по состоянию на ноябрь 2026 года.
В каком периоде отражать результаты инвентаризации?
Результаты отражают в том отчетном периоде, в котором инвентаризацию закончили, даже если протокол утвердили позже.
Если инвентаризацию закончили в декабре, а протокол утвердили в январе, результаты все равно относятся к декабрю. Протокол руководитель утверждает в течение 5 рабочих дней после завершения инвентаризации, а отражают результаты по п. 3 разд. IV Положения № 879.
Прямая речь. Согласно п. 3 разд. IV Положения № 879 (перевод с укр.):
«…в бухгалтерском учете и финансовой отчетности того отчетного периода, в котором закончена инвентаризация».
Как оприходовать основное средство, выявленное в излишках?
Излишек основного средства оценивают по справедливой стоимости, ставят на учет записью Дт 10, 11 Кт 69, а доход признают постепенно, в сумме начисленной амортизации.
Во время инвентаризации в кабинете функциональной диагностики комиссия обнаружила прикроватный монитор пациента, который не значится ни в одной инвентарной карточке. Возможно, его в свое время не оприходовали после благотворительной поставки или документы потерялись при переезде, но установить это уже невозможно.
Актив есть, а в учете его нет. Сначала комиссия оценивает монитор по справедливой стоимости, как требует п. 1.5 разд. III Положения № 879. Дальше возникает вопрос, как признать доход.
Прямая речь. Согласно п. 4 разд. IV Положения № 879 (перевод с укр.):
«…основные средства, нематериальные активы, выявленные в излишках, подлежат оприходованию с увеличением доходов будущих периодов…».
На практике бухгалтеры выбирают один из двух равноценных путей.
Первый путь — строго по Положению № 879. Ставим оборудование на учет записью Дт 10, 11 Кт 69, а доход признаем постепенно, вместе с начислением амортизации, — Дт 69 Кт 746.
Второй путь — через дополнительный капитал. Опираясь на п. 13 Методических рекомендаций по бухгалтерскому учету основных средств, утвержденных приказом Минфина от 30.09.2003 № 561 (далее — МР № 561), излишек приравнивают к безвозмездно полученному активу. Тогда проводим Дт 10, 11 Кт 424, а доход признаем Дт 424 Кт 745 по мере амортизации.
Финансовый результат в обоих случаях одинаков. Доход распределяется на весь срок использования монитора, а отличается лишь счет источника — 69 или 424.
Обратите внимание — приложение к МР № 561 (строка 21) и письмо Минфина от 22.02.2010 № 31-34000-20-7/3776 допускают и третий вариант — сразу признать всю стоимость доходом отчетного месяца (Дт 10 Кт 746). По моему мнению, для неприбыльного КНП такой подход не совсем корректен. Весь доход попадет в один месяц, а амортизация будет идти в расходы годами, и финансовый результат начнет «прыгать».
Совет из практики. Чтобы не путать найденный монитор с другим оборудованием, откройте в программе отдельный источник финансирования с названием вроде «Излишки по результатам инвентаризации». Тогда износ и доход по этому прибору будут видны отдельно от бюджетных, собственных или благотворительных средств.
Кейс. Прикроватный монитор, которого нет в учете
Исходные данные. Комиссия оценила прибор в 24 000 грн, срок полезного использования — 5 лет, метод прямолинейный, износ — 400 грн в месяц. В скобках приведены счета второго пути.
| № | Содержание операции | Дт | Кт | Сумма, грн |
|---|---|---|---|---|
| 1 | Оприходован прикроватный монитор, выявленный в излишках | 104 | 69 (424) | 24 000,00 |
| 2 | Начислен износ за месяц (общепроизводственные расходы) | 91 | 131 | 400,00 |
| 3 | Признан доход в сумме амортизации за месяц | 69 (424) | 746 (745) | 400,00 |
Найденные в отделении лекарства — это излишек или учетная ошибка?
Если происхождение лекарств установить невозможно, это излишек, который оприходуют Дт 201, 22 Кт 719. Если же их преждевременно списали при выдаче на пост, это учетная ошибка, которую исправляют сторнированием.
На практике часто бывает, что лекарства, списанные при выдаче на пост, комиссия находит в шкафу манипуляционного кабинета. Чтобы правильно отразить такую находку, сначала стоит выяснить ее происхождение.
Лекарства и медицинские изделия учитываются не только на центральном складе, но и в отделениях, на постах и в манипуляционных, поэтому проверять их нужно во всех местах хранения. Списывают их исключительно по отчетам о фактическом использовании (п. 5 гл. 2 разд. II МР № 635). Как вести учет лекарств в программе, мы разбирали в статье «Учет лекарственных средств в программном продукте KBS. Бухгалтерия коммунального предприятия».
Настоящий излишек
Во время инвентаризации находят препарат без каких-либо первичных документов, и выяснить его происхождение невозможно. Это классический излишек.
Прямая речь. Согласно п. 7 гл. 2 разд. II МР № 635 (перевод с укр.):
излишки оприходуют «…по чистой стоимости реализации запасов, если они реализуются, или в оценке возможного использования запасов…».
Такой излишек ставим на баланс проводкой Дт 201, 22 Кт 719. Субсчет 719 Инструкция № 291 прямо предназначает, в частности, для доходов от инвентаризации.
Учетная ошибка
Препараты никто не терял. Бухгалтерия списала их в момент выдачи на пост, а фактически они остались в манипуляционном кабинете. Это не излишек, а учетная ошибка, которую исправляют не оприходованием, а корректировкой.
Ошибка выявлена в текущем году. Для лекарств, приобретенных за собственные средства, сторнируем преждевременное списание Дт 23, 91, 92 Кт 201, и запасы возвращаются в учет. С благотворительными или гуманитарными медикаментами ситуация сложнее. Списывая их на расходы, мы одновременно признали доход Дт 483 Кт 718. Если теперь оприходовать их как излишек через Кт 719, доход по тем же лекарствам будет признан дважды. Поэтому сторнируем обе операции — и списание Дт 23, 91, 92 Кт 201, и доход Дт 483 Кт 718. Так и лекарства возвращаются на учет, и целевой источник снова имеет остаток.
Ошибка допущена в прошлых годах. Здесь действует Национальное положение (стандарт) бухгалтерского учета 6 «Исправление ошибок и изменения в финансовых отчетах». Собственные медикаменты возвращаем через нераспределенную прибыль проводкой Дт 201 Кт 441 (442). Для благотворительных лекарств процедура проще. В прошлом году расходы и доход по ним взаимно перекрылись, поэтому восстанавливаем и запасы, и источник одной проводкой Дт 201 Кт 483, не затрагивая нераспределенную прибыль.
Налоговый нюанс. Если эти лекарства покупали для платных (облагаемых НДС) услуг и по ним сформирован налоговый кредит, восстановление их на балансе через сторнирование никаких движений по НДС не требует.
Как списать недостачу лекарств, если норм естественной убыли нет?
Недостача лекарств в КНП УЗО всегда сверхнормативная: ее списывают на расходы Дт 947 Кт 20, 22 и одновременно берут на забалансовый субсчет 072.
Рассмотрим типичную ситуацию — во время инвентаризации аптечного склада выявлена недостача препаратов. Норм естественной убыли для лекарственных средств и медицинских изделий в учреждениях здравоохранения не существует. Поэтому списать часть недостачи «в пределах норм» не получится, и это одна из самых распространенных ошибок, на которые обращают внимание проверяющие.
Прямая речь. Согласно п. 4 разд. IV Положения № 879 (перевод с укр.):
«При отсутствии норм естественной убыли потеря рассматривается как недостача сверх нормы».
Итак, недостачу списываем на расходы Дт 947 Кт 20, 22. Пока комиссия ищет виновных или идет служебное расследование, сумму обязательно держим на забалансе. И здесь Инструкция № 291 не оставляет простора для толкований.
Прямая речь. Согласно Инструкции № 291 (субсчет 947) (перевод с укр.):
«Одновременно со списанием ценностей, виновные в недостаче которых не установлены, на расходы балансовая стоимость списанного актива зачисляется на забалансовый счет 07».
Вторая обязательная проводка зависит от происхождения запасов. Если пропавшие лекарства или материалы поступили за счет целевого финансирования из бюджета или как благотворительная помощь, вместе со списанием признаем доход Дт 482 (483) Кт 718. Без нее кредитовый остаток на 482 или 483 «зависнет», хотя самих запасов давно нет.
Обратите внимание — если пропавшие запасы покупали для платных (облагаемых) услуг и по ним сформирован налоговый кредит, недостача влечет начисление компенсирующих налоговых обязательств по п. 198.5 Налогового кодекса Украины (далее — НКУ). Базой по п. 189.1 НКУ является стоимость приобретения таких запасов. А для лекарств, которые изначально покупали исключительно для освобожденных от НДС медицинских услуг, п. 198.5 НКУ сработал еще на дату приобретения, поэтому недостача дополнительных налоговых последствий не создает.
Подведем итог. Недостача лекарств в КНП УЗО всегда сверхнормативная. Списываем ее на 947, балансовую стоимость держим на 072, пока не найдем виновного, а для запасов за счет целевого финансирования или благотворительной помощи не забываем о доходе на 718.
Кейс. Недостача лекарств, приобретенных для платных услуг
Исходные данные. Инвентаризация выявила недостачу раствора для инъекций на 10 000 грн (без НДС). Препараты покупали за собственные средства для платных услуг, облагаемых НДС, и при покупке сформировали налоговый кредит. Виновные на момент завершения инвентаризации не установлены.
| № | Содержание операции | Дт | Кт | Сумма, грн |
|---|---|---|---|---|
| 1 | Списана сверхнормативная недостача лекарств | 947 | 201 | 10 000,00 |
| 2 | Балансовая стоимость зачислена на забаланс | 072 | — | 10 000,00 |
| 3 | Начислены компенсирующие налоговые обязательства по п. 198.5 НКУ | 949 | 641 | 2 000,00 |
Кейс. Недостача благотворительных лекарств
Исходные данные. Во время инвентаризации аптечного склада выявлена недостача лекарств на 15 000 грн, поступивших как благотворительная помощь. Виновное лицо не установлено.
| № | Содержание операции | Дт | Кт | Сумма, грн |
|---|---|---|---|---|
| 1 | Списана сверхнормативная недостача благотворительных лекарств | 947 | 201 | 15 000,00 |
| 2 | Балансовая стоимость зачислена на забаланс | 072 | — | 15 000,00 |
| 3 | Признан доход, чтобы закрыть остаток благотворительной помощи | 483 | 718 | 15 000,00 |
Как оприходовать благотворительную помощь, от которой потом зависит эта «вторая проводка», мы рассказывали в статье «Имущество без цены: как КНП УЗО оприходовать благотворительную помощь».
Как списать недостачу основных средств?
Недостачу основного средства списывают в три шага: износ — Дт 131 (132) Кт 10, 11, остаточную стоимость — на расходы Дт 976 и на забаланс 072, затем закрывают источник.
Бывает, что комиссия не находит объект основных средств или малоценных необоротных материальных активов (МНМА), который числится в учете. Такой объект перестает соответствовать критериям актива и подлежит списанию с баланса. Порядок отражения зависит от накопленного износа и источника, за счет которого имущество приобретено.
Сначала списываем накопленный износ Дт 131 (132) Кт 10, 11, а остаточную стоимость относим на расходы Дт 976 Кт 10, 11. Эту же остаточную стоимость обязательно берем на контроль на забалансовый субсчет 072.
Второй шаг — закрываем источник финансирования. Если пропавший объект получали безвозмездно, например как благотворительную помощь, остаток дополнительного капитала по нему списываем Дт 424 Кт 745, поскольку Инструкция № 291 прямо предусматривает уменьшение субсчета 424 при выбытии таких активов. Если же имущество покупали за целевые средства из бюджета или за субвенцию и непризнанный доход до сих пор учитывается на 69, закрываем его проводкой Дт 69 Кт 745 (или 746).
Сводная таблица проводок по недостаче необоротных активов
| № | Содержание операции | Дт | Кт | Оценка | Основание |
|---|---|---|---|---|---|
| 1 | Списан накопленный износ ОС, МНМА | 131, 132 | 10, 11 | Накопленный износ | Инструкция № 291 |
| 2 | Списана остаточная стоимость на расходы | 976 | 10, 11 | Остаточная стоимость | Инструкция № 291 |
| 3 | Остаточная стоимость зачислена на забаланс | 072 | — | Остаточная стоимость | Инструкция № 291 (субсч. 947, 072) |
| 4 | Закрыт остаток по безвозмездно полученному объекту | 424 | 745 | Остаток по объекту | Инструкция № 291 (субсч. 424) |
| 5 | Закрыт непризнанный доход по объекту, приобретенному за целевые средства | 69 | 745 (746) | Непризнанный остаток | МР № 561 |
| 6 | Доначислены оставшиеся 50 % износа МНМА (метод 50/50) | 23, 91, 92 | 132 | 50 % стоимости | П(С)БУ 7 |
| 7 | Начислены компенсирующие НО по п. 198.5 НКУ | 949 (976) | 641 | Остаточная стоимость на начало периода | п. 198.5, 189.1 НКУ |
Что делать, если виновное лицо установлено?
Задолженность виновного лица признают Дт 375 Кт 716 в сумме, подлежащей возмещению, и одновременно списывают недостачу с забалансового субсчета 072.
Бывает, что служебное расследование завершается уже после инвентаризации, и в январе наконец выясняется, кто отвечает за недостачу. Размер ущерба определяют по Порядку, утвержденному постановлением КМУ от 22.01.1996 № 116 (далее — Порядок № 116), и он может превышать учетную стоимость. На забалансе остается балансовая стоимость, а задолженность виновного лица признаем в сумме, подлежащей возмещению.
Прямая речь. Согласно Инструкции № 291 (субсчет 072) (перевод с укр.):
«Уменьшение суммы невозмещенных недостач и потерь от порчи ценностей на субсчете 072 … отражается после решения вопроса о виновных с одновременными записями по дебету субсчета 375 … и кредиту субсчета 716 … в сумме, подлежащей возмещению виновными».
Субсчет 716 применяем и по недостаче основных средств, ведь речь идет о возмещении причиненного ущерба, а норма к субсчету 072 не различает виды активов. Удержание из заработной платы проводим Дт 661 Кт 375, внесение в кассу — Дт 301 Кт 375.
Кейс. Недостача медматериалов, виновное лицо установлено
Исходные данные. Инвентаризация выявила недостачу медицинских материалов стоимостью 100 000 грн (без НДС). В январе служебное расследование установило виновное лицо. Для простоты размер ущерба по Порядку № 116 равен учетной стоимости.
| № | Содержание операции | Дт | Кт | Сумма, грн |
|---|---|---|---|---|
| 1 | Списана недостача сверх норм | 947 | 20 | 100 000,00 |
| 2 | Сумма недостачи взята на забаланс | 072 | — | 100 000,00 |
| 3 | Признана задолженность виновного лица | 375 | 716 | 100 000,00 |
| 4 | Списана сумма с забаланса | — | 072 | 100 000,00 |
| 5 | Удержано из зарплаты (внесено в кассу) | 661 (301) | 375 | 100 000,00 |
Материалы покупали для облагаемых услуг с налоговым кредитом, поэтому в месяце выявления недостачи начисляем еще и компенсирующие налоговые обязательства на 20 000 грн, как в кейсе с недостачей раствора для инъекций.
Когда можно зачесть пересортицу?
Взаимозачет излишков и недостач разрешен только при четырех условиях одновременно: одинаковое наименование, тождественное количество, один период и одно материально ответственное лицо.
Например, на посту выявлен излишек шприцев 5 мл одного производителя и недостача таких же шприцев другого. Ситуация типичная, однако взаимозачет излишков и недостач — регламентированная процедура, а не автоматическое действие.
Проводить зачет разрешено только при одновременном выполнении четырех условий п. 5 разд. IV Положения № 879, которые повторяет и п. 8 гл. 2 разд. II МР № 635. Запасы должны быть одинакового наименования, в тождественном количестве, расхождения должны касаться одного и того же периода и одного материально ответственного лица.
Если хотя бы одно условие не выполняется, например излишек и недостачу выявили у разных материально ответственных лиц, взаимозачет не проводят. Тогда это два отдельных события — полноценный излишек и полноценная сверхнормативная недостача.
Если все четыре условия выполнены, дальше важно, как соотносятся цены.
Недостача дороже излишка. На посту выявили излишек 200 шприцев 5 мл производителя «А» по 3,50 грн (700 грн) и недостачу 200 таких же шприцев производителя «Б» по 4,20 грн (840 грн). Пересортицу в пределах меньшей стоимости закрываем проводкой Дт 201 Кт 201 на 700 грн. Отрицательную разницу 140 грн списываем по правилам недостачи Дт 947 Кт 201 и берем на забалансовый субсчет 072 до установления виновных. Если виновный найден, разницу взыскиваем с него.
Излишек дороже недостачи. Положение № 879 прямых указаний для этого случая не дает, поэтому действуем по общей логике учета. Пересортицу закрываем на сумму недостачи Дт 201 Кт 201, а положительную разницу оприходуем как прочий операционный доход Дт 201 Кт 719.
Сводная таблица проводок по пересортице
| № | Содержание операции | Дт | Кт | Сумма, грн | Основание |
|---|---|---|---|---|---|
| 1 | Отражена пересортица в пределах меньшей стоимости | 201 | 201 | 700,00 | п. 5 разд. IV Положения № 879 |
| 2 | Списана отрицательная суммовая разница | 947 | 201 | 140,00 | п. 5 разд. IV Положения № 879 |
| 3 | Отрицательная разница взята на забаланс | 072 | — | 140,00 | Инструкция № 291 (субсч. 947) |
| 4 | Оприходована положительная суммовая разница | 201 | 719 | Сумма разницы | Инструкция № 291 (субсч. 719) |
Как списать просроченные и испорченные лекарства?
Просроченные лекарства списывают Дт 947 Кт 201 (для благотворительных — еще Дт 483 Кт 718), а изъятые из обращения препараты оприходуют как утиль на субсчете 209.
Отдельного внимания требуют запасы, срок годности которых истек. Непригодные и испорченные запасы вносят в отдельную опись с указанием причин, степени и характера порчи (п. 4.4 разд. III Положения № 879). Просроченные лекарства изымают из обращения и списывают Дт 947 Кт 201, а для благотворительных добавляем Дт 483 Кт 718. Однако из учета изъятые препараты бесследно не исчезают.
Прямая речь. Согласно п. 6 гл. 2 разд. II МР № 635 (перевод с укр.):
«Оприходуют изъятые из обращения лекарственные средства и медицинские изделия учреждения здравоохранения как утиль».
Утиль оприходуем на субсчете 209, который Инструкция № 291 прямо предусматривает для утиля, по чистой стоимости реализации, то есть Дт 209 Кт 746. Услуги лицензированного утилизатора относим по назначению на 23, 91 или 92, а не на 949, поскольку они обеспечивают основную деятельность учреждения.
Донорская кровь
Если списание компонентов крови по сроку годности превышает 3 % объема, поставленного центром крови за месяц по договору о распределении, учреждение возмещает центру за счет собственных средств двойную стоимость каждой списанной дозы по средней референтной цене МОЗ (п. 17 Порядка реализации донорской крови и компонентов крови, утвержденного постановлением КМУ от 07.03.2025 № 254). Поэтому контроль сроков здесь важнее любой проводки.
Кейс. Просроченные благотворительные лекарства
Исходные данные. От благотворителя получены лекарственные средства на 18 000 грн. Комиссия выявила просроченные препараты на 6 000 грн. Изъятые лекарства оприходованы как утиль, который комиссия оценила по чистой стоимости реализации в 150 грн. Услуги по утилизации стоили 1 200 грн.
| № | Содержание операции | Дт | Кт | Сумма, грн |
|---|---|---|---|---|
| 1 | Списаны просроченные лекарства | 947 | 201 | 6 000,00 |
| 2 | Признан доход от благотворительной помощи | 483 | 718 | 6 000,00 |
| 3 | Оприходован утиль | 209 | 746 | 150,00 |
| 4 | Начислены услуги утилизатора | 91 | 631 | 1 200,00 |
Как отразить результаты инвентаризации в KBS. Бухгалтерия коммунального предприятия?
В программе результаты инвентаризации оформляют привычными документами с отдельным видом операции. Проводки программа формирует сама, а проверить их можно в отчете «Движение по документу».
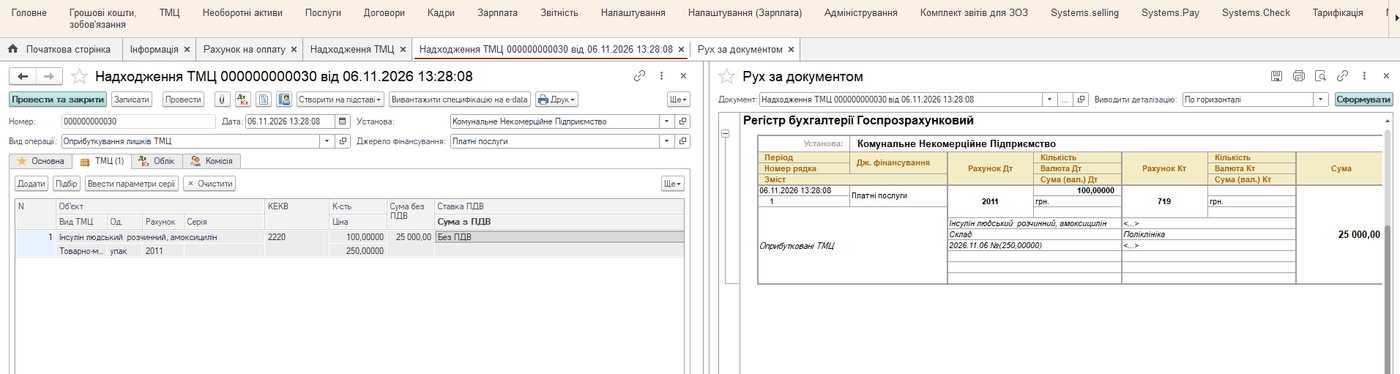
Оприходование излишков запасов
Во время инвентаризации в поликлинике нашли 100 упаковок инсулина без первичных документов. Комиссия оценила их в 250 грн за упаковку.
Документ «Поступление ТМЦ», вид операции «Оприходование излишков ТМЦ»
В документе указываем источник финансирования, склад и цену по оценке комиссии. Программа формирует проводку Дт 201 Кт 719 на 25 000 грн.
Оприходование излишков необоротных активов
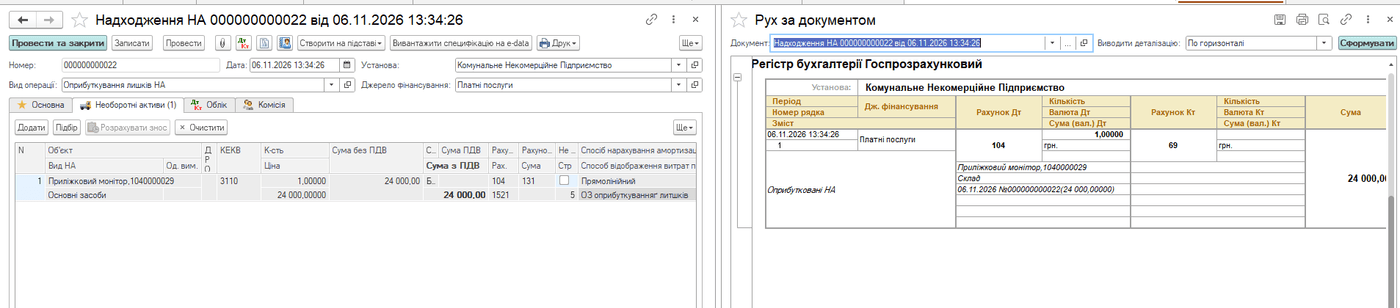
Возвращаемся к прикроватному монитору из кейса выше, который оценили в 24 000 грн.
Документ «Поступление НА», вид операции «Оприходование излишков НА»
Программа ставит монитор на учет проводкой Дт 104 Кт 69, то есть по первому пути. Обратите внимание на способ отражения расходов «ОС оприходование излишков» — именно он дальше связывает амортизацию с признанием дохода.
Начисление износа и признание дохода
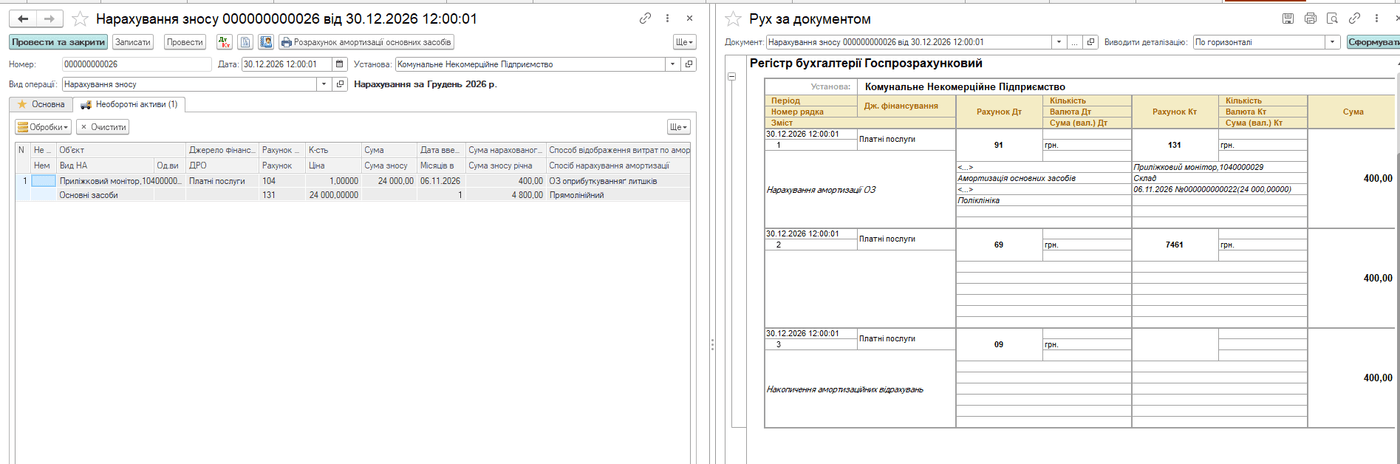
В конце месяца документ «Начисление износа» делает все одновременно. Он начисляет амортизацию Дт 91 Кт 131 на 400 грн, признает доход в той же сумме Дт 69 Кт 746 и отражает амортизационные отчисления на забалансовом счете 09. Никаких ручных операций для «размазывания» дохода не нужно.
Документ «Начисление износа», вид операции «Начисление износа»
Списание недостачи запасов
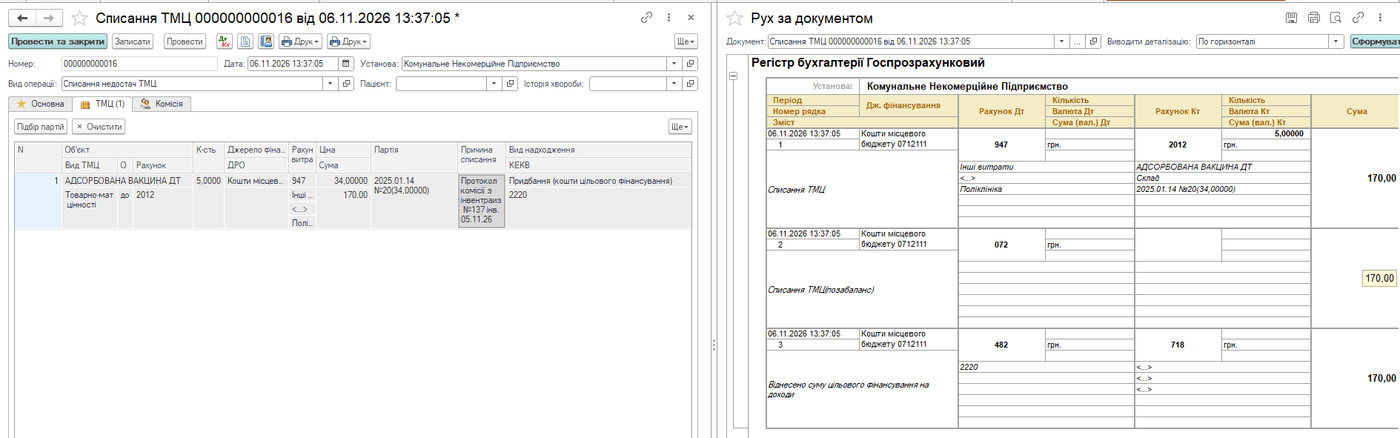
Во время инвентаризации не досчитались 5 доз адсорбированной вакцины, приобретенной за средства местного бюджета, на 170 грн.
Документ «Списание ТМЦ», вид операции «Списание недостач ТМЦ»
В табличной части выбираем счет расходов 947, а в поле «Причина списания» указываем реквизиты протокола инвентаризационной комиссии. Документ одновременно формирует три записи — списание недостачи Дт 947 Кт 201, сумму 170 грн на забалансовом 072 и ту самую «вторую проводку» Дт 482 Кт 718. Поэтому риск, что остаток на 482 «зависнет», программа снимает автоматически.
Обратите внимание — отдельный источник финансирования для излишков необоротных активов позволяет видеть износ и признанный доход по таким объектам без ручных выборок.
Инвентаризация в КНП УЗО имеет свою специфику, ведь лекарства хранятся в отделениях, кровь имеет ограниченный срок, а материально ответственное лицо есть на каждом посту. Однако учет ее результатов держится на нескольких простых правилах. Недостачи лекарств всегда сверхнормативные, излишки необоротных активов дают доход постепенно, «списанные», но найденные лекарства — это ошибка, а не излишек, а каждое списание запасов за счет целевого финансирования имеет свою вторую проводку.
Чтобы упростить не только учет, но и само оформление инвентаризации, стоит воспользоваться программным продуктом «KBS. Бухгалтерия коммунального предприятия». Речь идет о подготовке инвентаризационных описей, сличительных ведомостей и протоколов комиссии. Так вы будете уверены, что результаты отражены в учете правильно. А консультанты отдела внедрения и сопровождения программных продуктов KBS, имеющие практический опыт работы в бухгалтерии учреждений здравоохранения, помогут разобраться в любой ситуации.
Как всегда, сложные вопросы имеют простые решения, когда есть надежная поддержка от компании Системы для Бизнеса.
Сводная таблица проводок по результатам инвентаризации в КНП УЗО приведена в Приложении (PDF).
Экспертная поддержка КНП ЗОЗ
ООО «Системы для бизнеса»
sys2biz.com.ua
Все статьи по бюджетной бухгалтерии: инвентаризация, имущество, зарплата, смета →

Комментариев пока нет ...