


Останній квартал року в бухгалтерії КНП ЗОЗ традиційно починається з наказу про інвентаризацію, а закінчується протоколом комісії на столі бухгалтера. Підрахунок завершено, і тепер кожну розбіжність треба відобразити в обліку. У цій статті детально розберемо облік лишків і нестач, пересортицю та зіпсовані медичні запаси для закладу, який веде облік за національними положеннями (стандартами) бухгалтерського обліку, є платником ПДВ і водночас неприбутковою організацією. Як організувати саму інвентаризацію в закладі охорони здоров’я, ми розповідали у статті «Інвентаризація в КНП: покрокова інструкція та облік результатів», а про строки й наказ — у статті «Річна інвентаризація 2026: строки, наказ і покрокова інструкція».
Порядок інвентаризації та відображення її результатів визначає Положення про інвентаризацію активів та зобов’язань, затверджене наказом Мінфіну від 02.09.2014 № 879 (далі — Положення № 879). Рахунки та їх кореспонденцію беремо з Інструкції про застосування Плану рахунків бухгалтерського обліку, затвердженої наказом Мінфіну від 30.11.1999 № 291 (далі — Інструкція № 291), а медичну специфіку — з Методичних рекомендацій ведення обліку лікарських засобів та медичних виробів у закладах охорони здоров’я, затверджених наказом МОЗ від 09.09.2014 № 635 (далі — МР № 635). Норми й кореспонденція — станом на листопад 2026 року.
У якому періоді відображати результати інвентаризації?
Результати відображають у тому звітному періоді, в якому інвентаризацію закінчили, навіть якщо протокол затвердили пізніше.
Якщо інвентаризацію закінчили в грудні, а протокол затвердили в січні, результати все одно належать грудню. Протокол керівник затверджує протягом 5 робочих днів після завершення інвентаризації, а відображають результати за п. 3 розд. IV Положення № 879.
Пряма мова. Згідно з п. 3 розд. IV Положення № 879:
«…у бухгалтерському обліку та фінансовій звітності того звітного періоду, у якому закінчена інвентаризація».
Як оприбуткувати основний засіб, виявлений у лишках?
Лишок основного засобу оцінюють за справедливою вартістю, ставлять на облік записом Дт 10, 11 Кт 69, а дохід визнають поступово, у сумі нарахованої амортизації.
Під час інвентаризації в кабінеті функціональної діагностики комісія виявила приліжковий монітор пацієнта, який не значиться в жодній інвентарній картці. Можливо, його свого часу не оприбуткували після благодійної поставки або документи загубилися під час переїзду, але встановити це вже неможливо.
Актив є, а в обліку його немає. Спершу комісія оцінює монітор за справедливою вартістю, як вимагає п. 1.5 розд. III Положення № 879. Далі постає питання, як визнати дохід.
Пряма мова. Згідно з п. 4 розд. IV Положення № 879:
«…основні засоби, нематеріальні активи, які виявлені в лишках, підлягають оприбуткуванню зі збільшенням доходів майбутніх періодів…».
На практиці бухгалтери обирають один із двох рівноцінних шляхів.
Перший шлях — суворо за Положенням № 879. Ставимо обладнання на облік записом Дт 10, 11 Кт 69, а дохід визнаємо поступово, разом із нарахуванням амортизації, — Дт 69 Кт 746.
Другий шлях — через додатковий капітал. Спираючись на п. 13 Методичних рекомендацій з бухгалтерського обліку основних засобів, затверджених наказом Мінфіну від 30.09.2003 № 561 (далі — МР № 561), лишок прирівнюють до безоплатно отриманого активу. Тоді проводимо Дт 10, 11 Кт 424, а дохід визнаємо Дт 424 Кт 745 у міру амортизації.
Фінансовий результат в обох випадках однаковий. Дохід розподіляється на весь строк використання монітора, а відрізняється лише рахунок джерела — 69 чи 424.
Зверніть увагу — додаток до МР № 561 (рядок 21) і лист Мінфіну від 22.02.2010 № 31-34000-20-7/3776 допускають і третій варіант — одразу визнати всю вартість доходом звітного місяця (Дт 10 Кт 746). На мою думку, для неприбуткового КНП такий підхід не зовсім коректний. Увесь дохід потрапить в один місяць, а амортизація йтиме у витрати роками, тож фінансовий результат почне «стрибати».
Порада з практики. Щоб не плутати знайдений монітор з іншим обладнанням, відкрийте в програмі окреме джерело фінансування з назвою на кшталт «Лишки за результатами інвентаризації». Тоді знос і дохід за цим приладом буде видно окремо від бюджетних, власних чи благодійних коштів.
Кейс. Приліжковий монітор, якого немає в обліку
Вихідні дані. Комісія оцінила прилад у 24 000 грн, строк корисного використання — 5 років, метод прямолінійний, знос — 400 грн на місяць. У дужках наведено рахунки другого шляху.
| № | Зміст операції | Дт | Кт | Сума, грн |
|---|---|---|---|---|
| 1 | Оприбутковано приліжковий монітор, виявлений у лишках | 104 | 69 (424) | 24 000,00 |
| 2 | Нараховано знос за місяць (загальновиробничі витрати) | 91 | 131 | 400,00 |
| 3 | Визнано дохід у сумі амортизації за місяць | 69 (424) | 746 (745) | 400,00 |
Знайдені у відділенні ліки — це лишок чи облікова помилка?
Якщо походження ліків встановити неможливо, це лишок, який оприбутковують Дт 201, 22 Кт 719. Якщо ж їх передчасно списали при видачі на пост, це облікова помилка, яку виправляють сторнуванням.
На практиці часто трапляється, що ліки, списані при видачі на пост, комісія знаходить у шафі маніпуляційного кабінету. Щоб правильно відобразити таку знахідку, спершу варто з’ясувати її походження.
Ліки й медичні вироби обліковуються не лише на центральному складі, а й у відділеннях, на постах і в маніпуляційних, тож перевіряти їх треба в усіх місцях зберігання. Списують їх виключно за звітами про фактичне використання (п. 5 гл. 2 розд. II МР № 635). Як вести облік ліків у програмі, ми розбирали у статті «Облік лікарських засобів у програмному продукті KBS. Бухгалтерія комунального підприємства».
Справжній лишок
Під час інвентаризації знаходять препарат без жодних первинних документів, і з’ясувати його походження неможливо. Це класичний лишок.
Пряма мова. Згідно з п. 7 гл. 2 розд. II МР № 635:
лишки оприбутковують «…за чистою вартістю реалізації запасів, якщо вони реалізуються, або в оцінці можливого використання запасів…».
Такий лишок ставимо на баланс проводкою Дт 201, 22 Кт 719. Субрахунок 719 Інструкція № 291 прямо призначає, зокрема, для доходів від інвентаризації.
Облікова помилка
Препарати ніхто не губив. Бухгалтерія списала їх у момент видачі на пост, а фактично вони лишилися в маніпуляційному кабінеті. Це не лишок, а облікова помилка, яку виправляють не оприбуткуванням, а коригуванням.
Помилку виявлено в поточному році. Для ліків, придбаних за власні кошти, сторнуємо передчасне списання Дт 23, 91, 92 Кт 201, і запаси повертаються в облік. З благодійними чи гуманітарними медикаментами ситуація складніша. Списуючи їх на витрати, ми одночасно визнали дохід Дт 483 Кт 718. Якщо тепер оприбуткувати їх як лишок через Кт 719, дохід за тими самими ліками буде визнано двічі. Тому сторнуємо обидві операції — і списання Дт 23, 91, 92 Кт 201, і дохід Дт 483 Кт 718. Так і ліки повертаються на облік, і цільове джерело знову має залишок.
Помилку допущено в минулих роках. Тут діє Національне положення (стандарт) бухгалтерського обліку 6 «Виправлення помилок і зміни у фінансових звітах». Власні медикаменти повертаємо через нерозподілений прибуток проводкою Дт 201 Кт 441 (442). Для благодійних ліків процедура простіша. Торік витрати й дохід за ними взаємно перекрилися, тож відновлюємо і запаси, і джерело однією проводкою Дт 201 Кт 483, не зачіпаючи нерозподілений прибуток.
Податковий нюанс. Якщо ці ліки купували для платних (оподатковуваних ПДВ) послуг і за ними сформовано податковий кредит, відновлення їх на балансі через сторнування жодних рухів із ПДВ не вимагає.
Як списати нестачу ліків, якщо норм природного убутку немає?
Нестача ліків у КНП ЗОЗ завжди понаднормова: її списують на витрати Дт 947 Кт 20, 22 і одночасно беруть на позабалансовий субрахунок 072.
Розглянемо типову ситуацію — під час інвентаризації аптечного складу виявлено нестачу препаратів. Норм природного убутку для лікарських засобів і медичних виробів у закладах охорони здоров’я не існує. Тому списати частину нестачі «в межах норм» не вийде, і це одна з найпоширеніших помилок, на які звертають увагу перевіряльники.
Пряма мова. Згідно з п. 4 розд. IV Положення № 879:
«За відсутності норм природного убутку втрата розглядається як нестача понад норму».
Отже, нестачу списуємо на витрати Дт 947 Кт 20, 22. Поки комісія шукає винних або триває службове розслідування, суму обов’язково тримаємо на позабалансі. І тут Інструкція № 291 не залишає простору для тлумачень.
Пряма мова. Згідно з Інструкцією № 291 (субрахунок 947):
«Одночасно із списанням цінностей, винних у нестачі яких не встановлено, на витрати, балансова вартість списаного активу зараховується на позабалансовий рахунок 07».
Друга обов’язкова проводка залежить від походження запасів. Якщо зниклі ліки чи матеріали надійшли за рахунок цільового фінансування з бюджету або як благодійна допомога, разом зі списанням визнаємо дохід Дт 482 (483) Кт 718. Без неї кредитовий залишок на 482 чи 483 «зависне», хоча самих запасів давно немає.
Зверніть увагу — якщо зниклі запаси купували для платних (оподатковуваних) послуг і за ними сформовано податковий кредит, нестача тягне за собою нарахування компенсуючих податкових зобов’язань за п. 198.5 Податкового кодексу України (далі — ПКУ). Базою за п. 189.1 ПКУ є вартість придбання таких запасів. А для ліків, які від початку купували виключно для звільнених від ПДВ медичних послуг, п. 198.5 ПКУ спрацював ще на дату придбання, тож нестача додаткових податкових наслідків не створює.
Зробимо висновок. Нестача ліків у КНП ЗОЗ завжди понаднормова. Списуємо її на 947, балансову вартість тримаємо на 072, доки не знайдемо винного, а для запасів за цільовим фінансуванням чи благодійною допомогою не забуваємо про дохід на 718.
Кейс. Нестача ліків, придбаних для платних послуг
Вихідні дані. Інвентаризація виявила нестачу розчину для ін’єкцій на 10 000 грн (без ПДВ). Препарати купували за власні кошти для платних послуг, що оподатковуються ПДВ, і при купівлі сформували податковий кредит. Винних на момент завершення інвентаризації не встановлено.
| № | Зміст операції | Дт | Кт | Сума, грн |
|---|---|---|---|---|
| 1 | Списано понаднормову нестачу ліків | 947 | 201 | 10 000,00 |
| 2 | Балансову вартість зараховано на позабаланс | 072 | — | 10 000,00 |
| 3 | Нараховано компенсуючі податкові зобов’язання за п. 198.5 ПКУ | 949 | 641 | 2 000,00 |
Кейс. Нестача благодійних ліків
Вихідні дані. Під час інвентаризації аптечного складу виявлено нестачу ліків на 15 000 грн, які надійшли як благодійна допомога. Винну особу не встановлено.
| № | Зміст операції | Дт | Кт | Сума, грн |
|---|---|---|---|---|
| 1 | Списано понаднормову нестачу благодійних ліків | 947 | 201 | 15 000,00 |
| 2 | Балансову вартість зараховано на позабаланс | 072 | — | 15 000,00 |
| 3 | Визнано дохід, щоб закрити залишок благодійної допомоги | 483 | 718 | 15 000,00 |
Як оприбуткувати благодійну допомогу, від якої потім залежить ця «друга проводка», ми розповідали у статті «Майно без ціни: як КНП ЗОЗ оприбуткувати благодійну допомогу».
Як списати нестачу основних засобів?
Нестачу основного засобу списують у три кроки: знос — Дт 131 (132) Кт 10, 11, залишкову вартість — на витрати Дт 976 і на позабаланс 072, далі закривають джерело.
Буває, що комісія не знаходить об’єкт основних засобів чи малоцінних необоротних матеріальних активів (МНМА), який числиться в обліку. Такий об’єкт перестає відповідати критеріям активу і підлягає списанню з балансу. Порядок відображення залежить від накопиченого зносу та джерела, за рахунок якого майно придбано.
Спершу списуємо накопичений знос Дт 131 (132) Кт 10, 11, а залишкову вартість відносимо на витрати Дт 976 Кт 10, 11. Цю ж залишкову вартість обов’язково беремо на контроль на позабалансовий субрахунок 072.
Другий крок — закриваємо джерело фінансування. Якщо зниклий об’єкт отримували безоплатно, наприклад як благодійну допомогу, залишок додаткового капіталу за ним списуємо Дт 424 Кт 745, бо Інструкція № 291 прямо передбачає зменшення субрахунку 424 при вибутті таких активів. Якщо ж майно купували за цільові кошти з бюджету чи за субвенцію і невизнаний дохід досі обліковується на 69, закриваємо його проводкою Дт 69 Кт 745 (або 746).
Зведена таблиця проводок за нестачею необоротних активів
| № | Зміст операції | Дт | Кт | Оцінка | Підстава |
|---|---|---|---|---|---|
| 1 | Списано накопичений знос ОЗ, МНМА | 131, 132 | 10, 11 | Накопичений знос | Інструкція № 291 |
| 2 | Списано залишкову вартість на витрати | 976 | 10, 11 | Залишкова вартість | Інструкція № 291 |
| 3 | Залишкову вартість зараховано на позабаланс | 072 | — | Залишкова вартість | Інструкція № 291 (субрах. 947, 072) |
| 4 | Закрито залишок за безоплатно отриманим об’єктом | 424 | 745 | Залишок за об’єктом | Інструкція № 291 (субрах. 424) |
| 5 | Закрито невизнаний дохід за об’єктом, придбаним за цільові кошти | 69 | 745 (746) | Невизнаний залишок | МР № 561 |
| 6 | Донараховано решту 50 % зносу МНМА (метод 50/50) | 23, 91, 92 | 132 | 50 % вартості | НП(С)БО 7 |
| 7 | Нараховано компенсуючі ПЗ за п. 198.5 ПКУ | 949 (976) | 641 | Залишкова вартість на початок періоду | п. 198.5, 189.1 ПКУ |
Що робити, якщо винну особу встановлено?
Заборгованість винної особи визнають Дт 375 Кт 716 у сумі, що належить до відшкодування, і одночасно списують нестачу з позабалансового субрахунку 072.
Буває, що службове розслідування завершується вже після інвентаризації, і в січні нарешті з’ясовується, хто відповідає за нестачу. Розмір збитку визначають за Порядком, затвердженим постановою КМУ від 22.01.1996 № 116 (далі — Порядок № 116), і він може перевищувати облікову вартість. На позабалансі лишається балансова вартість, а заборгованість винної особи визнаємо в сумі, що належить до відшкодування.
Пряма мова. Згідно з Інструкцією № 291 (субрахунок 072):
«Зменшення суми невідшкодованих нестач і втрат від псування цінностей на субрахунку 072 … відображається після вирішення питання про винуватців з одночасними записами за дебетом субрахунку 375 … і кредитом субрахунку 716 … в сумі, що належить до відшкодування винуватцями».
Субрахунок 716 застосовуємо і за нестачею основних засобів, адже йдеться про відшкодування завданих збитків, а норма до субрахунку 072 не розрізняє види активів. Утримання із заробітної плати проводимо Дт 661 Кт 375, внесення в касу — Дт 301 Кт 375.
Кейс. Нестача медматеріалів, винну особу встановлено
Вихідні дані. Інвентаризація виявила нестачу медичних матеріалів вартістю 100 000 грн (без ПДВ). У січні службове розслідування встановило винну особу. Для простоти розмір збитку за Порядком № 116 дорівнює обліковій вартості.
| № | Зміст операції | Дт | Кт | Сума, грн |
|---|---|---|---|---|
| 1 | Списано нестачу понад норми | 947 | 20 | 100 000,00 |
| 2 | Суму нестачі взято на позабаланс | 072 | — | 100 000,00 |
| 3 | Визнано заборгованість винної особи | 375 | 716 | 100 000,00 |
| 4 | Списано суму з позабалансу | — | 072 | 100 000,00 |
| 5 | Утримано із зарплати (внесено в касу) | 661 (301) | 375 | 100 000,00 |
Матеріали купували для оподатковуваних послуг із податковим кредитом, тому в місяці виявлення нестачі нараховуємо ще й компенсуючі податкові зобов’язання на 20 000 грн, як у кейсі з нестачею розчину для ін’єкцій.
Коли можна зарахувати пересортицю?
Взаємозалік лишків і нестач дозволено лише за чотирьох умов одночасно: однакове найменування, тотожна кількість, один період і одна матеріально відповідальна особа.
Наприклад, на посту виявлено лишок шприців 5 мл одного виробника і нестачу таких самих шприців іншого. Ситуація типова, проте взаємозалік лишків і нестач — регламентована процедура, а не автоматична дія.
Проводити залік дозволено лише за одночасного виконання чотирьох умов п. 5 розд. IV Положення № 879, які повторює і п. 8 гл. 2 розд. II МР № 635. Запаси мають бути однакового найменування, у тотожній кількості, розбіжності мають стосуватися одного й того самого періоду і однієї матеріально відповідальної особи.
Якщо хоча б одна умова не виконується, наприклад лишок і нестачу виявлено в різних матеріально відповідальних осіб, взаємозалік не проводять. Тоді це дві окремі події — повноцінний лишок і повноцінна понаднормова нестача.
Якщо всі чотири умови виконано, далі важливо, як співвідносяться ціни.
Нестача дорожча за лишок. На посту виявили лишок 200 шприців 5 мл виробника «А» по 3,50 грн (700 грн) і нестачу 200 таких самих шприців виробника «Б» по 4,20 грн (840 грн). Пересортицю в межах меншої вартості закриваємо проводкою Дт 201 Кт 201 на 700 грн. Від’ємну різницю 140 грн списуємо за правилами нестачі Дт 947 Кт 201 і беремо на позабалансовий субрахунок 072 до встановлення винних. Якщо винуватця знайдено, різницю стягуємо з нього.
Лишок дорожчий за нестачу. Положення № 879 прямих вказівок для цього випадку не дає, тож діємо за загальною логікою обліку. Пересортицю закриваємо на суму нестачі Дт 201 Кт 201, а додатну різницю оприбутковуємо як інший операційний дохід Дт 201 Кт 719.
Зведена таблиця проводок за пересортицею
| № | Зміст операції | Дт | Кт | Сума, грн | Підстава |
|---|---|---|---|---|---|
| 1 | Відображено пересортицю в межах меншої вартості | 201 | 201 | 700,00 | п. 5 розд. IV Положення № 879 |
| 2 | Списано від’ємну сумову різницю | 947 | 201 | 140,00 | п. 5 розд. IV Положення № 879 |
| 3 | Від’ємну різницю взято на позабаланс | 072 | — | 140,00 | Інструкція № 291 (субрах. 947) |
| 4 | Оприбутковано додатну сумову різницю | 201 | 719 | Сума різниці | Інструкція № 291 (субрах. 719) |
Як списати прострочені й зіпсовані ліки?
Прострочені ліки списують Дт 947 Кт 201 (для благодійних — ще Дт 483 Кт 718), а вилучені з обігу препарати оприбутковують як утиль на субрахунку 209.
Окремої уваги потребують запаси, строк придатності яких закінчився. Непридатні та зіпсовані запаси вносять до окремого опису із зазначенням причин, ступеня й характеру псування (п. 4.4 розд. III Положення № 879). Прострочені ліки вилучають з обігу і списують Дт 947 Кт 201, а для благодійних додаємо Дт 483 Кт 718. Проте з обліку вилучені препарати безслідно не зникають.
Пряма мова. Згідно з п. 6 гл. 2 розд. II МР № 635:
«Оприбутковують вилучені з обігу лікарські засоби та медичні вироби заклади охорони здоров’я як утиль».
Утиль оприбутковуємо на субрахунку 209, який Інструкція № 291 прямо передбачає для утилю, за чистою вартістю реалізації, тобто Дт 209 Кт 746. Послуги ліцензованого утилізатора відносимо за призначенням на 23, 91 чи 92, а не на 949, бо вони забезпечують основну діяльність закладу.
Донорська кров
Якщо списання компонентів крові за строком придатності перевищує 3 % обсягу, поставленого центром крові за місяць за договором про розподіл, заклад відшкодовує центру за рахунок власних коштів подвійну вартість кожної списаної дози за середньою референтною ціною МОЗ (п. 17 Порядку реалізації донорської крові та компонентів крові, затвердженого постановою КМУ від 07.03.2025 № 254). Тож контроль строків тут важить більше, ніж будь-яка проводка.
Кейс. Прострочені благодійні ліки
Вихідні дані. Від благодійника отримано лікарські засоби на 18 000 грн. Комісія виявила прострочені препарати на 6 000 грн. Вилучені ліки оприбутковано як утиль, який комісія оцінила за чистою вартістю реалізації у 150 грн. Послуги з утилізації коштували 1 200 грн.
| № | Зміст операції | Дт | Кт | Сума, грн |
|---|---|---|---|---|
| 1 | Списано прострочені ліки | 947 | 201 | 6 000,00 |
| 2 | Визнано дохід від благодійної допомоги | 483 | 718 | 6 000,00 |
| 3 | Оприбутковано утиль | 209 | 746 | 150,00 |
| 4 | Нараховано послуги утилізатора | 91 | 631 | 1 200,00 |
Як відобразити результати інвентаризації в KBS. Бухгалтерія комунального підприємства?
У програмі результати інвентаризації оформлюють звичними документами з окремим видом операції. Проводки програма формує сама, і перевірити їх можна у звіті «Рух за документом».
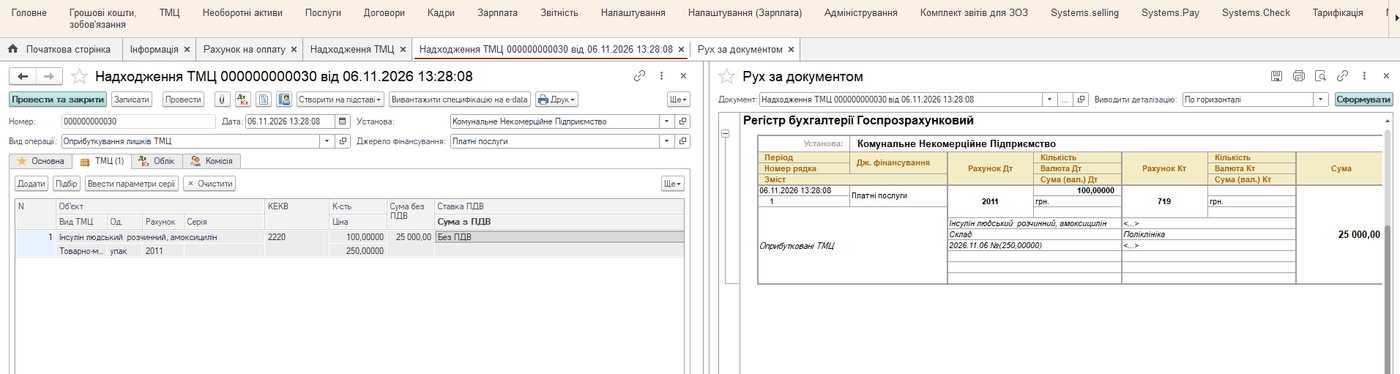
Оприбуткування лишків запасів
Під час інвентаризації в поліклініці знайшли 100 упаковок інсуліну без первинних документів. Комісія оцінила їх у 250 грн за упаковку.
Документ «Надходження ТМЦ», вид операції «Оприбуткування лишків ТМЦ»
У документі вказуємо джерело фінансування, склад і ціну за оцінкою комісії. Програма формує проводку Дт 201 Кт 719 на 25 000 грн.
Оприбуткування лишків необоротних активів
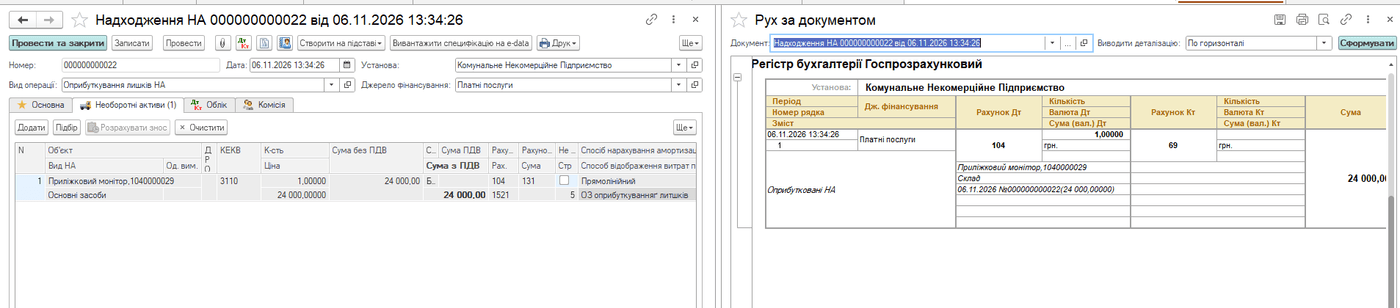
Повертаємося до приліжкового монітора з кейсу вище, якого оцінили в 24 000 грн.
Документ «Надходження НА», вид операції «Оприбуткування лишків НА»
Програма ставить монітор на облік проводкою Дт 104 Кт 69, тобто за першим шляхом. Зверніть увагу на спосіб відображення витрат «ОЗ оприбуткування лишків» — саме він далі пов’язує амортизацію з визнанням доходу.
Нарахування зносу і визнання доходу
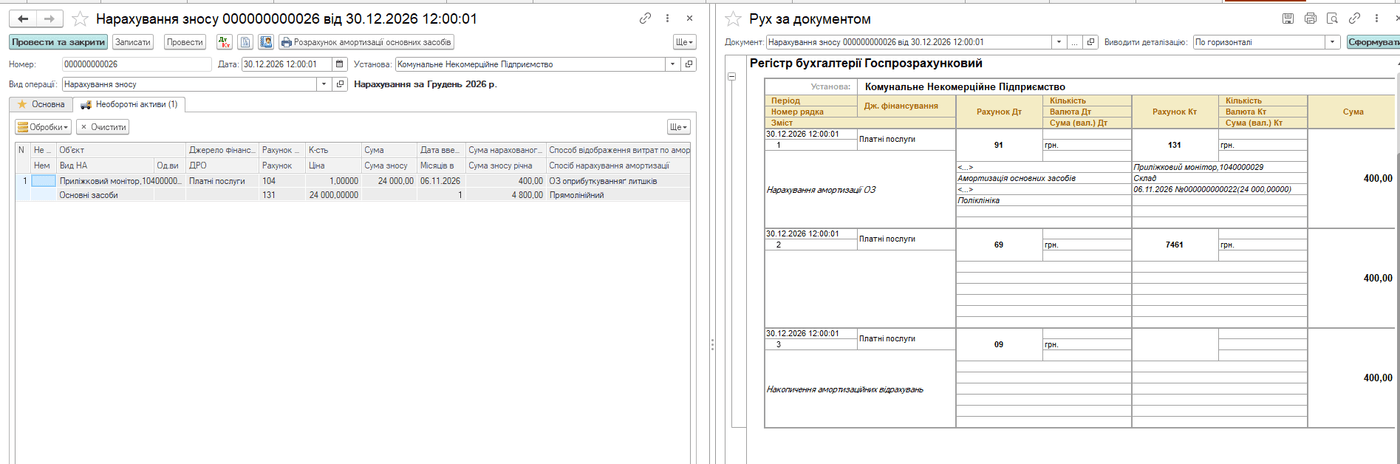
Наприкінці місяця документ «Нарахування зносу» робить усе одночасно. Він нараховує амортизацію Дт 91 Кт 131 на 400 грн, визнає дохід у тій самій сумі Дт 69 Кт 746 і відображає амортизаційні відрахування на позабалансовому рахунку 09. Жодних ручних операцій для «розмазування» доходу не потрібно.
Документ «Нарахування зносу», вид операції «Нарахування зносу»
Списання нестачі запасів
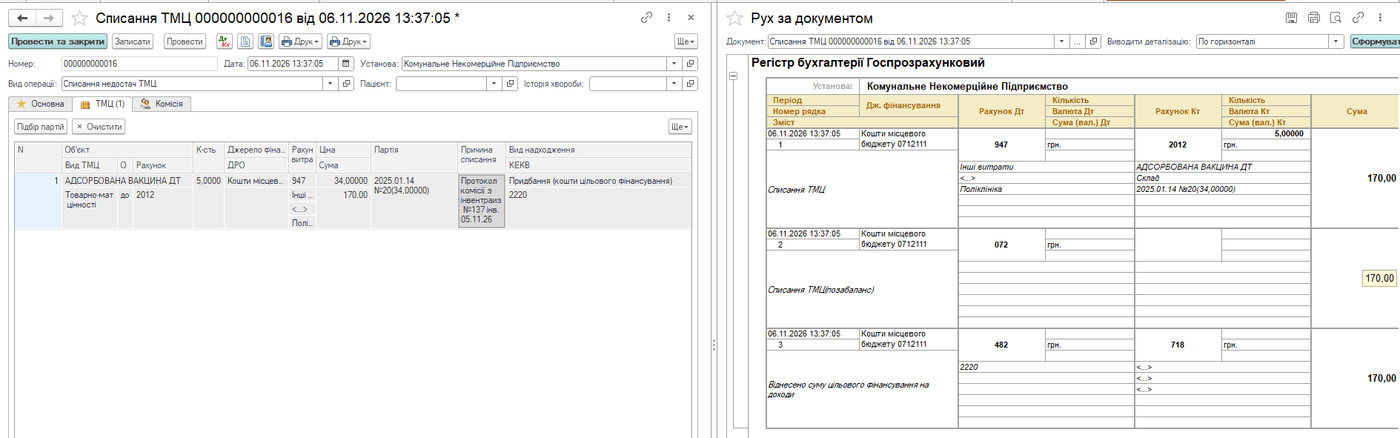
Під час інвентаризації не дорахувалися 5 доз адсорбованої вакцини, придбаної за кошти місцевого бюджету, на 170 грн.
Документ «Списання ТМЦ», вид операції «Списання недостач ТМЦ»
У табличній частині обираємо рахунок витрат 947, а в полі «Причина списання» зазначаємо реквізити протоколу інвентаризаційної комісії. Документ одночасно формує три записи — списання нестачі Дт 947 Кт 201, суму 170 грн на позабалансовому 072 і ту саму «другу проводку» Дт 482 Кт 718. Тож ризик, що залишок на 482 «зависне», програма знімає автоматично.
Зверніть увагу — окреме джерело фінансування для лишків необоротних активів дозволяє бачити знос і визнаний дохід за такими об’єктами без ручних вибірок.
Інвентаризація в КНП ЗОЗ має свою специфіку, бо ліки зберігаються у відділеннях, кров має обмежений строк, а матеріально відповідальна особа є на кожному посту. Проте облік її результатів тримається на кількох простих правилах. Нестачі ліків завжди понаднормові, лишки необоротних активів дають дохід поступово, «списані», але знайдені ліки — це помилка, а не лишок, а кожне списання запасів за цільовим фінансуванням має свою другу проводку.
Щоб спростити не лише облік, а й саме оформлення інвентаризації, варто скористатися програмним продуктом «KBS. Бухгалтерія комунального підприємства». Мається на увазі підготовка інвентаризаційних описів, звіряльних відомостей і протоколів комісії. Так ви будете впевнені, що результати відображено в обліку правильно. А консультанти відділу впровадження та супроводу програмних продуктів KBS, які мають практичний досвід роботи в бухгалтерії закладів охорони здоров’я, допоможуть розібратися в будь-якій ситуації.
Як завжди, складні питання мають прості рішення, коли є надійна підтримка від компанії Системи для Бізнесу.
Зведену таблицю проводок за результатами інвентаризації в КНП ЗОЗ наведено в Додатку (PDF).
Експертна підтримка КНП ЗОЗ
ТОВ «Системи для бізнесу»
sys2biz.com.ua
Усі статті з бюджетної бухгалтерії: інвентаризація, майно, зарплата, кошторис →
Коментарів поки що немає...