


Звіт про працевлаштування осіб з інвалідністю за 3 квартали 2026
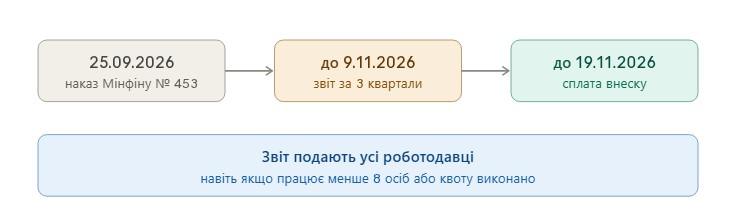
Роботодавці мають подати Звіт про внесок на підтримку працевлаштування осіб з інвалідністю за 3 квартали 2026 року до 9 листопада включно (понеділок).
Звіт про внесок на підтримку: чому звітувати одразу за три квартали
З 25 вересня 2026 року діє наказ Мінфіну № 453, яким нарешті затверджено форму Звіту про внесок на підтримку працевлаштування осіб з інвалідністю. Наказ оприлюднено в «Офіційному віснику України» від 25.09.2026 № 78 і він набрав чинності з дня публікації. Затвердження форми ми висвітлювали окремо.
Пункт 2 наказу встановлює правило для періодів 2026 року, які минули до затвердження форми. За них звітувати потрібно за новою формою протягом 40 календарних днів після завершення кварталу, у якому наказ набрав чинності.
Квартал закінчився 30 вересня, тож останній день подання — 9 листопада включно. Тому роботодавці, які мають найманих працівників, мусять звітувати одразу за 3 квартали 2026 року.
Форма та ідентифікатори звіту про працевлаштування осіб з інвалідністю
Звіт про внесок на підтримку працевлаштування за 3 квартали 2026 року подають за формою з наказу Мінфіну від 25.09.2026 № 453. Для електронного подання Звіту про внесок на підтримку працевлаштування осіб з інвалідністю використовують такі ідентифікатори:
- J0500701 — для юридичних осіб;
- F0500701 — для фізичних осіб.
Актуальна форма Звіту про внесок на підтримку працевлаштування осіб з інвалідністю вже реалізована у програмі Медок, починаючи з оновлення 11.02.213.
Хто подає звіт про працевлаштування осіб з інвалідністю 2026
Звітувати про внесок на підтримку працевлаштування зобов’язані роботодавці та платники внеску на підтримку працевлаштування осіб з інвалідністю. До роботодавців належать юридичні особи й ФОП, які залучають до праці фізичних осіб на підставі:
- трудових договорів або контрактів;
- контрактів про проходження служби;
- інших підстав, передбачених законодавством.
Важливо: як зазначили податківці, таке формулювання означає, що подати Звіт про внесок на підтримку працевлаштування повинні абсолютно всі роботодавці, незважаючи на число працівників та фактичне виконання квоти.
Не враховується залучення працівників на підставі цивільно-правових договорів. Коли такий формат співпраці безпечний, а коли може привернути увагу перевіряльників, розповідаємо в окремій статті.
Хто сплачує внесок на підтримку працевлаштування, а хто лише звітує
Платниками внеску є роботодавці, у яких середньооблікова чисельність штатних працівників протягом календарного кварталу становить 8 осіб і більше, якщо в цьому кварталі не виконано квоту працевлаштування осіб з інвалідністю.
Внесок не сплачують:
- дипломатичні представництва та консульські установи іноземних держав;
- роботодавці, у яких кількість працівників у кварталі становила 7 осіб і менше;
- роботодавці, які виконали встановлену квоту.
Але за позицією податківців, звіт повинні подавати всі роботодавці, зокрема дві останні категорії. Одне з роз’яснень ДПС на цю тему доступне на порталі ЗІР.
Коли звіт подають особи, які провадять незалежну професійну діяльність, податківці пояснювали окремо.
Сам внесок роботодавці розраховують самостійно й сплачують лише у разі недотримання нормативу. Звіт про внесок на підтримку працевлаштування подають протягом 40 днів після закінчення звітного кварталу, а внесок сплачують протягом 10 днів після завершення строку подання звіту.
Норматив робочих місць для осіб з інвалідністю 2026
Яка квота робочих місць передбачена для людей з інвалідністю:
- Для роботодавців із кількістю працівників від 8 до 25 норматив становить щонайменше 1 робоче місце.
- Якщо працівників більше 25, норматив дорівнює 4% середньооблікової кількості персоналу.
- Для закладів охорони здоров’я, реабілітаційних закладів, надавачів соціальних послуг, а також державних, комунальних і недержавних підприємств, що займаються реабілітацією, навчанням або доглядом за особами з інвалідністю, норматив становить 2% середньооблікової кількості штатних працівників.
Щоб працівника з інвалідністю включили до нормативу, мають виконуватися дві умови:
- він працює повний або розумно адаптований робочий час;
- його зарплата не нижча за мінімальну.
«Розумно адаптований робочий час» означає, що тривалість роботи може бути скороченою або неповною, якщо нарахована за цей час зарплата не менша за мінімальну. Якщо працівнику з інвалідністю виплачують менше мінімальної зарплати, роботодавець не має права включати його до нормативу (стаття 18-2 Закону № 875).
Норматив роботодавці розраховують самостійно, а отримані числа за потреби округлюють до цілих за звичайними правилами математики. До середньооблікової кількості штатних працівників не включають штатні одиниці, пов’язані з роботами та професіями з важкими, шкідливими чи небезпечними умовами праці. Зовнішні сумісники до нормативу не входять.
Якщо під час перевірки виявлять, що працівника з інвалідністю безпідставно включили до нормативу, роботодавець має розрахувати й сплатити внесок за весь період такого зарахування.
Як розрахувати внесок на підтримку працевлаштування
Згідно зі статтею 18-2 Закону № 875, розмір внеску на підтримку працевлаштування осіб з інвалідністю дорівнює добутку трьох показників:
- 40% середньомісячної заробітної плати (винагороди) у відповідному календарному кварталі, розрахованої на одного працівника;
- кількості місяців у звітному кварталі;
- різниці між визначеним нормативом робочих місць для осіб з інвалідністю й середньообліковою кількістю фактично працевлаштованих працівників з інвалідністю (з урахуванням вимоги щодо оплати праці).
Розрахунок виконують за показниками кварталу, за який сплачують внесок. Середньомісячну зарплату для цієї мети обчислюють у порядку, встановленому Кабміном.
Пільга на воєнний стан. Згідно з пунктом 3 розділу II «Прикінцеві та перехідні положення» Закону № 4219, під час воєнного стану й до останнього числа кварталу його скасування внесок становить 50% від розміру, визначеного статтею 18-2 Закону № 875.
Внесок на підтримку працевлаштування осіб з інвалідністю: як заповнити реквізити та призначення платежу
Внесок на підтримку працевлаштування осіб з інвалідністю зараховується на рахунки Казначейства за кодом класифікації доходів бюджету 50070100 «Кошти, що надходять від сплати роботодавцями внеску, штрафів та пені за несплату чи за порушення порядку сплати такого внеску». Актуальні рахунки можна знайти на порталі ДПС у розділі «Рахунки для сплати платежів».
У платіжній інструкції потрібно заповнити такі реквізити:
- «Отримувач» — найменування територіального органу Казначейства (ГУК), на ім’я якого відкрито рахунок для зарахування внеску;
- «Код отримувача» — код за ЄДРПОУ цього органу Казначейства;
- «Рахунок отримувача» — IBAN рахунка територіального органу Казначейства для зарахування надходжень до спеціального фонду держбюджету за кодом 50070100.
Для прикладу, у ГУК у м. Києві код отримувача 37993783, а рахунок — UA968999980313111230000026001. Перед платежем звірте реквізити з порталом ДПС для вашої території.
Призначення платежу заповнюють так: у полі «Код виду сплати» вказують 101, а в полі «Додаткова інформація запису» — довільний текст, наприклад «сплата внеску на підтримку працевлаштування осіб з інвалідністю за ІІІ квартал 2026 року». Якщо код не вказати, платіж вважатиметься сплаченим за кодом 101.
Повне роз’яснення ДПС щодо заповнення платіжної інструкції доступне на порталі ЗІР.
Штрафи за порушення щодо працевлаштування осіб з інвалідністю
За несплату внеску на підтримку працевлаштування людей з інвалідністю, або сплату в неповному обсязі, а також за неподання звіту про внесок застосовують такі штрафи:
- 7% несвоєчасно сплачених сум — за несплату або несвоєчасну сплату внеску;
- 10% суми, донарахованої ДПС або самим роботодавцем, за кожен звітний період, за який виконано донарахування, але не більше 50% донарахованого внеску;
- 10 неоподатковуваних мінімумів доходів громадян — за неподання, несвоєчасне подання звіту або подання його не за встановленою формою.
На суму недоїмки нараховується пеня 0,1% за кожен день прострочення. Строки давності щодо нарахування, застосування та стягнення недоїмки, штрафів і пені не діють.
Інші важливі новини за останній час
Читайте також інші актуальні статті для бухгалтерів:
- Граничні дати подання звітності та сплати податків у листопаді
- Продажі через цифрові платформи з 1 січня 2027: нові правила оподаткування
- Строки реєстрації ПН та РК у листопаді
- Кабмін планує відтермінувати вимоги щодо облаштування укриттів до 4 березня 2027
- Законопроєкт про Держбюджет 2027 прийнято в першому читанні
- Новий строк продовження воєнного стану та мобілізації: підписано закони
- Зміни до Порядку 76 діють з 27 жовтня: деталі
- Критерії надання критичності працюють по новому з 27 жовтня: деталі
Шановні читачі, зверніть увагу, що інформація у нашому блозі подається виключно спираючись на офіційні джерела державних органів та сертифіковані інформаційні видання. Ключові дати та числові значення показників діють станом на дату публікації статті, тому в разі їх зміни ми не змінюємо текст новини, а публікуємо нову з актуальними даними. Для уникнення помилок у роботі шукайте у нашому блозі новину із більш актуальною датою відповідно теми, що вас цікавить.
Коментарів поки що немає...