


Є-Data для КНП ЗОЗ: режими звітування і нові штрафи
Закон № 4240-IX прирівняв неточну й неповну інформацію до неоприлюднення, а штраф зробив персональним. Розбираємо, коли КНП звітує щокварталу, а коли раз на рік, чому обовʼязок не можна автоматично покласти на уповноважену особу, і показуємо покроково вивантаження договору в KBS.
Хто зобовʼязаний вивантажувати дані і в які строки
Обовʼязок оприлюднювати дані про договори на Є-Data покладено насамперед на розпорядників та одержувачів бюджетних коштів усіх рівнів — державного бюджету, бюджету Автономної Республіки Крим і місцевих бюджетів. Але він поширюється й на КНП, КНТ та інші комунальні підприємства як субʼєктів господарювання державної й комунальної власності, утворених органами місцевого самоврядування чи органами державної влади та уповноважених отримувати публічні кошти, брати за ними зобовʼязання і здійснювати платежі. Сюди ж належать господарські товариства, у статутному капіталі яких державна або комунальна частка перевищує 50 відсотків (пункт 3 частини першої статті 1 Закону № 183-VIII).
Залежно від джерела походження коштів Закон передбачає два паралельні режими оприлюднення — з різними строками й різними порогами.
Кошти державного і місцевих бюджетів (розпорядники та одержувачі бюджетних коштів): інформація оприлюднюється щоквартально, не пізніш як за 35 днів після закінчення звітного кварталу. Вартісного порогу немає — вивантажуються дані про всі укладені договори та їх виконання, починаючи з нуля гривень. Строк зберігання в режимі вільного доступу — пʼять років.
Кошти підприємств, отримані від господарської діяльності (статус більшості КНП і КНТ ЗОЗ, які працюють на фінансуванні від НСЗУ та на платних послугах): інформація оприлюднюється щорічно, не пізніше 31 січня року, наступного за звітним. Тут поріг є: оприлюдненню підлягають відомості про договори, загальна вартість яких перевищує 1 мільйон гривень. Строк зберігання — три роки.
Увага. Якщо заклад одночасно отримує і бюджетне фінансування (цільові кошти з місцевого бюджету на підтримку закладу чи оплату комунальних послуг), і кошти від НСЗУ за договором про медичне обслуговування населення або від платних послуг — у ньому діють обидва режими одночасно. За бюджетною частиною вивантажуються всі договори щоквартально протягом 35 днів, за власними коштами — договори понад 1 млн грн раз на рік до 31 січня. Фінансування від НСЗУ саме по собі від оприлюднення не звільняє.
Чому обовʼязок не можна автоматично покласти на уповноважену особу
Керівництво за замовчуванням часто перекладає вивантаження на уповноважену особу з публічних закупівель. І саме тут криється помилка.
Пряма мова. Згідно з частиною першою статті 11 Закону № 922-VIII: «Уповноважена особа — … особа, яка є працівником замовника і визначена відповідальною за організацію та проведення процедур закупівлі… на підставі розпорядчого акта замовника або трудового договору».
У Законі про публічні закупівлі немає жодної згадки про обовʼязок уповноваженої особи вивантажувати дані на сторонніх порталах. Закон № 183-VIII покладає обовʼязок на установу в особі керівника, а конкретного виконавця не визначає взагалі.
Увага. Якщо в посадовій інструкції уповноваженої особи чи в наказі про її призначення робота з Є-Data не прописана — вимагати цього від неї неправомірно. Оскільки вивантаження — це робота з первинними документами (договори, акти, накладні), обовʼязок логічніше закріпити за бухгалтерією окремим наказом керівника.
Що саме потрібно оприлюднювати
Незалежно від режиму, заклад висвітлює:
- відомості про субʼєкта — найменування, ЄДРПОУ, місцезнаходження, ПІБ керівника;
- обсяги видатків чи платежів за програмами, товарами, роботами й послугами;
- укладені договори — предмет, виконавця, вартість, ціну за одиницю, процедуру закупівлі, строк дії;
- стан виконання договорів попередніх періодів — акти, претензії, штрафні санкції;
- кількість і вартість службових відряджень, зокрема закордонних.
Увага. Приховати найменування, адресу чи код виконавця — навіть якщо це ФОП — не можна: частина пʼята статті 6 Закону «Про доступ до публічної інформації» забороняє обмежувати доступ до відомостей про розпорядження публічними коштами.
Prozorro автоматизує картку, але не акти
Базова картка договору з Prozorro підвантажується на Є-Data автоматично, а платіжні трансакції на єдиному казначейському рахунку в режимі реального часу оприлюднює Казначейство — за Порядком, затвердженим постановою КМУ від 14.09.2015 № 676.
Але підписані акти, накладні й додаткові угоди відповідальна особа доносить вручну. Без них оприлюднення вважається неповним — а це вже окремий склад порушення, за який штрафують так само, як за повне неоприлюднення.
Нові санкції: що насправді змінив Закон № 4240-IX
Закон України від 12.02.2025 № 4240-IX набрав чинності 14 червня 2025 року — через три місяці з дня опублікування. Він не просто підвищив штрафи, а перебудував саму конструкцію відповідальності.
Раніше неоприлюднення інформації за Законом «Про відкритість використання публічних коштів» каралося разом з іншими інформаційними порушеннями за частиною першою статті 212-3 КУпАП — 25–50 нмдг. Тепер згадку про цей Закон з частини першої виключено, а натомість статтю доповнено окремими частинами дванадцятою і тринадцятою.
Пряма мова. Частина дванадцята статті 212-3 КУпАП: «Неоприлюднення, несвоєчасне оприлюднення інформації, оприлюднення недостовірної, неточної або неповної інформації, обовʼязкове оприлюднення якої передбачено Законом України “Про відкритість використання публічних коштів”, — тягнуть за собою накладення штрафу на посадових осіб від пʼятдесяти до сімдесяти неоподатковуваних мінімумів доходів громадян».
| Порушення | Санкція | Сума |
|---|---|---|
| Первинне | 50–70 нмдг | 850,00 — 1190,00 грн |
| Повторне протягом року | 70–100 нмдг | 1190,00 — 1700,00 грн |
Три зміни, які легко проґавити:
- Неточність прирівняно до неоприлюднення. Раніше карали за те, що інформації немає. Тепер — і за те, що вона є, але недостовірна, неточна або неповна. Описка в номері договору чи незавантажений акт формально дають той самий склад порушення.
- Змінився орган, який складає протокол. Ці порушення виведено з компетенції Уповноваженого Верховної Ради з прав людини й віднесено до органів державного фінансового контролю — тобто Держаудитслужби, яка й так перевіряє заклад.
- Стягнення можна накласти протягом одного року з дня вчинення порушення, а не у звичайні коротші строки. Прострочений квартал «не згорить» через два місяці.
Увага. Підробка договору чи акта, щоб приховати порушення, — це вже не адміністративна, а кримінальна відповідальність за статтею 366 Кримінального кодексу (службове підроблення).
Сам по собі штраф невеликий. Ризик в іншому: він накладається персонально на посадову особу, кожне наступне порушення протягом року рахується як повторне, а неоприлюднена чи неповна інформація — це перше, що дивляться контролюючі органи й громадські активісти.
Міні-практикум: від договору до вивантаження в KBS
Розберемо наскрізний кейс у програмі «Бухгалтерія комунального підприємства». КНП «Міська поліклініка» отримала лікарські засоби від ТОВ «Фармтранс» за договором № 45 від 03.03.2026 — інсулін людський розчинний та амоксицилін, 1200 упаковок за ціною 708,33 грн, на загальну суму 849 996,00 грн коштом місцевого бюджету. Строк дії договору — до 31.12.2026.
Крок перший. Внесіть договір
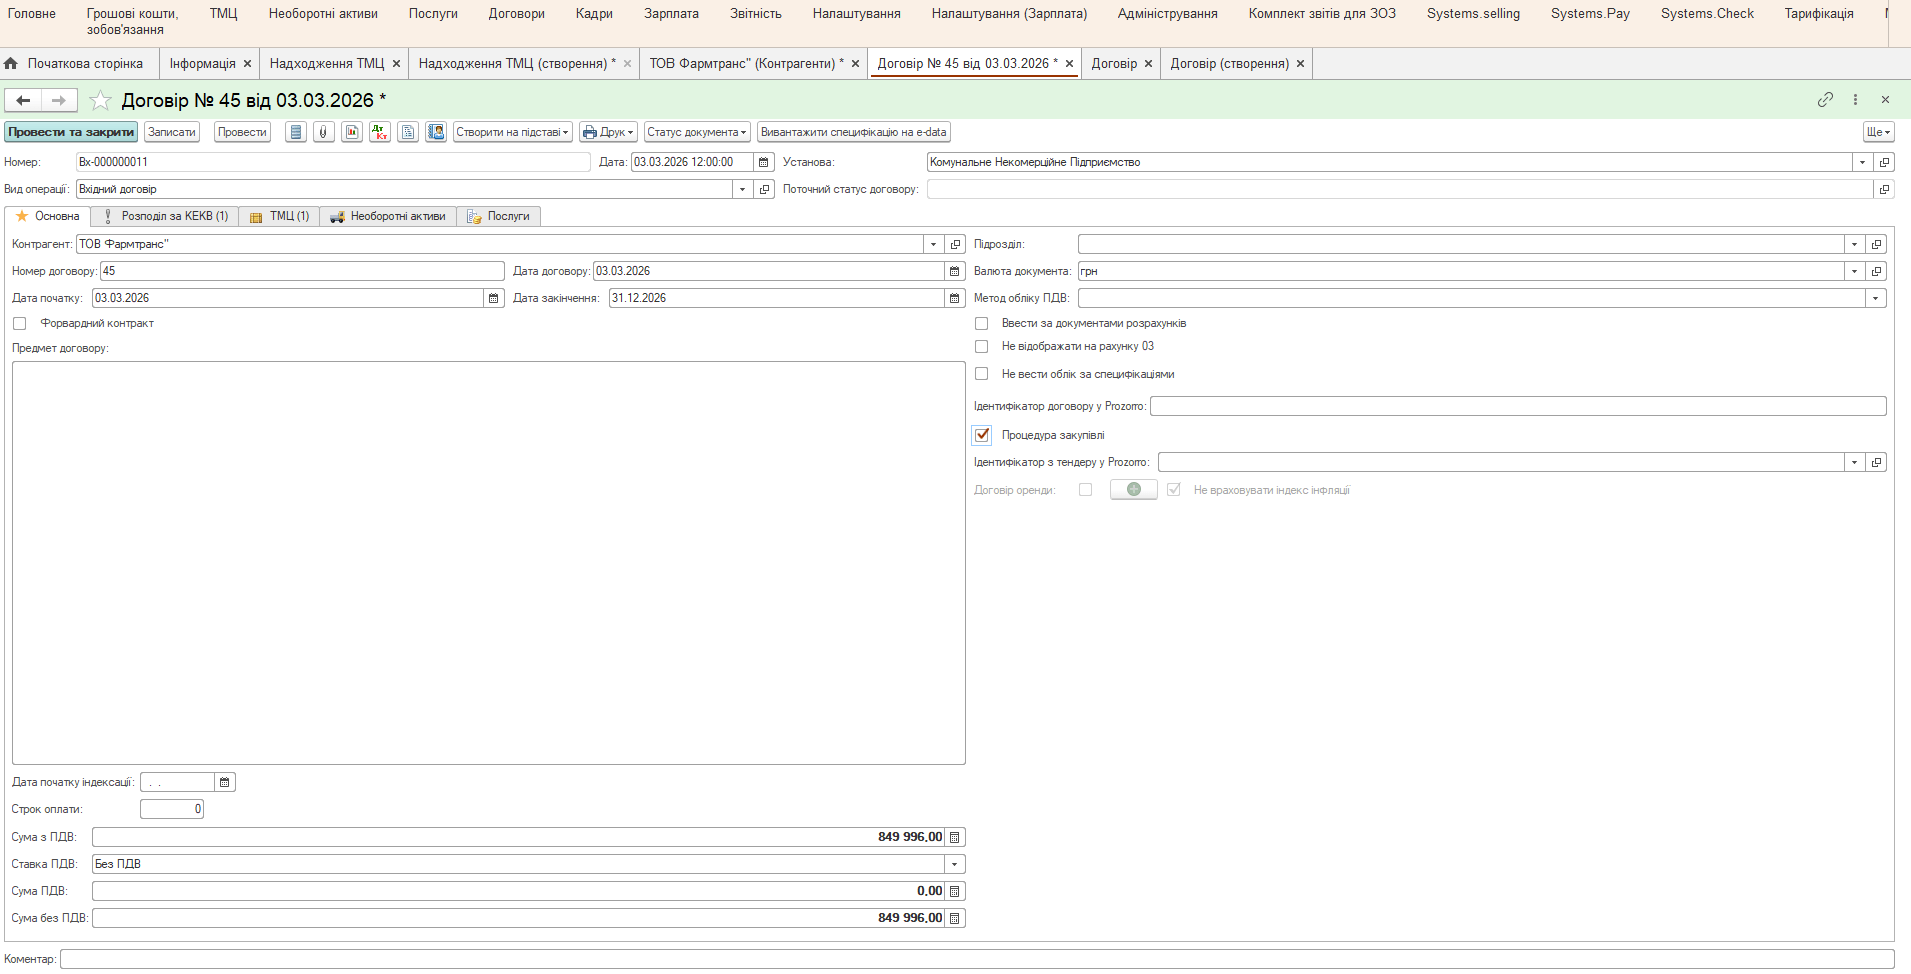
Договори → Створити → вид операції «Вхідний договір»
ТОВ «Фармтранс» є постачальником, тож договір створюємо як вхідний; для отримувачів (наприклад, за договорами на платні послуги) створюють вихідні. На вкладці «Основна» заповніть контрагента, номер і дату договору, дату закінчення — суму система підрахує автоматично зі специфікації.
Крок другий. Заповніть специфікацію на вкладці «ТМЦ»
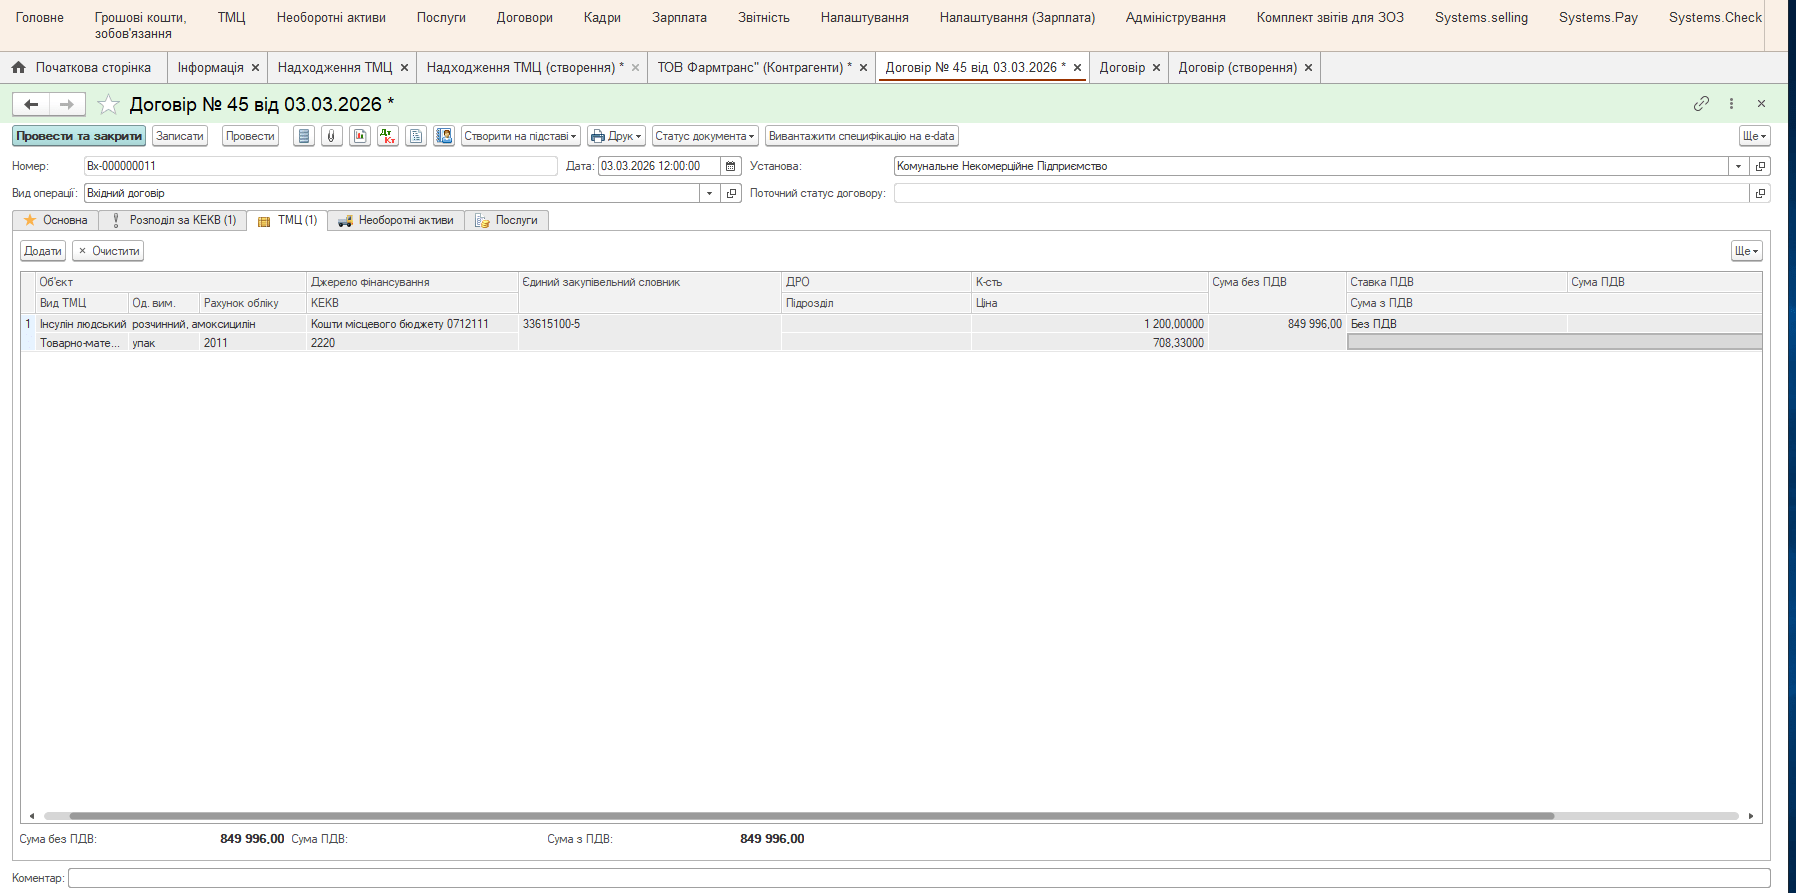
Договір № 45 → вкладка «ТМЦ» → таблична частина
У табличну частину вносимо вид ТМЦ (інсулін людський розчинний, амоксицилін), одиницю виміру (упак.), джерело фінансування (кошти місцевого бюджету), код за ДК 021:2015 (33615100-5 — фармацевтична продукція), кількість і ціну за одиницю. Загальну суму програма розрахує сама.
Саме цей набір реквізитів — предмет закупівлі, кількість і ціна за одиницю — є обовʼязковим для оприлюднення згідно з частиною першою статті 3 Закону № 183-VIII.
Крок третій. Сформуйте «Надходження ТМЦ»
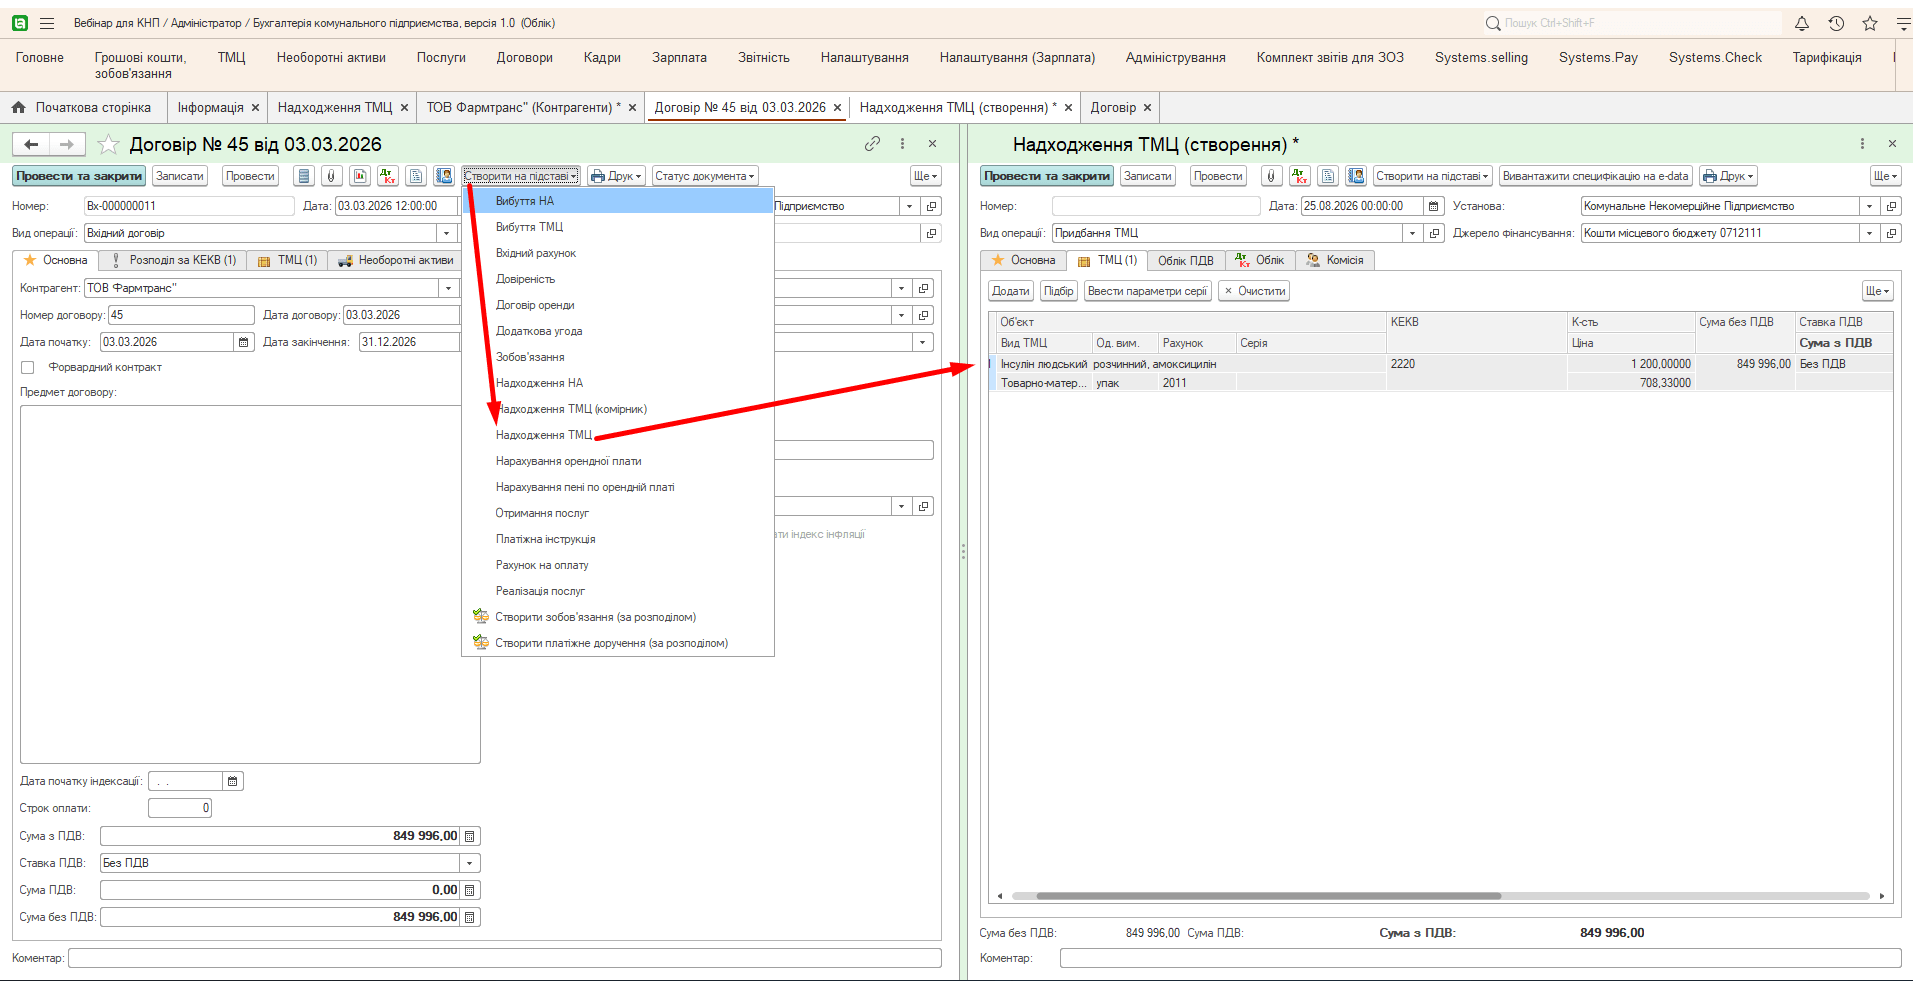
Договір № 45 → Створити на підставі → Надходження ТМЦ
На підставі заповненого договору формуємо документ «Надходження ТМЦ» — дані специфікації підтягуються автоматично. Обовʼязково звірте їх з накладною від постачальника й відкоригуйте кількість, якщо товар надійшов не в повному обсязі. Саме «Надходження ТМЦ» підтверджує фактичне виконання договору.
Порада. Для швидкого одиничного вивантаження скористайтеся кнопкою «Вивантажити специфікацію на e-data» — вона є безпосередньо у формі договору та документа надходження, тож не доведеться відкривати загальну обробку.
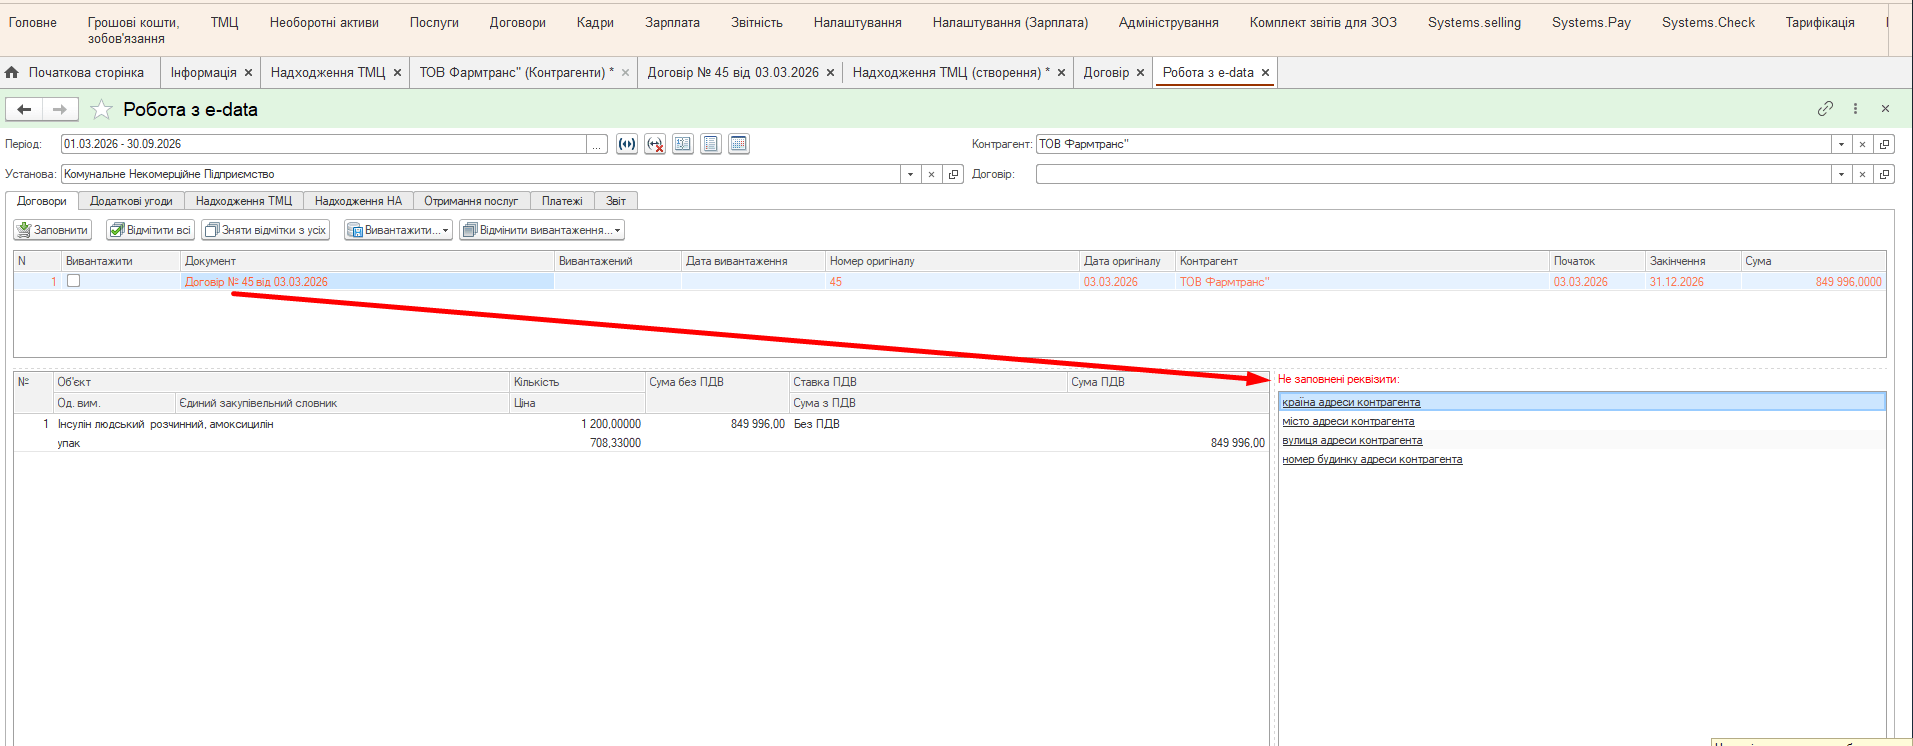
Крок четвертий. Перевірте дані в обробці «Робота з e-data»
Робота з e-data → період, установа, контрагент, договір → «Заповнити»
Відкрийте «Робота з e-data», вкажіть звітний період, за потреби відфільтруйте за контрагентом чи договором і натисніть «Заповнити» — у списку зʼявиться договір № 45.
Зверніть увагу на блок «Не заповнені реквізити» праворуч. Якщо, скажімо, у картці контрагента пропущено адресу — країну, місто, вулицю чи номер будинку — програма прямо вкаже, чого бракує. Спрацьовує автоматичний контроль: вивантаження стане доступним лише після заповнення всіх обовʼязкових реквізитів. Це і є захист від того самого «оприлюднення неповної інформації», за яке тепер штрафують.
Крок пʼятий. Вивантажте договір
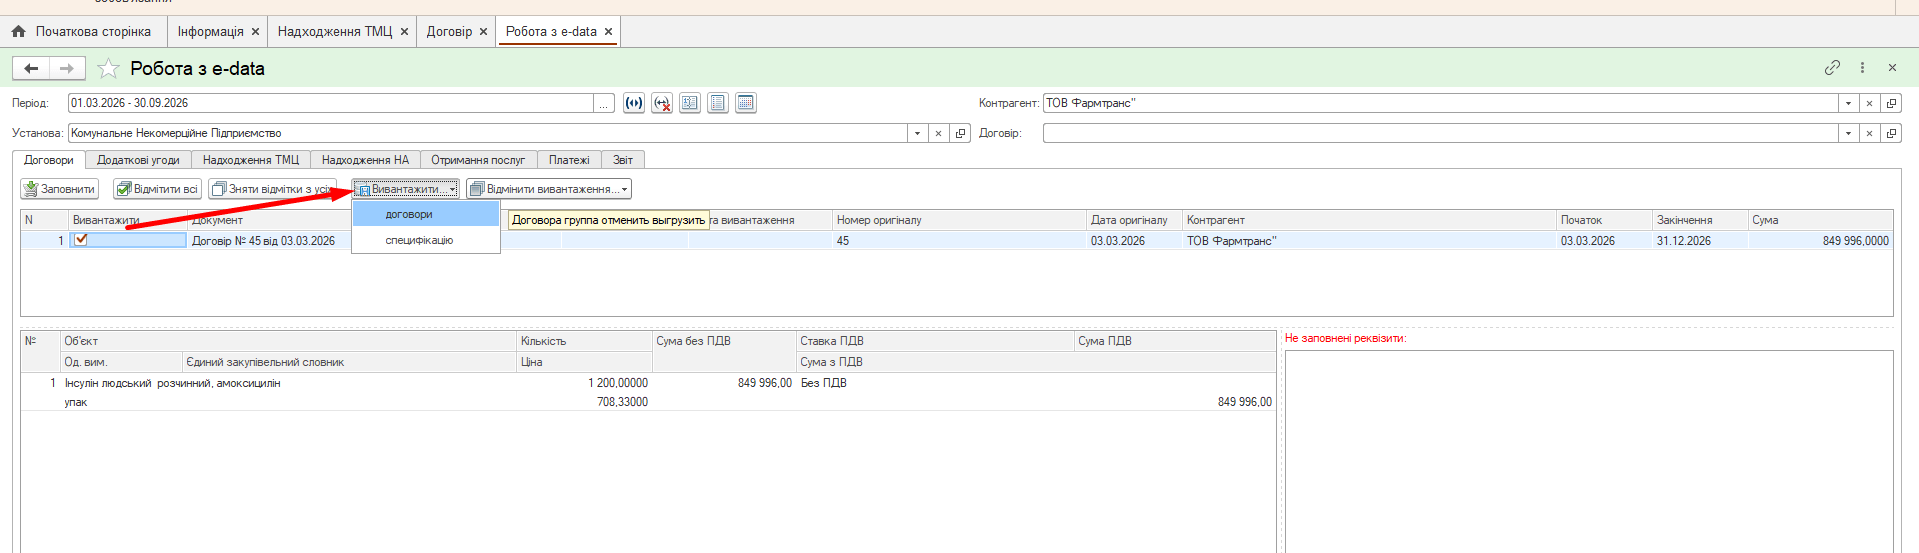
Робота з e-data → позначте договір → «Вивантажити…» → «договори» або «специфікацію»
Коли блок перевірки порожній, позначте договір прапорцем і натисніть «Вивантажити…». Програма запропонує вивантажити окремо договори або специфікацію та сформує файл у стандартному форматі для порталу.
Увага. На порталі Є-Data перейдіть у розділ «Договори», натисніть «Імпорт», оберіть сформований файл і «Завантажити». Дані спершу лишаються в чернетці — щоб оприлюднення набуло чинності, відповідальна особа має накласти електронний підпис. Без підпису квартал вважається незвітованим.
Коротко головне
- Обовʼязок оприлюднення несуть і бюджетні установи, і КНП з КНТ — але за різними режимами: бюджетна частина щоквартально й без порогу, кошти від господарської діяльності — щорічно до 31 січня по договорах понад 1 млн грн.
- Заклад із подвійним фінансуванням звітує за обома режимами паралельно.
- Обовʼязок закон покладає на установу в особі керівника, а не автоматично на уповноважену особу із закупівель — виконавця треба призначити наказом.
- Автоматичне підвантаження з Prozorro не закриває акти й додаткові угоди.
- З 14.06.2025 неточна й неповна інформація прирівняна до неоприлюднення, штраф персональний, протокол складає Держаудитслужба, а накласти стягнення можна протягом року.
Три прості дії знімають більшість ризиків: закріпити відповідальну особу наказом, визначити свій режим звітування та вчасно проводити первинні документи.
Якщо залишилися запитання щодо вивантаження договорів і первинних документів або налаштування обробки Є-Data, звертайтеся до фахівців підтримки програмних продуктів KBS. З вами працюватимуть консультанти з практичним досвідом обліку саме в комунальних некомерційних підприємствах.
З повагою,
Наталія ХОМИЧ
Керівник відділу впровадження та супроводу
програмних продуктів KBS
Експертна підтримка бюджетних установ
ТОВ «Системи для бізнесу»
sys2biz.com.ua
Читайте також
- Фінплан КНП на 2027 рік: затвердити треба до 1 вересня
- Перехід з КНП у КНТ: облік майна та узуфрукт
- Відрядження у КНП: інструкція для бухгалтера
- Маєте закупівлі у ФОПів — готуйтеся до перевірок ДПС
- Повернення коштів НСЗУ: проводки в КНП
Джерела
- Закон України «Про відкритість використання публічних коштів» від 11.02.2015 № 183-VIII (статті 1, 3)
- Закон України від 12.02.2025 № 4240-IX «Про внесення змін до Кодексу України про адміністративні правопорушення… щодо посилення відповідальності за незабезпечення доступу до інформації про використання публічних коштів» (чинний з 14.06.2025)
- Кодекс України про адміністративні правопорушення (стаття 212-3)
- Закон України «Про публічні закупівлі» від 25.12.2015 № 922-VIII (стаття 11)
- Постанова КМУ від 14.09.2015 № 676 «Про затвердження Порядку оприлюднення на єдиному веб-порталі використання публічних коштів інформації про платіжні трансакції на єдиному казначейському рахунку»
- Закон України «Про доступ до публічної інформації» від 13.01.2011 № 2939-VI (стаття 6)
Коментарів поки що немає...